猜你想问
索菲亚2026年半年报主要表现如何?
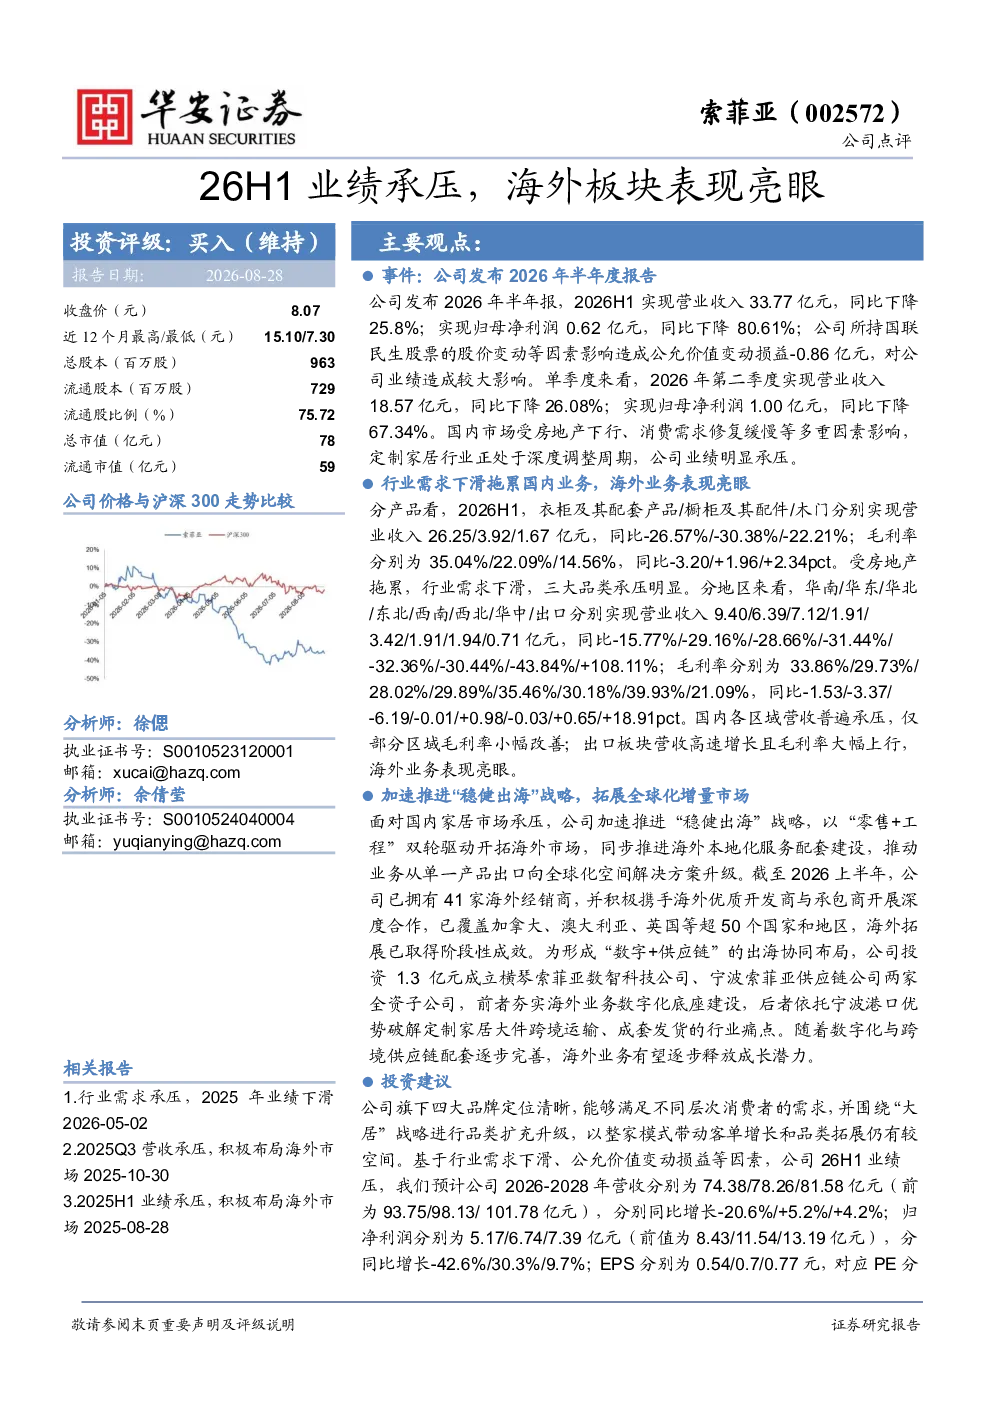
索菲亚2026年半年报显示,公司实现营业收入33.77亿元,同比下降25.8%;归母净利润0.62亿元,同比下降80.61%。主要原因是国内市场受房地产下行、消费需求修复缓慢等因素影响,业绩明显承压。公允价值变动损益对公司业绩造成较大影响。单季度来看,2026年第二季度营业收入和归母净利润同比分别下降26.08%和67.34%。
定制家居行业目前发展趋势如何?
定制家居行业目前正处于深度调整周期,主要受房地产下行影响,行业需求下滑明显。公司衣柜、橱柜、木门等主要产品品类收入均出现同比下滑,毛利率也普遍下降。但海外业务表现亮眼,出口板块营收高速增长且毛利率大幅上行,显示出公司全球化战略的成效。
索菲亚报告重点分析了哪些方面?
报告重点分析了公司业绩分产品、分地区的表现,以及海外业务的发展情况。指出国内市场各区域营收普遍承压,而出口板块营收高速增长,毛利率大幅上行。同时,报告还介绍了公司加速推进“稳健出海”战略,拓展全球化增量市场的举措,包括成立数智科技公司和供应链公司等。
当前家居市场现状如何判断?
当前家居市场特别是国内市场,受房地产下行影响较大,消费需求修复缓慢,行业整体处于深度调整周期。公司国内业务明显承压,各区域营收普遍下降。但海外市场展现出较强韧性,出口业务增长迅速,成为公司新的增长点。行业整体来看,国内市场短期内仍面临挑战,而海外市场潜力较大。
索菲亚研报提示了哪些风险?
研报提示了多项风险,包括宏观环境与房地产行业形势的风险,市场竞争加剧的风险,劳动力成本上升的风险,应收账款、应收票据无法收回的风险,原材料价格上涨的风险,以及管理的风险等。这些风险可能对公司未来业绩产生影响。
你可能感兴趣
25年业绩承压,海外业务表现亮眼
华安证券2026-05-04
25H1业绩短期承压,海外业务表现亮眼
国投证券2025-09-03
收入业绩短期承压,海外增长表现亮眼
电子设备信达证券2023-04-28
2026年半年报点评:业绩阶段性承压,海外新品表现亮眼
信息技术东吴证券2026-08-28
22年外部冲击下业绩承压,23Q1免税板块表现亮眼
建筑建材信达证券2023-04-27
2026年半年报点评:上半年整体业绩承压,特种装备板块表现亮眼
财信证券2026-08-21
迈瑞医疗2024H1业绩点评:国内承压前行,海外表现亮眼
医药生物国泰君安证券2024-08-30
通信行业:通信板块2020年中报总结,业绩持续承压,光通信及IDC表现亮眼
信息技术申港证券2020-09-06
2024年中报点评:海外业务表现亮眼,24H1收入略承压
轻工制造华创证券2024-09-03
国内业务短期承压,海外业务表现亮眼
文化传媒西南证券2022-10-28