猜你想问
农业银行2026年半年报的主要业绩亮点是什么?
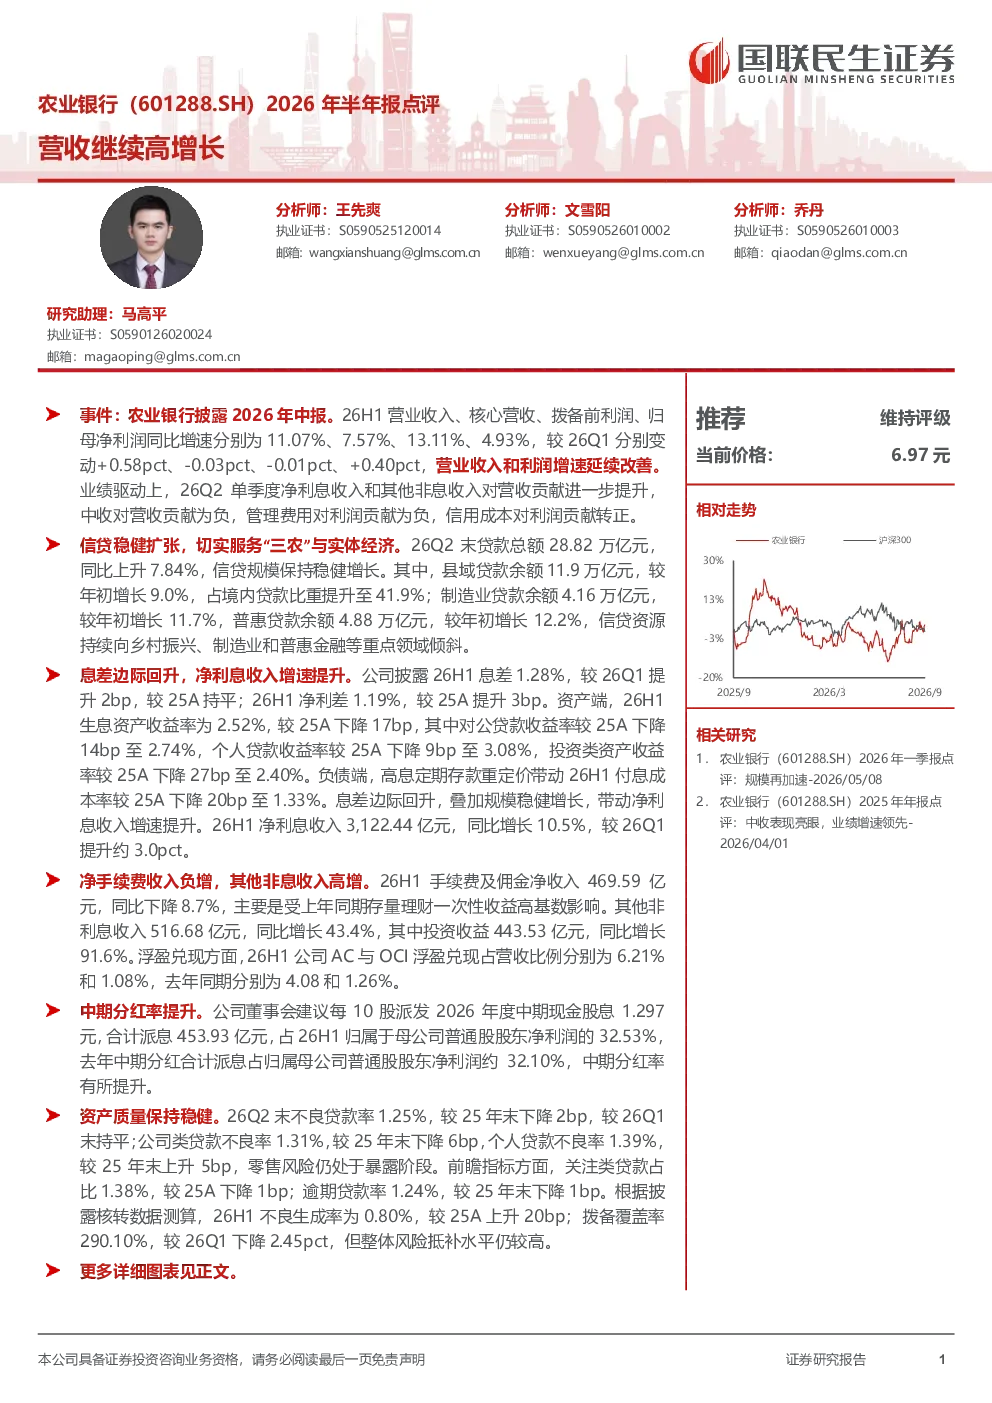
农业银行2026年中报显示,营收、核心营收、拨备前利润、归母净利润同比增速分别为11.07%、7.57%、13.11%、4.93%,延续改善趋势。26Q2单季度净利息收入和其他非息收入对营收贡献提升,中收对营收贡献为负,管理费用对利润贡献为负,信用成本对利润贡献转正。信贷扩张方面,26Q2末贷款总额28.82万亿元,同比上升7.84%,县域贷款余额增长9.0%,占境内贷款比重提升至41.9%;制造业贷款余额增长11.7%,普惠贷款余额增长12.2%,信贷资源向乡村振兴、制造业和普惠金融倾斜。息差改善方面,26H1息差1.28%,较26Q1提升2bp,净利差1.19%,较25A提升3bp。资产质量方面,26Q2末不良贷款率1.25%,较25年末下降2bp;拨备覆盖率290.10%。
农业银行2026年半年报反映的行业发展趋势是什么?
农业银行2026年半年报反映的行业发展趋势包括信贷资源向县域经济、制造业和普惠金融倾斜,显示国家对乡村振兴和中小微企业支持的持续强化。同时,息差边际回升表明银行业在优化资产负债结构、提升经营效率方面取得进展,但需关注资产端收益率下降和负债端成本率下降的可持续性。非息收入结构变化也反映金融科技和财富管理业务的转型压力与机遇,行业整体面临利率市场化、竞争加剧和风险防控等多重挑战。
农业银行2026年半年报重点分析了哪些方面?
农业银行2026年半年报重点分析了业绩表现、信贷结构、息差动态、非息收入、分红政策、资产质量及投资建议。业绩表现上,营收利润增速改善,但中收和费用端仍存压力;信贷扩张聚焦县域和普惠,体现政策导向;息差改善是核心亮点,但需警惕资产质量边际恶化风险;非息收入受基数效应影响,投资收益增长突出;中期分红率提升增强股东回报;不良率下降但生成率上升,提示信用风险累积。报告维持“推荐”评级,但未提供具体估值判断。
当前银行业市场现状如何?
当前银行业市场现状呈现分化态势:一方面,大型银行凭借规模优势和政策支持,营收利润保持增长,信贷结构优化,息差边际改善,但不良生成率上升和存款竞争加剧带来隐忧;另一方面,中小银行面临盈利压力,需加速数字化转型提升竞争力。监管政策持续引导服务实体经济,特别是县域和普惠金融,推动行业向高质量发展转型。市场整体利率环境复杂,银行需平衡风险与收益,资产质量管控成为关键考验。
农业银行2026年半年报存在哪些风险提示?
农业银行2026年半年报提示的主要风险包括:经济增长不及预期可能导致信贷需求疲软和不良率上升;宏观政策力度不及预期可能影响息差改善进程和资产质量;存款竞争加剧可能压缩净息差空间;金融科技竞争加剧可能侵蚀传统业务优势;资产质量边际恶化风险需持续关注,特别是个人贷款不良率上升和不良生成率反弹。此外,投资收益波动和非息收入稳定性也需警惕。