猜你想问
滨江集团2026年半年报核心内容有哪些?
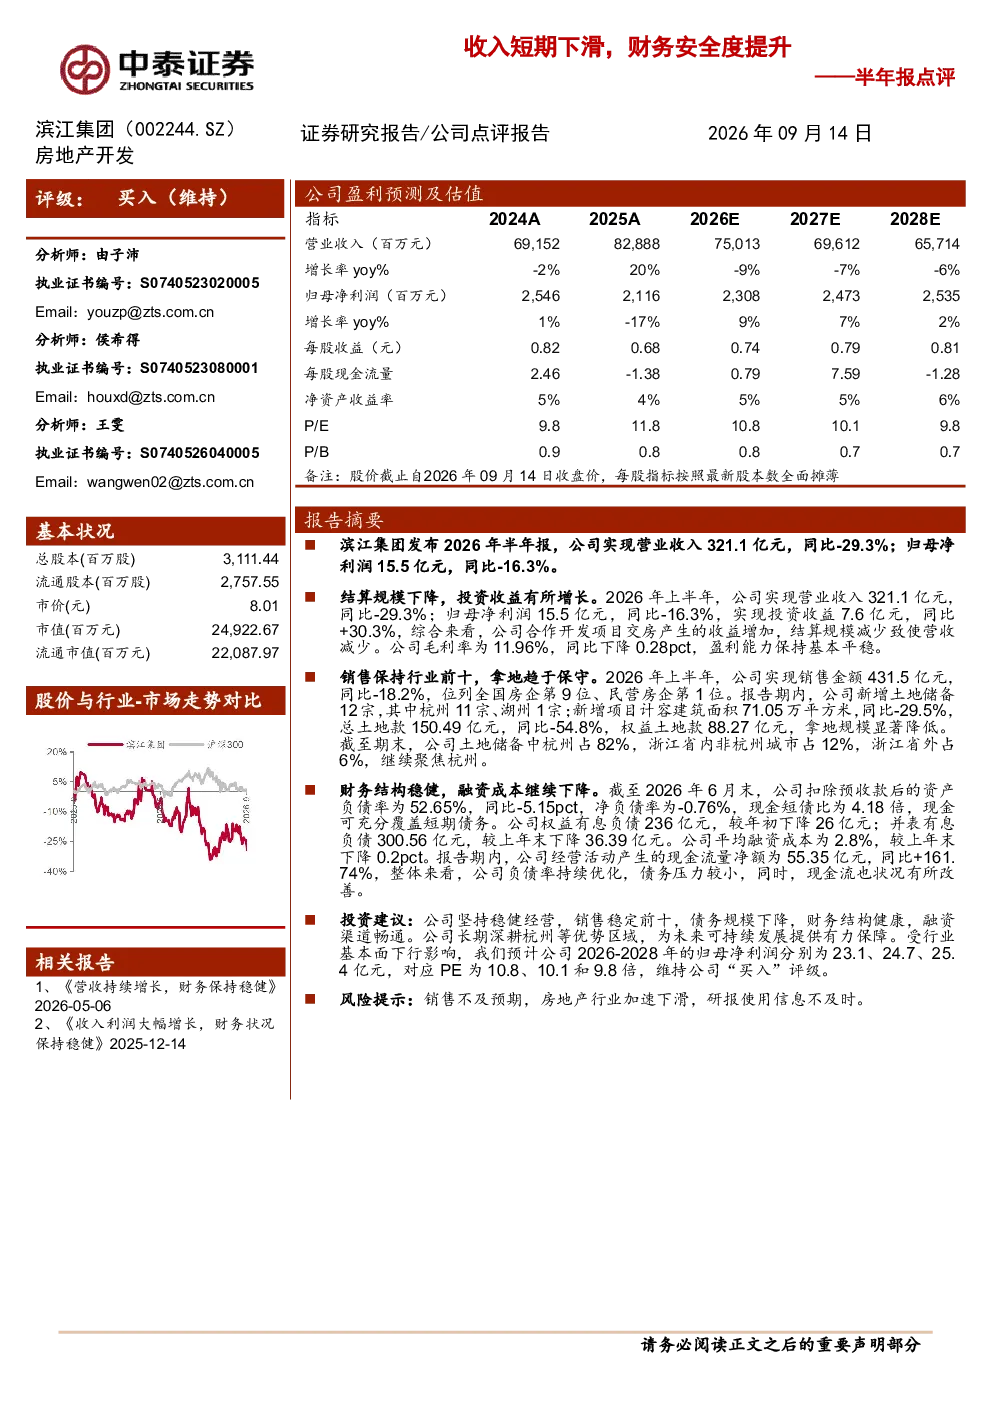
滨江集团2026年半年报显示,公司实现营业收入321.1亿元,同比-29.3%;归母净利润15.5亿元,同比-16.3%。结算规模下降导致营收减少,但投资收益增长30.3%。公司毛利率为11.96%,盈利能力基本平稳。销售金额431.5亿元,同比-18.2%,位列全国房企第9位、民营房企第1位。新增土地储备12宗,总土地款150.49亿元,同比-54.8%,拿地规模显著降低,继续聚焦杭州。财务结构稳健,资产负债率52.65%,净负债率-0.76%,融资成本2.8%。经营活动现金流净额55.35亿元,同比+161.74%
房地产行业发展趋势如何?
房地产行业正经历深度调整期,政策端持续优化以稳定市场,但行业整体面临需求收缩、供给过剩和信用风险挑战。头部房企通过降本增效、聚焦核心城市和优化债务结构应对压力,销售分化加剧,但优质房企仍能保持稳健经营。滨江集团等深耕区域市场的房企,凭借较强的品牌力和资源优势,在行业洗牌中展现韧性,未来发展趋势将更注重运营效率和可持续发展能力
研报对滨江集团的重点分析方向是什么?
研报重点分析了滨江集团的经营业绩、财务结构和拿地策略。在业绩方面,关注营收和利润的同比变化,以及投资收益的增减;财务结构上,评估资产负债率和净负债率的变化,以及融资成本和现金流状况;拿地策略上,分析新增土地储备的规模和区域布局,特别是公司继续聚焦杭州的策略。通过这些维度,评估公司的短期压力和长期发展潜力
当前房地产市场现状如何判断?
当前房地产市场处于筑底企稳阶段,政策端持续发力,但市场信心恢复仍需时间。销售端呈现结构性分化,一线和核心二线城市需求相对稳定,但三四线城市仍面临较大压力。房企普遍加强现金流管理,降本增效成为共识。滨江集团等稳健型房企在销售和财务上表现相对较好,但整体市场仍存在不确定性,需关注行业风险传导
研报提示的主要风险有哪些?
研报提示的主要风险包括销售不及预期和房地产行业加速下滑。销售不及预期可能导致公司业绩进一步承压,而行业加速下滑则可能引发更广泛的信用风险和流动性问题。此外,政策变化、融资环境收紧以及市场竞争加剧等因素也可能对公司经营产生不利影响,需密切关注市场动态和行业政策调整