猜你想问
鼎智科技2026年上半年营收增长显著,但净利润下滑的原因是什么?
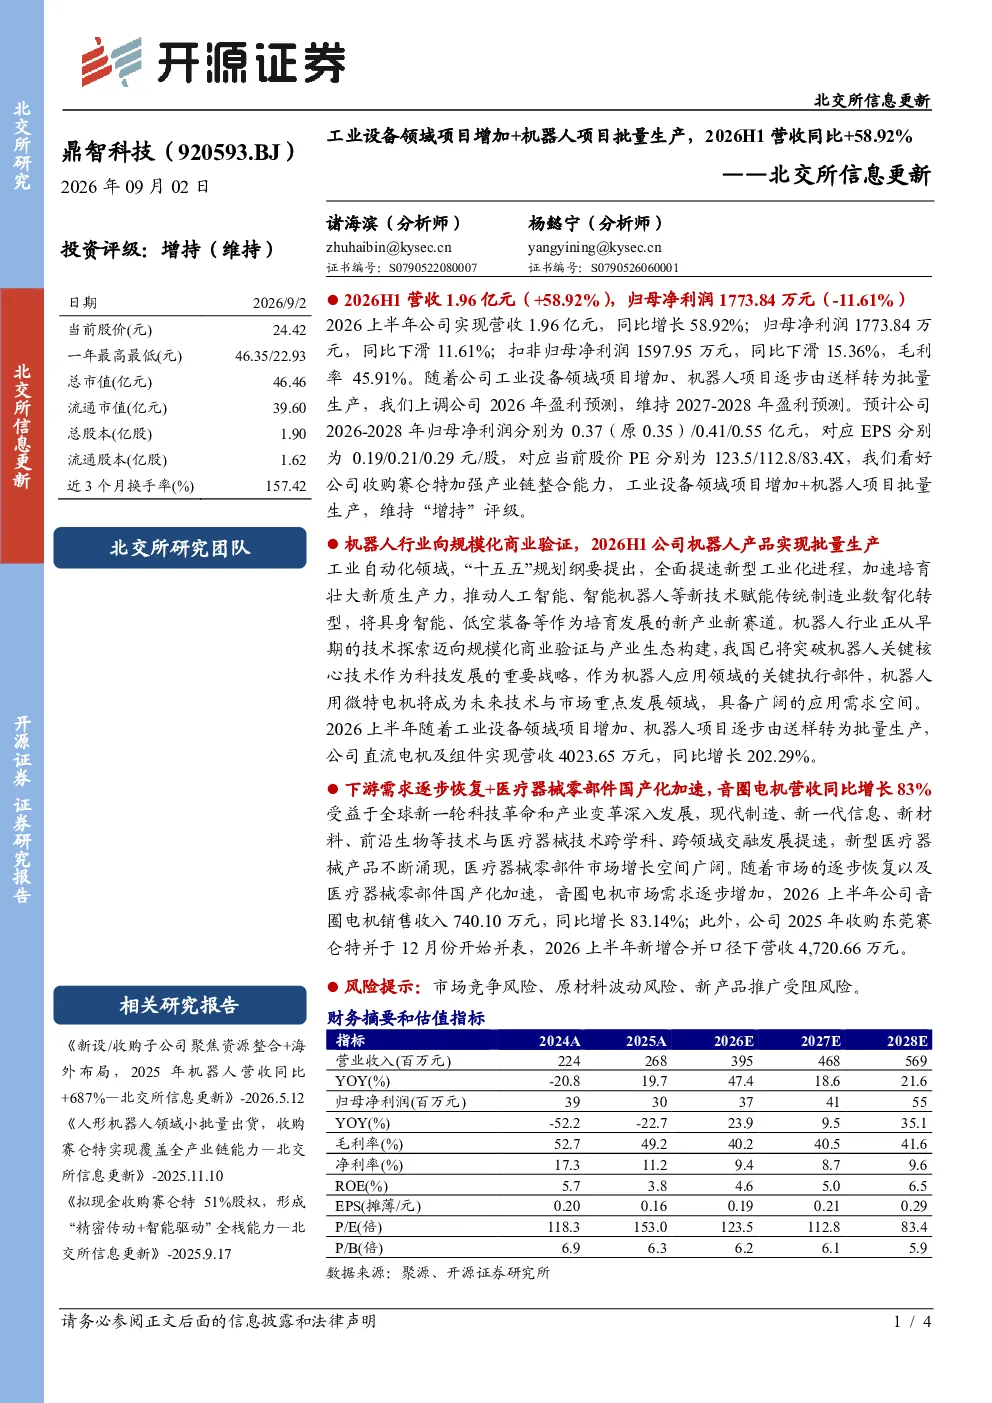
鼎智科技2026年上半年营收增长显著主要得益于工业设备领域项目增加和机器人项目批量生产,尤其是音圈电机销售收入大幅增长83.14%。然而净利润下滑,主要原因是销售费用和管理费用增加,以及原材料成本上升导致毛利率下降。公司通过收购赛仑特加强产业链整合,未来有望提升盈利能力。
机器人行业目前的发展趋势如何?
机器人行业正逐步向规模化商业验证阶段发展,我国政府将突破机器人关键核心技术作为科技发展重点。随着工业自动化和智能制造的推进,机器人用微特电机需求持续广阔。未来几年,机器人行业将更加注重性价比和应用场景落地,技术迭代速度加快,市场竞争加剧。
鼎智科技报告重点分析了哪些方向?
鼎智科技报告重点分析了公司在工业设备领域的项目拓展、机器人业务的批量生产进展,以及音圈电机市场需求变化。同时,报告关注了公司通过收购赛仑特加强产业链整合的战略布局,评估其对未来盈利能力和市场竞争力的影响。此外,报告还分析了公司财务数据,包括营收、净利润、毛利率等关键指标的变化趋势。
当前机器人用微特电机的市场现状如何?
当前机器人用微特电机市场处于快速发展阶段,市场需求持续增长。随着机器人应用场景的拓展,对微特电机的性能、精度和可靠性要求不断提高。市场竞争激烈,国内外厂商纷纷加大研发投入,技术创新成为核心竞争力。未来几年,市场将呈现集中度提升和产品高端化的发展趋势。
鼎智科技面临哪些风险?
鼎智科技面临的主要风险包括市场竞争风险,随着行业快速发展,新进入者不断涌现,市场竞争加剧可能导致公司市场份额下降。原材料波动风险,电机生产所需原材料价格波动可能影响公司盈利能力。新产品推广受阻风险,公司新开发的机器人用微特电机如果市场接受度不高,可能影响业绩增长。
你可能感兴趣
北交所信息更新:依托FPC技术拓展PCB硬板+光模块设备领域,2026H1营收同比增长23%
开源证券2026-09-11
科马材料:北交所信息更新,非道路领域湿式纸基摩擦片放量+商用车市场回暖托底,2026H1营收同比+9%
开源证券2026-08-25
北交所信息更新:聚焦液冷服务器快接头和半导体领域双赛道,2026H1营收同比+47%
机械设备开源证券2026-08-27
北交所信息更新:海工油气行业景气向上,海工软管高增叠加海外项目实现突破,2026H1营收同比+11.2%
开源证券2026-08-21
北交所信息更新:轨交和能源风机出口增加,船运+轨交产品支撑2026H1营收+13%
开源证券2026-08-30
北交所信息更新:2026H1半导体设备部件实现营收+178.95%,总归母净利润+239.25%
开源证券2026-08-28
北交所信息更新:2026H1归母净利润+36%、原丝营收+16.84%,年产15万吨项目陆续投产
开源证券2026-08-12
北交所信息更新:中标240万吨年煤制乙二醇项目、通过SABIC供应商准入,2026H1营收+21%
机械设备开源证券2026-08-17
北交所信息更新:海内外业务协同发力,聚氨酯行业景气上行,2026H1营收同比+29.56%
开源证券2026-08-12
北交所信息更新:长虹能源2026H1营收同比+24.78%,拟定增投入马来西亚基地新增1.7亿只产能
开源证券2026-09-03