猜你想问
这份研报主要分析了什么内容?
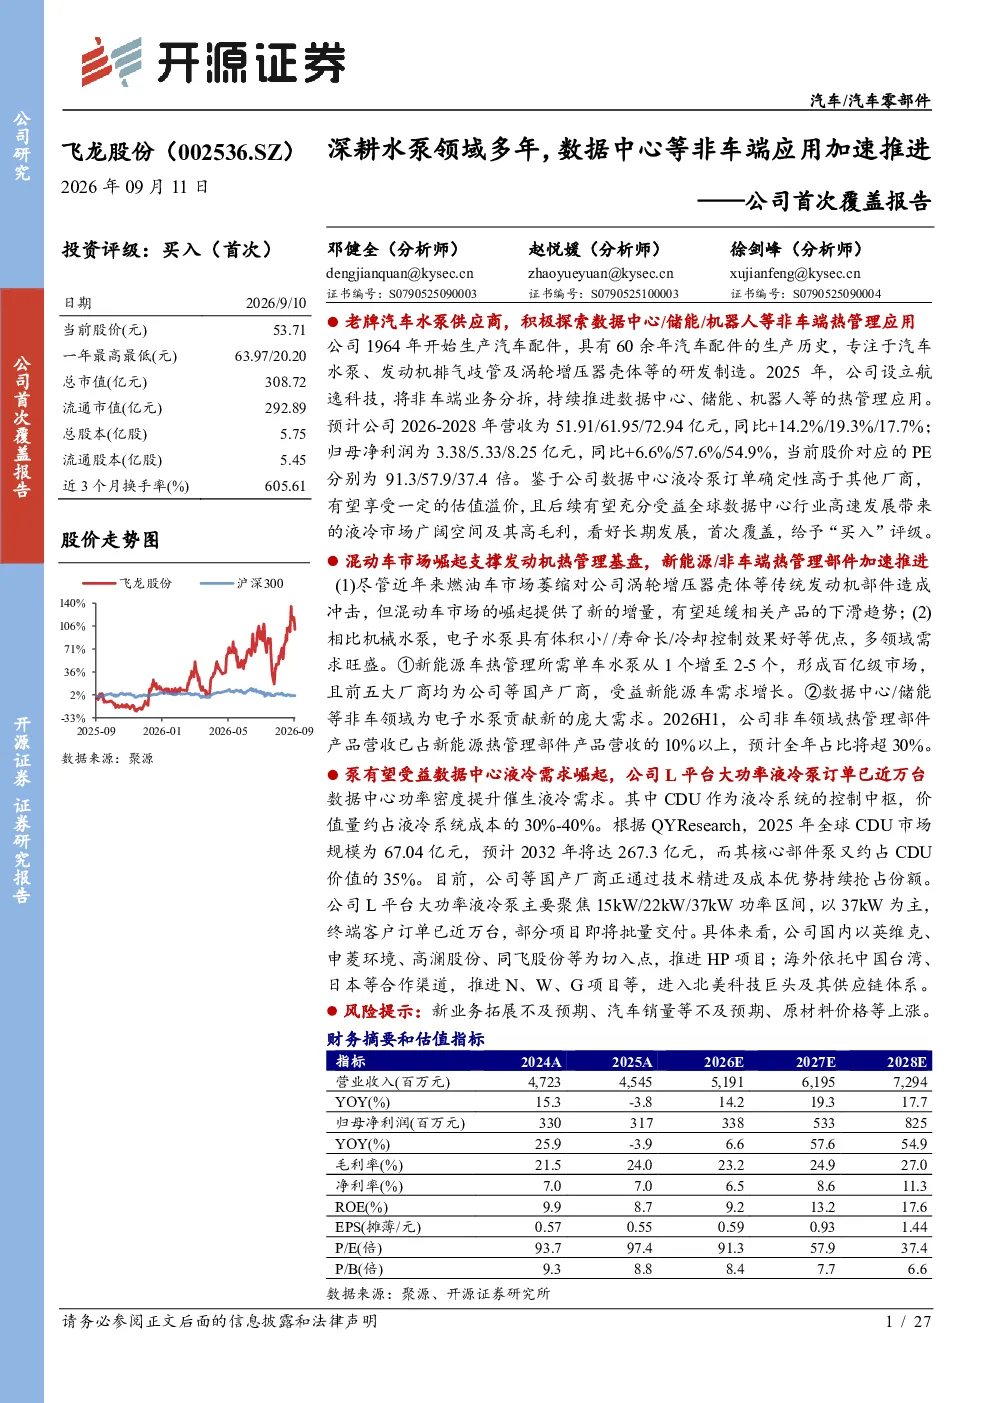
这份研报主要分析了飞龙股份的业务情况,包括其在汽车水泵领域的经验、产品矩阵、股权结构、财务状况、发动机热管理部件、新能源热管理产品(电子泵、热管理控制阀)以及数据中心散热业务。报告重点介绍了公司在非车端市场的拓展,特别是数据中心液冷泵产品的进展和市场前景。
数据中心液冷市场的发展趋势如何?
数据中心液冷市场正处于高速发展阶段,全球数据中心行业预计2026-2030年有望翻倍。随着AI算力需求高增,芯片功耗提升,传统风冷难以满足散热需求,液冷需求蓬勃发展。液冷系统利用液体的高导热、高传热特性,实现高效节能散热,市场前景广阔。
报告中提到了哪些重点分析方向?
报告重点分析了飞龙股份在非车端市场的拓展,特别是数据中心液冷泵产品的竞争力。公司液冷泵产品覆盖6W至80kW功率范围,分为μ平台、S平台、M平台和L平台,包括节点冷却、模块化侧挂式、机架内及行级CDU液冷泵应用。公司L平台大功率液冷泵终端客户订单已近万台,以37kW为主导。
目前数据中心液冷市场的市场现状是怎样的?
目前数据中心液冷市场呈现蓬勃发展的态势,液冷系统因其高效节能的特性逐渐成为主流散热方案。随着数据中心功率密度提升,对散热效率的要求不断提高,推动液冷技术广泛应用。飞龙股份的液冷泵产品已获得近万台订单,主要集中于15kW、22kW、37kW三个功率区间,部分项目即将进入批量交付阶段。
研报中提到了哪些风险提示?
研报中提示了几个风险点:新业务拓展不及预期,特别是非车端业务如数据中心液冷泵的市场拓展可能面临挑战;汽车销量等宏观因素可能影响公司传统车端业务;原材料价格持续上涨可能对公司的盈利能力造成压力。这些因素需要关注,但研报也指出公司数据中心液冷泵订单确定性较高,具备一定竞争优势。
你可能感兴趣
首次覆盖报告深耕海外阀门市场,数据中心阀门细分领域领先
东方财富2025-09-23
【风口研报公司】超百亿元研发费用砸向5G及5G-A、芯片、服务器等领域,分析师看好公司5G主设备连续多年排名全球第二、并加速推进连接向算力拓展,新技术有望催生新场景;另有家光伏稀缺高成长标的
未知机构2024-03-11
公司首次覆盖报告:深耕服务器优质赛道,受益数据中心扩建
电子设备开源证券2020-07-09
首次覆盖报告:精密车床顶尖品牌,多年深耕迎来星辰大海
国盛证券2024-06-05
公司首次覆盖报告:深耕PCB领域四十年,特斯拉产业链打造升值空间
电子设备开源证券2025-08-26
公司首次覆盖报告:深耕人造金刚石领域,培育钻石领军企业
建筑建材开源证券2022-01-06
公司首次覆盖报告:深耕智能切割领域,成长性突出
机械设备信达证券2024-07-10
公司首次覆盖报告:深耕麻醉镇痛领域,积极拓展海外市场
医药生物开源证券2024-09-24
公司首次覆盖报告:深耕全球POCT市场,创新引领毒检领域
开源证券2024-07-29
公司首次覆盖报告:深耕高精度齿轮领域,新能源业务驶入快车道
机械设备开源证券2022-06-27