猜你想问
欧央行加息25BP对市场有何影响?
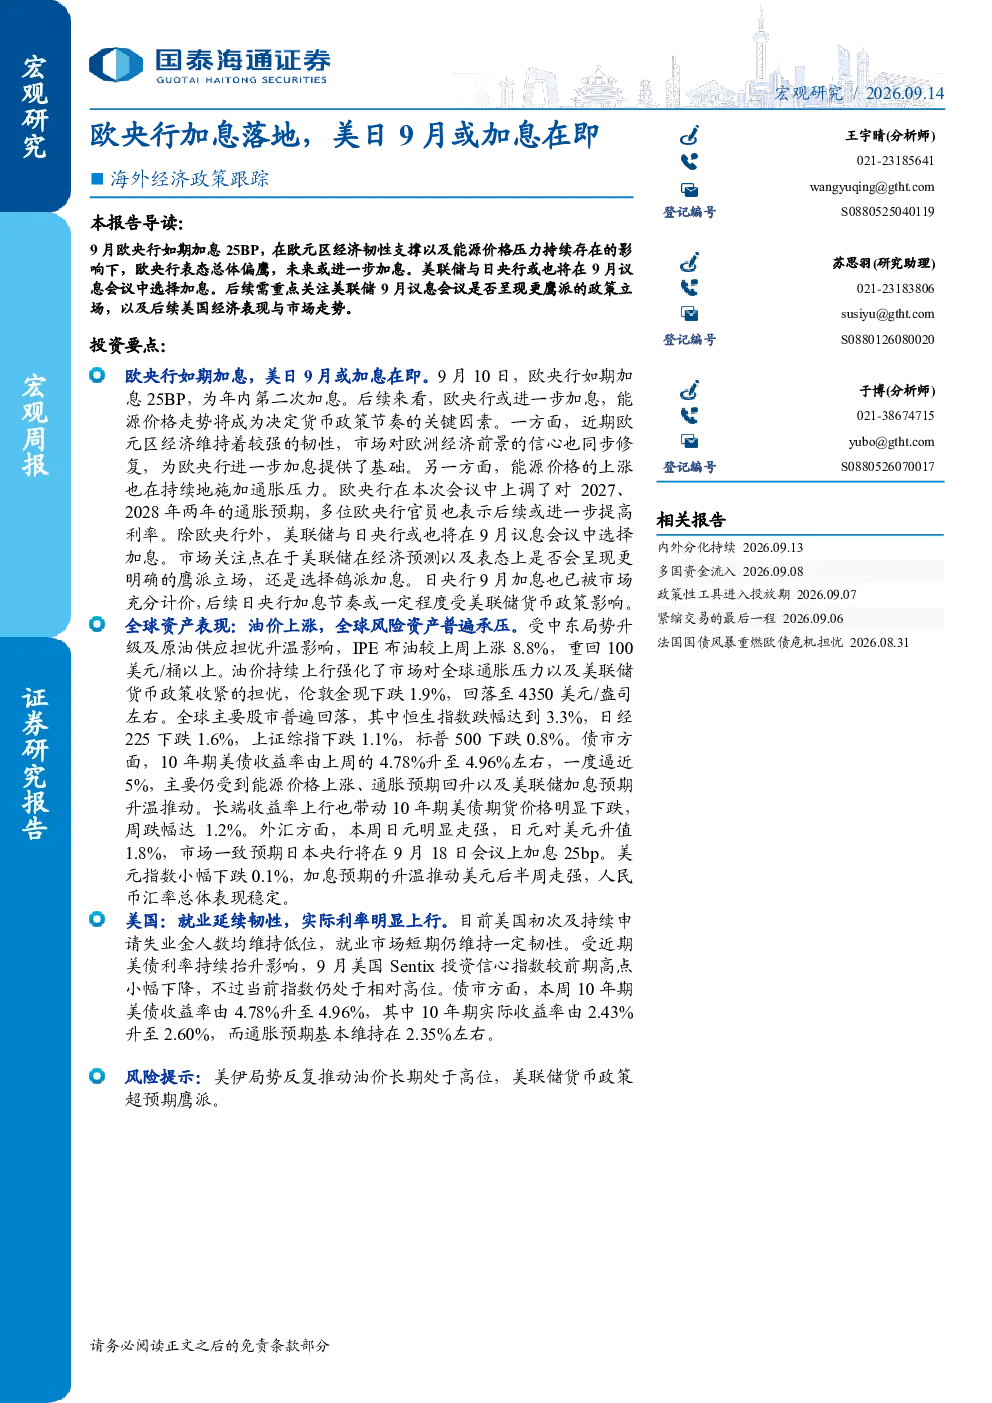
欧央行9月如期加息25BP,存款便利利率升至2.50%,主要再融资利率和边际贷款便利利率分别升至2.65%和2.90%,符合市场预期。此举显示欧央行维持紧缩政策立场,市场已定价年内或仍有三次25BP加息。加息后短期政府债券面临抛售压力,同时能源价格走势成为影响未来政策的关键因素。
全球油价上涨对股市有何影响?
受中东局势及原油供应担忧影响,IPE布油上涨8.8%,重回100美元/桶以上,伦敦金下跌1.9%。油价上涨加剧通胀压力,全球主要股市普遍回落,恒生指数跌3.3%,日经225跌1.6%,上证综指跌1.1%,标普500跌0.8%。10年期美债收益率升至4.96%,长端收益率上行带动10年期美债期货价格下跌1.2%。
美国就业市场表现如何?
美国就业市场延续韧性,初次及持续申请失业金人数均处于低位,显示劳动力市场依然强劲。美国Sentix投资信心指数虽小幅下降,但仍处于相对高位。10年期美债实际收益率从2.43%升至2.60%,上行17BP,主要原因是通胀预期上升推动名义收益率攀升至5%。美国财政部宣布进行最多60亿美元的10年至20年期国债回购,但规模低于市场预期,美债价格跌幅扩大。
报告提示的主要风险有哪些?
报告提示的主要风险包括美伊局势反复推动油价长期处于高位,可能加剧全球通胀压力;美联储货币政策超预期鹰派,可能导致全球流动性收紧,影响资产价格表现。此外,欧央行未来加息路径的不确定性、全球主要经济体通胀走势以及地缘政治风险也是需要关注的因素。
美日央行9月加息可能性有多大?
市场普遍预期日本央行9月加息25BP,主要基于日元走强、对美元升值1.8%以及日本通胀回升的背景。美国方面,尽管就业市场表现强劲,但通胀压力仍存,10年期美债收益率已升至4.96%,市场对美联储9月加息预期较高。然而,实际政策走向仍需关注美联储对经济数据的解读以及全球金融市场的反应。
你可能感兴趣
海外经济政策跟踪:美联储大概率再降息,日央行或重拾加息
金融国泰海通证券2025-12-08
海外经济政策跟踪:鲍威尔转鸽,9月或开启降息
商贸零售国泰海通证券2025-08-25
海外经济政策跟踪:美日联合干预日元的效果与前景
国泰海通证券2026-08-10
沪锡日评:欧央行或加快量化紧缩步伐,美联储9月加息预期减弱
宏源期货2023-09-06
欧央行9月议息会议点评:欧央行加息或已完成,但降息仍有距离
交银国际2023-09-15
宏观策略日报:欧央行加息落地,未来或将继续保持较快的加息节奏
东海证券2023-02-03
【海外经济系列】欧央行加息曲线或更陡峭
中泰证券2022-09-05
海外央行前瞻:9月、10月美欧央行或放大招
光大银行2017-08-04
9月欧央行议息会议点评、每周经济观察:欧央行超预期加码宽松,海外或至“多事之秋”
华创证券2019-09-16
海外经济政策跟踪:美联储 10 月或降息,日央行或按兵不动
商贸零售国泰海通证券2025-10-27