猜你想问
本周电力公用环保行业主要表现如何?
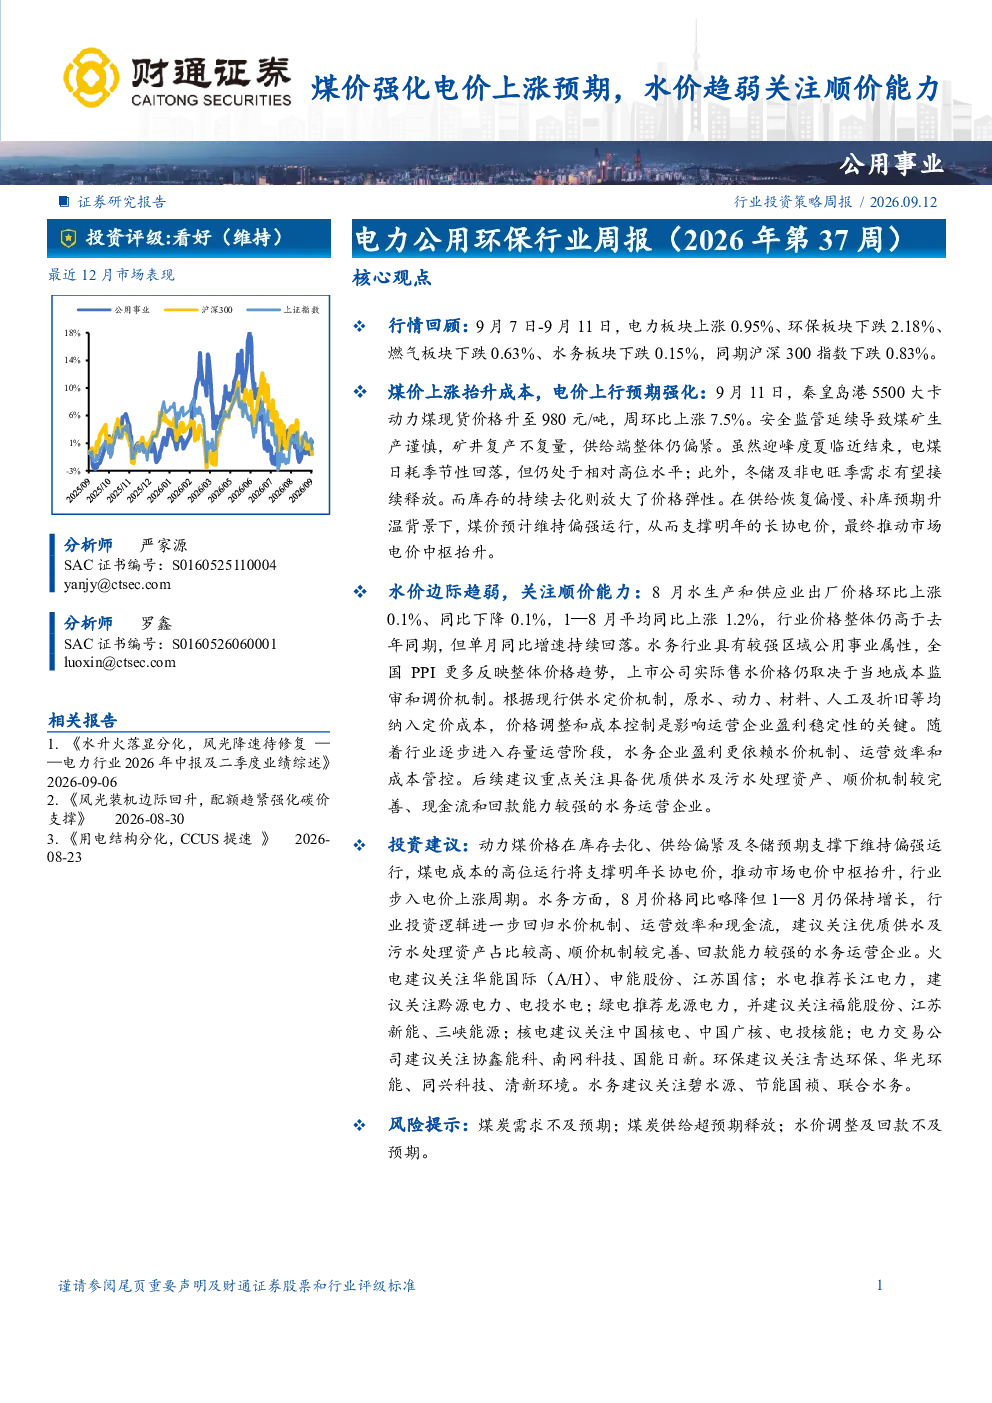
本周电力板块上涨0.95%,环保板块下跌2.18%,燃气板块下跌0.63%,水务板块下跌0.15%,同期沪深300指数下跌0.83%。电力板块上涨主要受煤价上涨预期强化带动,而环保板块则表现不佳。
煤价上涨对电价有何影响?
秦皇岛港5500大卡动力煤现货价格升至980元/吨,周环比上涨7.5%。安全监管导致煤矿生产谨慎,供给端整体偏紧。库存持续去化放大了价格弹性。煤价预计维持偏强运行,支撑明年长协电价,推动市场电价中枢抬升。煤价上涨是支撑电力板块上涨的重要因素。
水务行业未来投资逻辑是什么?
水务行业具有较强区域公用事业属性,全国PPI更多反映整体价格趋势,上市公司实际售水价格仍取决于当地成本监审和调价机制。8月水生产和供应业出厂价格环比上涨0.1%,同比下降0.1%,1—8月平均同比上涨1.2%。行业投资逻辑进一步回归水价机制、运营效率和现金流,建议关注优质供水及污水处理资产占比较高、顺价机制较完善、回款能力较强的水务运营企业。
当前电力市场现状如何?
电力板块近期表现强势,主要受煤炭价格持续上涨带动。煤炭供给端偏紧,库存持续去化,价格弹性放大。煤价上涨预期强化了市场对明年长协电价的预期,推动市场电价中枢抬升。同时,水价边际趋弱,关注水务板块的顺价能力。整体来看,电力板块短期表现较好,但需关注煤炭供需变化及水价调整等因素。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:煤炭需求不及预期可能导致煤价承压;煤炭供给超预期释放可能引发价格下跌;水价调整及回款不及预期可能影响水务板块盈利能力。此外,电力板块还需关注安全监管政策变化对煤炭生产的影响,以及水电、核电等不同电源类型的供需平衡情况。
你可能感兴趣
财通公用周会:煤价强化电价上涨预期,水价趋弱关注顺价能力
未知机构2026-09-14
十五五重磅政策联袂登场,直指碳达峰&循环经济——电力公用环保行业周报(2026年第27周)
公用事业财通证券2026-07-05
电力公用环保行业周报(2026年第29周):固废十五五规划出炉,气温扰动6月用电需求
财通证券2026-07-20
电力公用环保行业周报(2026年第30周):可再生规划护航发展,绿证指数引领价格发现
财通证券2026-07-27
电力公用环保行业周报(2026年第21周):绿电直连主体多元,生态保护补偿升维
公用事业财通证券2026-05-24
公用环保行业202506第5期:江苏7月电力集中竞价交易电价企稳回升,2025年5月工业级混合油(UCO)出口均价同比+1.3%
公用事业国信证券2025-06-29
电力公用环保行业周报(2026年第23周):核算闭环锚定绿电价值,容量补贴赋能储能成长
公用事业财通证券2026-06-08
电力公用环保行业周报(2026年第31周):核电新周期启幕,工业低碳“十五五”落地
财通证券2026-08-03
电力天然气周报:国内外煤价气价均走弱,现货电价环比上涨
公用事业信达证券2023-02-12
公用事业行业周报(2023年第37周):电力现货扬帆起航,水资源管控再强化
公用事业民生证券2023-09-23