猜你想问
恒林股份2026年中报主要财务数据表现如何?
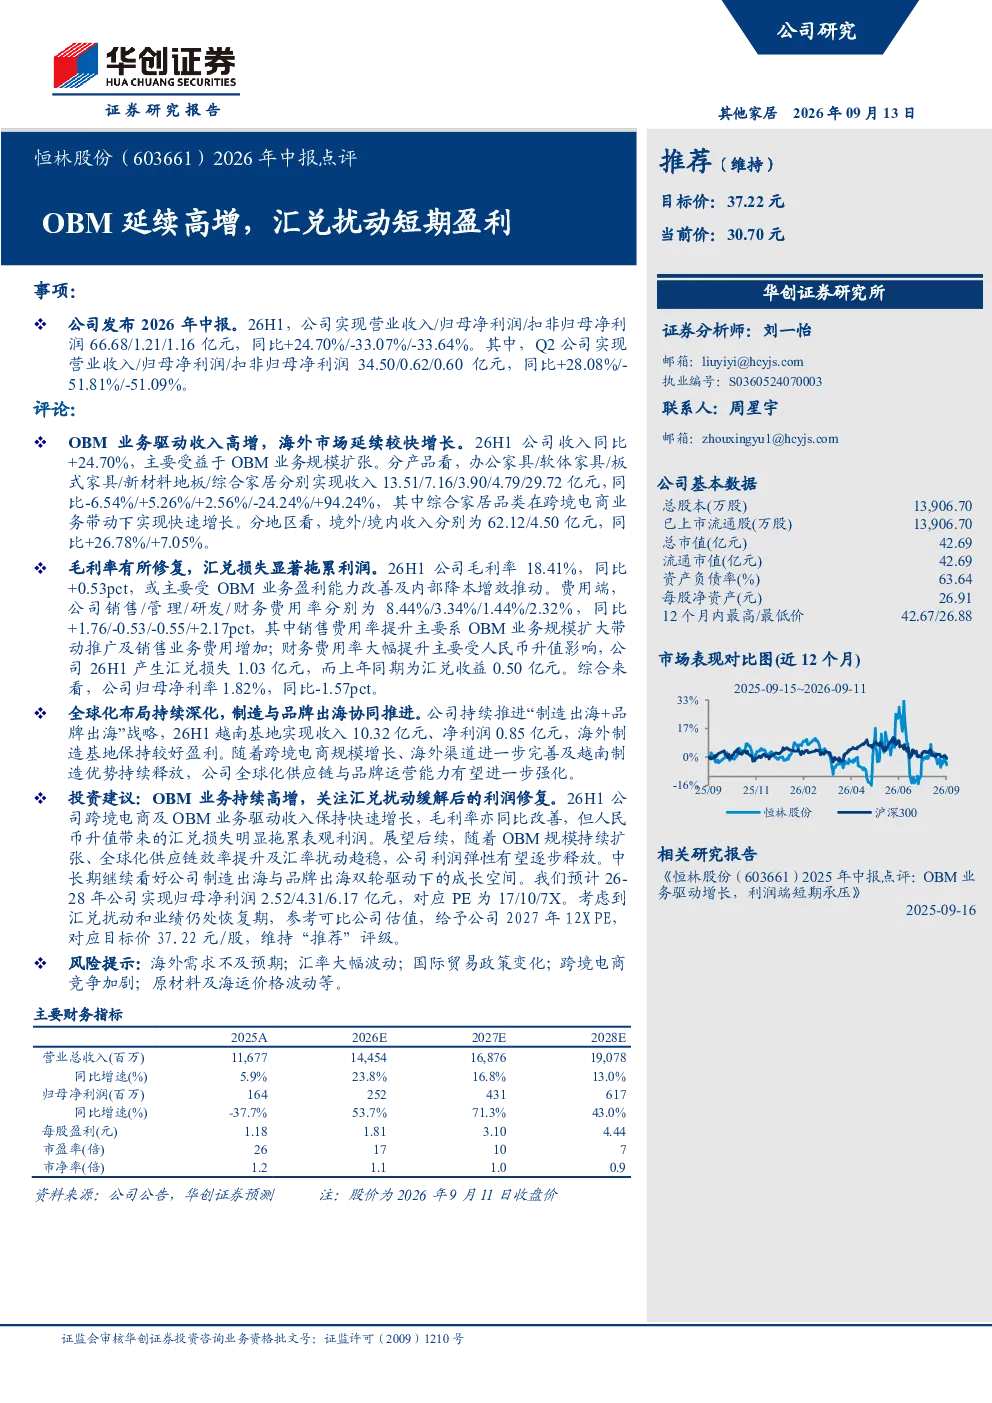
2026年中报显示,恒林股份实现营业收入66.68亿元,同比增长24.70%;归母净利润1.21亿元,同比下降33.07%;扣非归母净利润1.16亿元,同比下降33.64%。Q2单季表现更差,营收34.50亿元,同比增长28.08%,但归母净利润和扣非归母净利润分别下降51.81%和51.09%。收入增长主要来自OBM业务扩张,其中综合家居品类因跨境电商业务增长显著,境外收入占比提升至62.12亿元,同比增长26.78%。
轻工制造行业发展趋势如何?
轻工制造行业正经历数字化转型和全球化布局加速。企业通过跨境电商拓展海外市场,推动OBM业务增长,同时优化供应链管理提升效率。越南等海外生产基地的布局,增强了企业的国际竞争力。跨境电商规模持续扩大,海外渠道逐步完善,为行业带来新的增长点。但需关注国际贸易政策变化、原材料及海运价格波动等挑战。
恒林股份报告中哪些方面是重点分析?
报告重点分析了恒林股份OBM业务的扩张表现,特别是跨境电商带来的收入增长。同时关注了公司全球化战略的推进,包括越南基地的运营成效。报告指出,毛利率有所修复,但汇兑损失显著拖累利润,需要关注汇率波动对公司盈利能力的影响。此外,报告还分析了公司内部降本增效的举措及其效果。
当前轻工制造市场现状如何?
当前轻工制造市场呈现多元化发展趋势,跨境电商成为重要增长引擎。企业积极拓展海外市场,推动产品出海和品牌出海。OBM模式受到市场青睐,带动行业收入增长。但市场竞争加剧,原材料及海运成本上升,汇率波动等风险因素对行业盈利能力造成压力。企业需加强风险管理,提升供应链韧性。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:海外需求不及预期可能导致收入增长放缓;汇率大幅波动可能影响公司盈利能力,2026H1已产生1.03亿元汇兑损失;国际贸易政策变化可能增加出口成本;跨境电商竞争加剧可能压缩利润空间;原材料及海运价格波动可能影响生产成本。这些因素需持续关注,以评估公司长期发展前景。