猜你想问
这份报告的核心内容是什么?
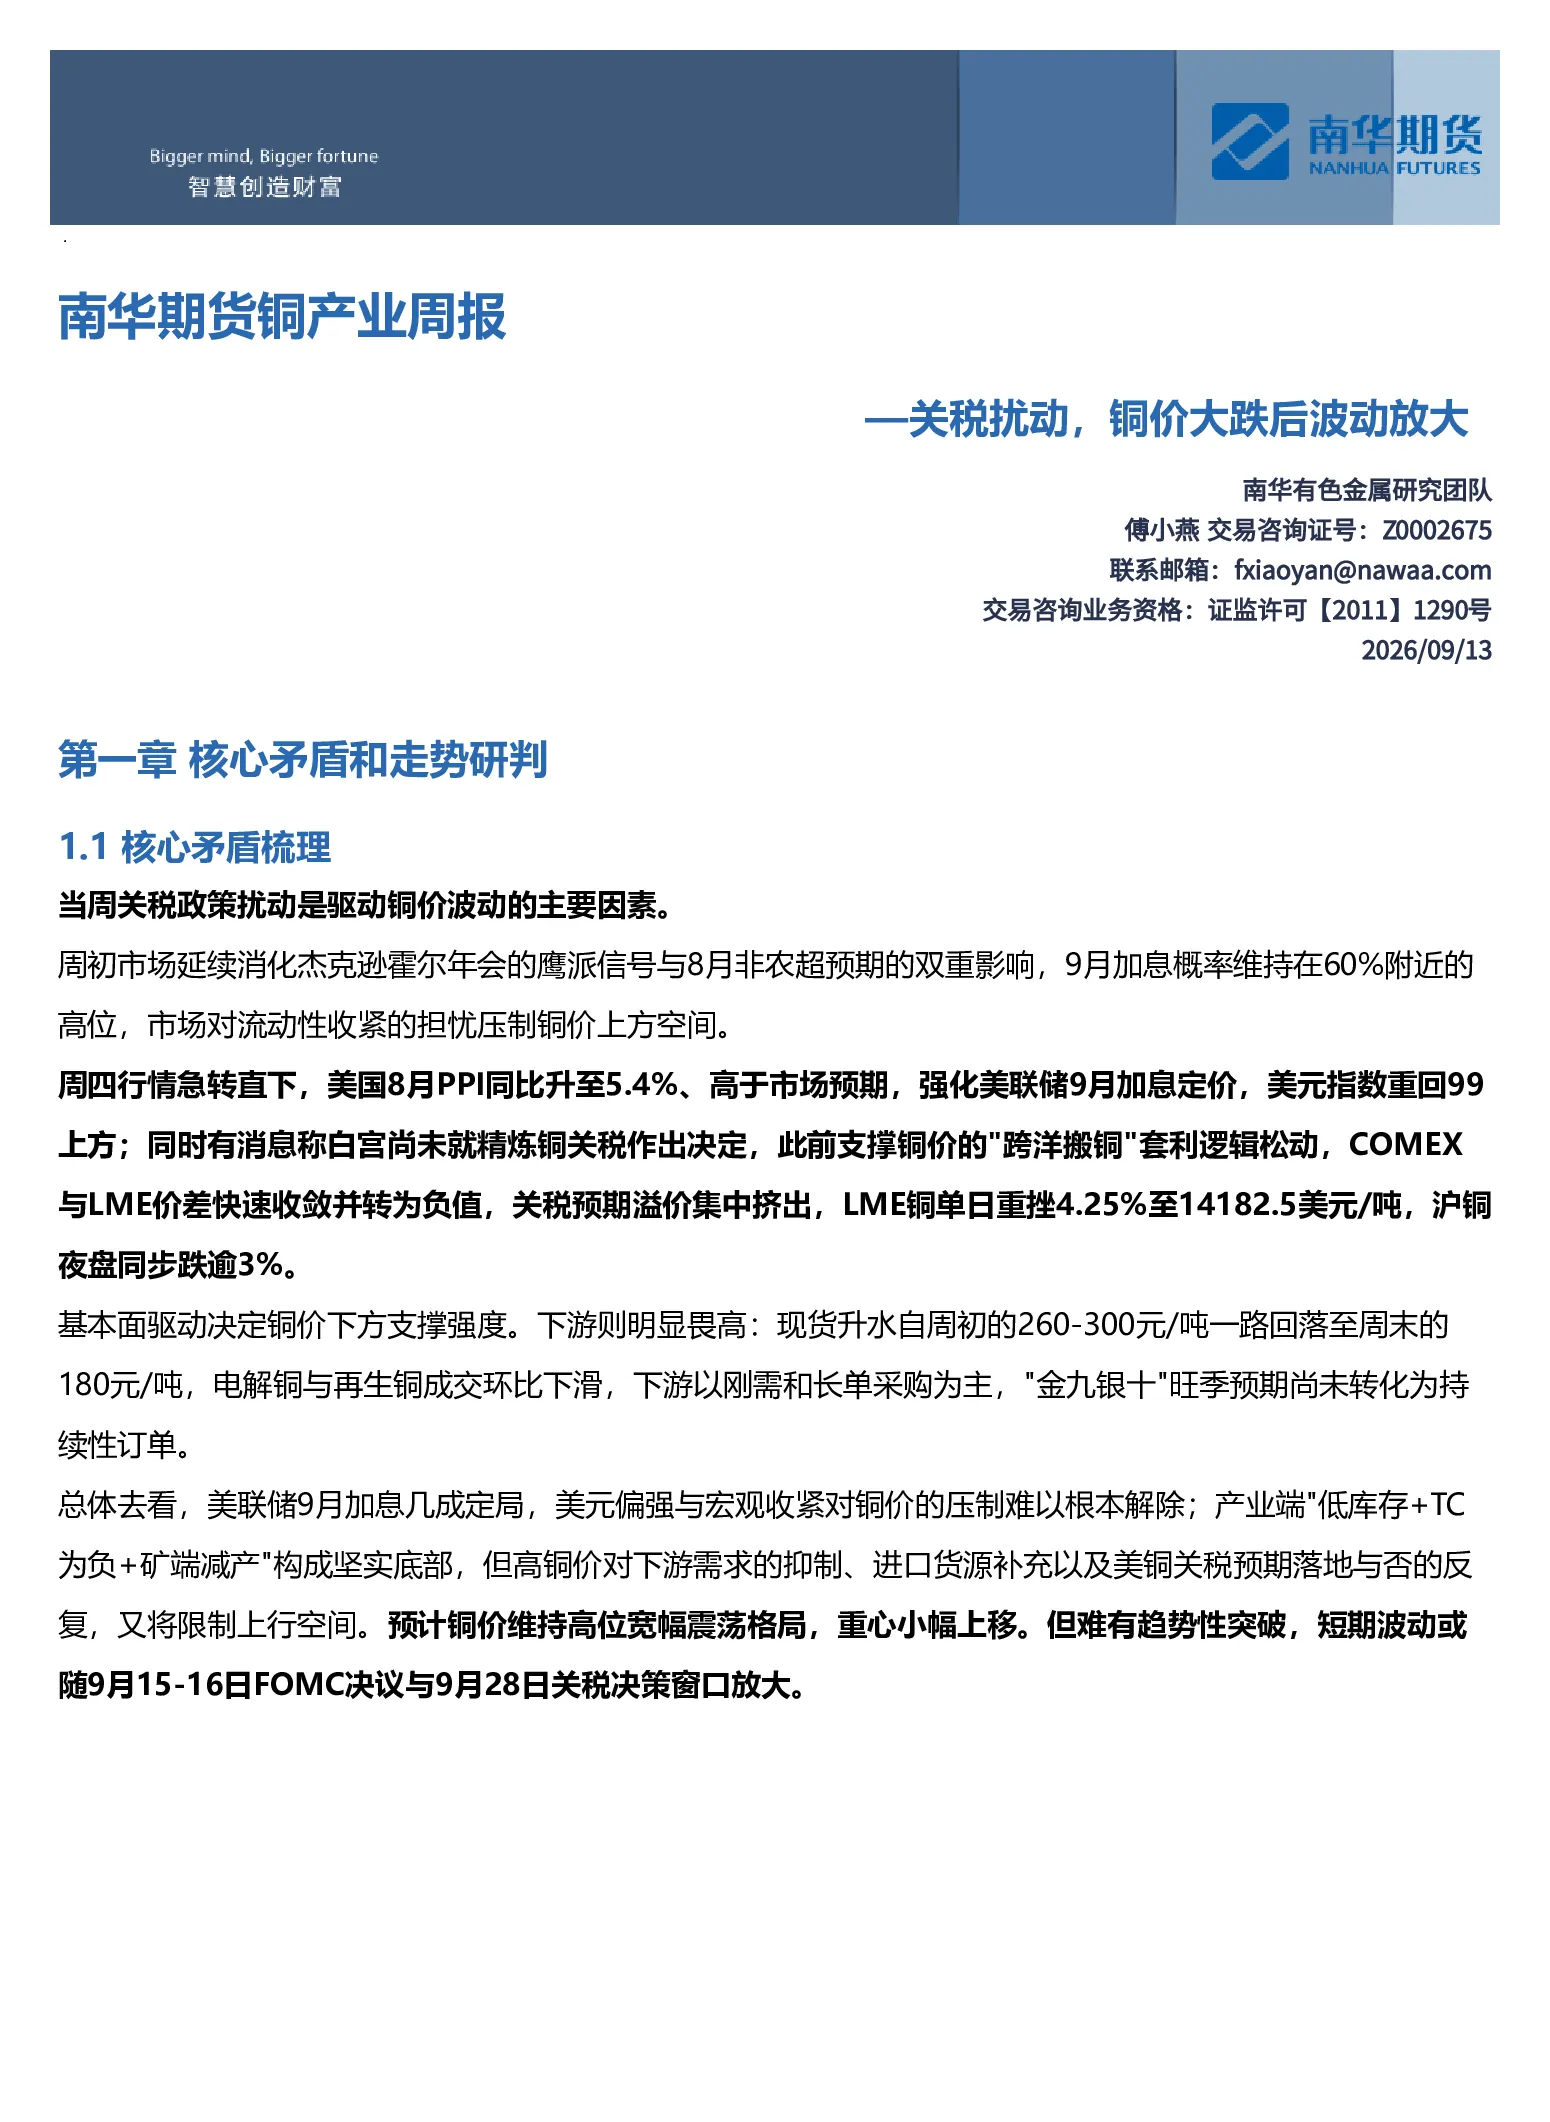
报告指出,当周关税政策扰动是驱动铜价波动的主要因素。美联储9月加息预期、美元走强以及宏观收紧政策压制铜价上方空间;产业端“低库存+TC为负+矿端减产”构成坚实底部,但高铜价抑制下游需求、进口货源补充以及美铜关税预期落地与否的反复,限制上行空间。预计铜价维持高位宽幅震荡格局,重心小幅上移,难有趋势性突破。短期波动或随9月15-16日FOMC决议与9月28日关税决策窗口放大。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现高位宽幅震荡格局。美联储加息预期、美元走强及宏观收紧政策压制铜价上方空间,而产业端低库存、TC为负及矿端减产提供支撑。高铜价抑制下游需求,进口货源补充及美铜关税预期的不确定性限制上行空间。加拿大矿商产量下降、成本下降构成利多因素,但白宫关税决定、美国CPI上升等强化美联储加息预期构成利空。美国铜关税进展、冶炼减产、AI需求等因素影响长期铜价走势。
报告重点分析了哪些方向?
报告重点分析了关税政策对铜价的影响、铜价走势研判、月差及基差变化、现货升贴水、盘面利润、产业链动态及供需关系。具体包括:关税政策扰动铜价波动;沪铜和LME铜处于上涨中期,趋势向上,价格区间明确;月差、基差、现货升贴水均处于历史较高或正常区间;加拿大矿商产量下降、美国CPI上升等利空因素;国内电解铜库存去库、进口量减少等产业链动态;美联储加息预期、美元走强压制铜价上方空间,低库存和矿端减产构成底部支撑。
当前铜市场现状如何判断?
当前铜市场现状呈现高位宽幅震荡,波动放大。LME铜注销仓单占比50%上下,国内外铜价比值小幅回升,进口利润好转。上海保税区库存小幅减少,洋山铜溢价反弹,国内社库延续去库趋势。沪铜交易量环比大幅增加183%,持仓量环比下降2.46%,投机度反弹。LME铜价位于14147-14875美元区间波动,COMEX铜价位于650.1-689.4美分/磅区间波动,均呈现区间内下跌。上期所铜库存继续回落,LME铜总库存维稳,Comex铜库存持续增加但增幅放缓。全球铜显性库存回落至92万吨左右。
这份报告有哪些风险提示?
报告提示的风险包括:关税政策不确定性,特别是美国精炼铜关税决定可能引发市场波动;美联储加息预期强化,美元走强压制铜价上方空间;宏观收紧政策对铜价构成压力;高铜价抑制下游需求,进口货源补充及美铜关税预期落地与否的反复限制上行空间;加拿大矿商产量下降及成本下降可能带来的市场预期变化;国内电解铜库存去库、进口量减少等产业链动态可能引发市场情绪变化。需关注9月15-16日FOMC决议与9月28日关税决策窗口对市场情绪的影响。