核心矛盾及走势研判
核心矛盾
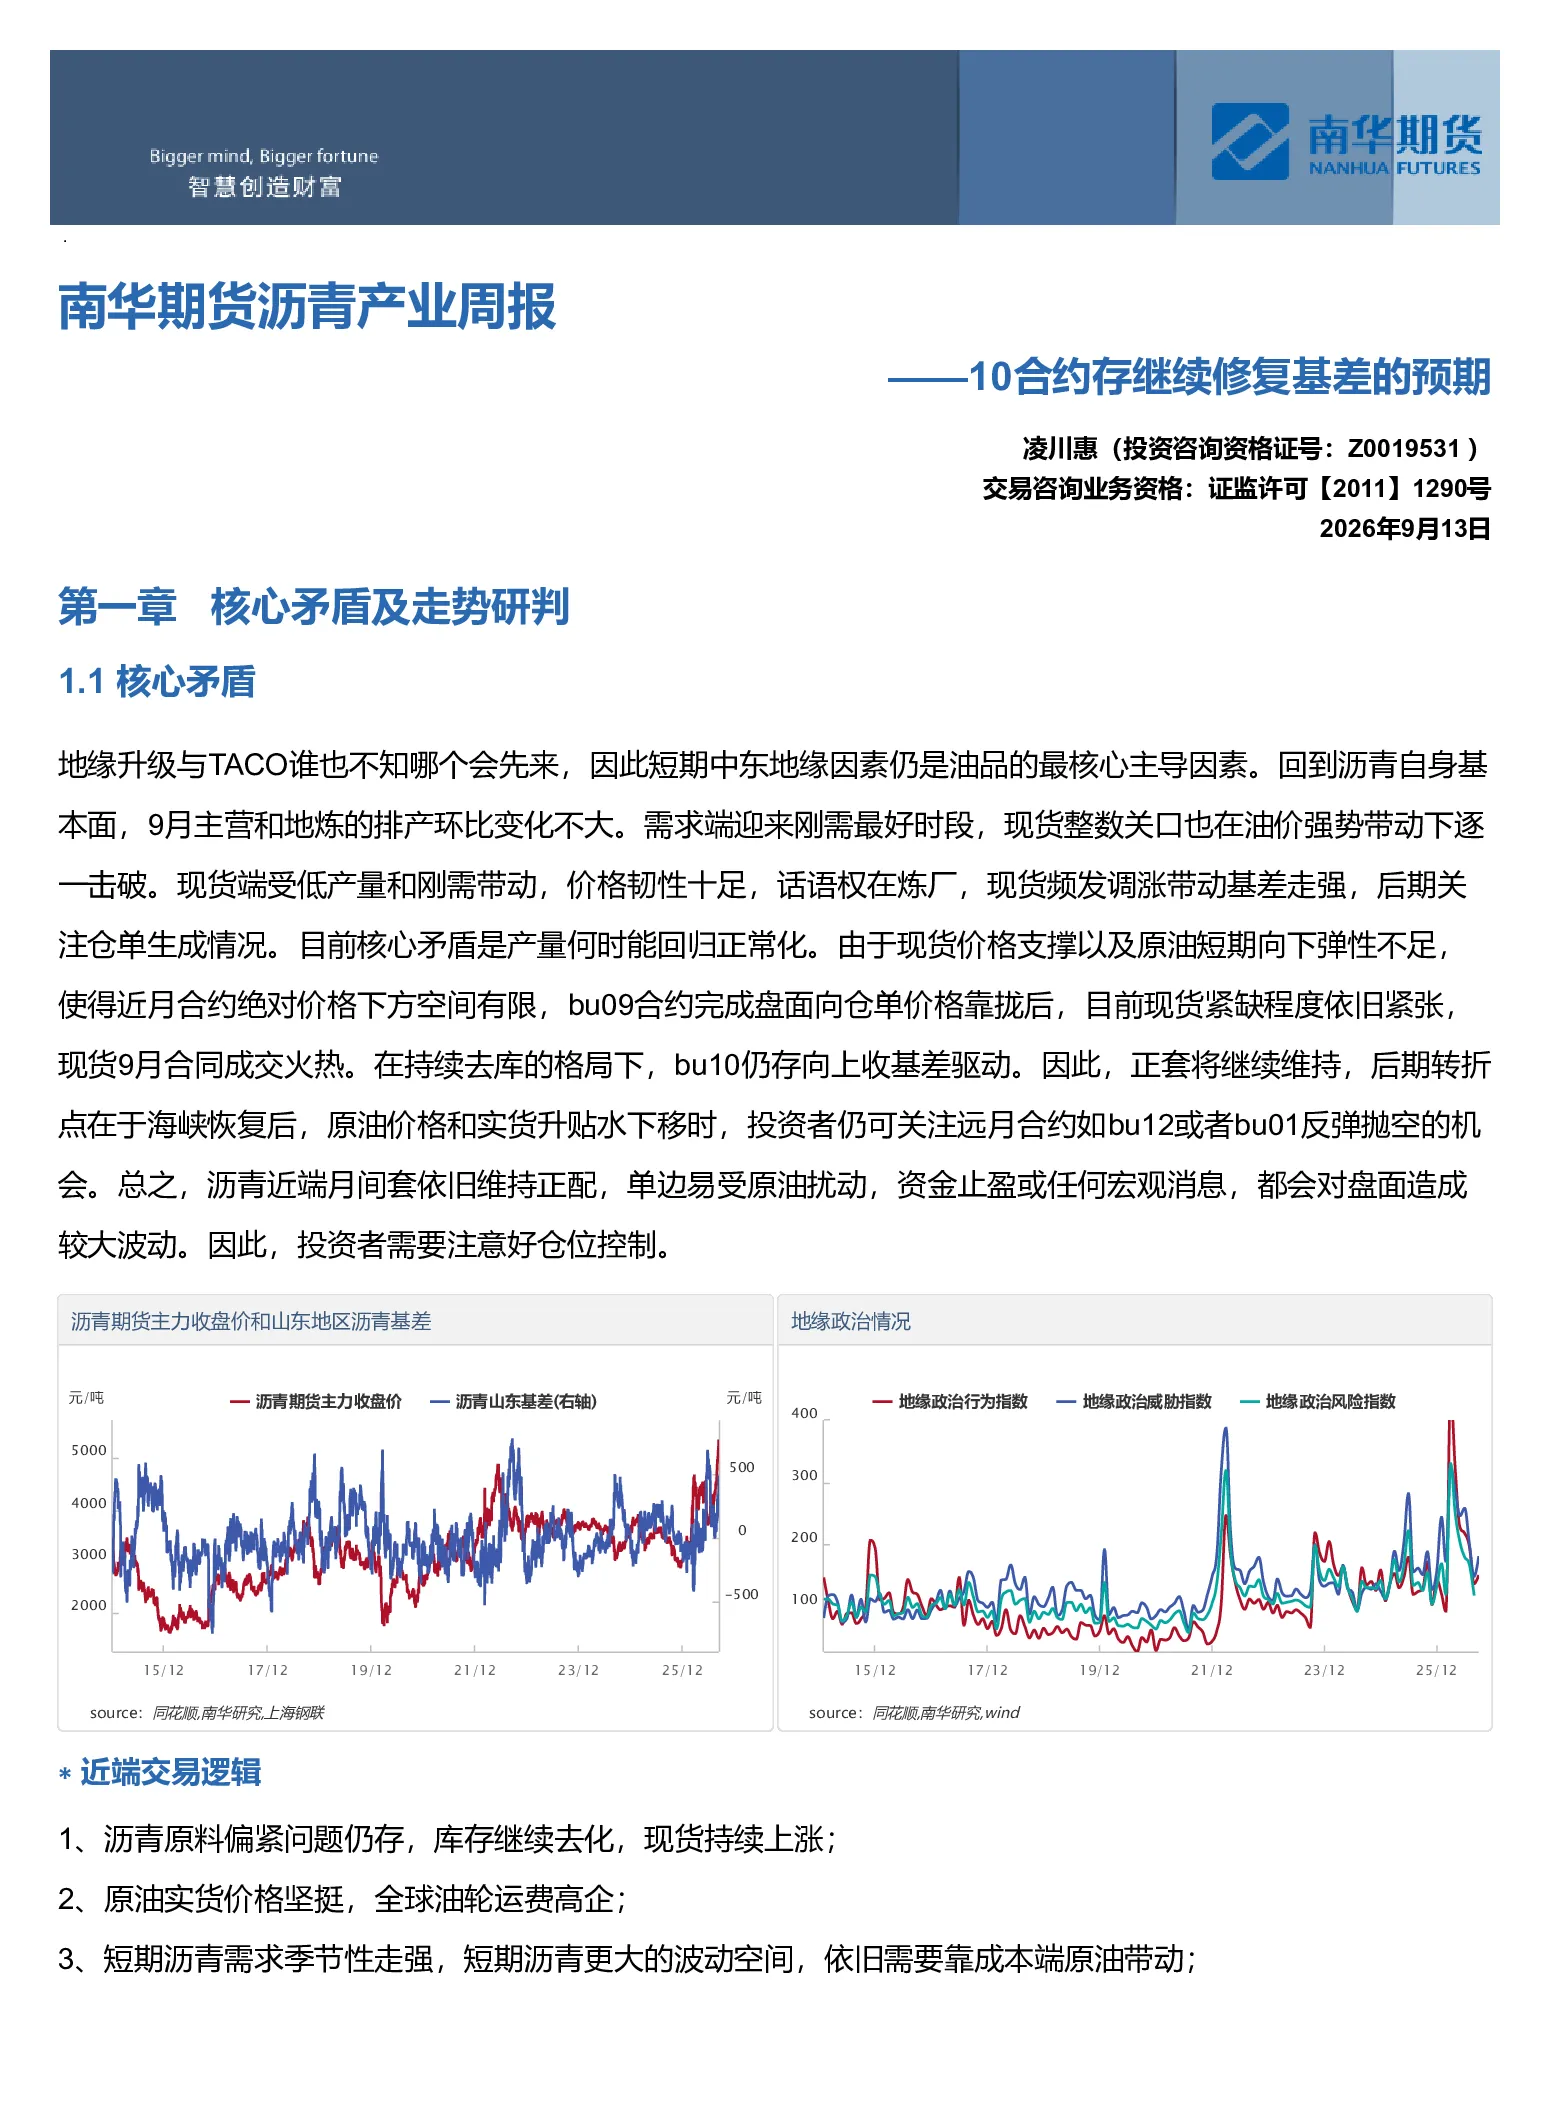
地缘政治风险(中东局势)与TACO(供应中断)是当前油品市场最核心的矛盾,短期中东地缘因素仍主导油品价格。沥青基本面方面,9月主营和地炼排产环比变化不大,需求端进入刚需最佳时段,现货价格在油价带动下逐个突破整数关口。现货端因低产量和刚需支撑,价格韧性十足,话语权在炼厂,基差走强。核心矛盾在于产量何时回归正常,近月合约绝对价格下方空间有限,BU09合约完成盘面向仓单价格靠拢后,现货紧缺程度依旧,现货9月合同成交火热。持续去库格局下,BU10仍存向上收基差驱动,正套继续维持。后期转折点在于海峡恢复后,原油价格和实货升贴水下移时,可关注远月合约如BU12或BU01反弹抛空机会。单边易受原油扰动,资金止盈或宏观消息对盘面影响较大,需注意仓位控制。
近端交易逻辑
- 沥青原料偏紧,库存继续去化,现货持续上涨;
- 原油实货价格坚挺,全球油轮运费高企;
- 短期沥青需求季节性走强,更大波动空间依赖成本端原油带动;
- 前期“十五”需求脉冲平淡,主因资金短缺未改善。
远端交易预期
- 宏观层面:成本端原油波动是主要因素,地缘局势主导原油波动;
- 政策层面:产业政策(税改、产能清退)是中长期关键因素;
- “十五五”规划对沥青需求端无超预期带动;
- 地缘局势和大国制裁影响原油边际变量;
- 沥青高估值需等待开工率恢复至正常区间下沿才具备回归基础。
价格及价差预测
- 趋势研判:区间震荡;
- 技术分析:关注BU2609支撑位表现;
- 策略建议:本部分暂停更新。
基差、月差及对冲套利策略建议
- 基差策略:因地缘扰动,基差阶段性偏强,关注BU09基差逢低多配机会;
- 月差策略:基差偏强,月差或走强趋势;
- 对冲套利策略:沥青与原油crack短期偏强驱动。
近期策略回顾
本部分暂停更新。
本周重要信息及下周关注事件
本周重要信息
- 利多信息:美伊局势紧张,曼德海峡发运下滑,原料升贴水上涨,沥青现货普涨;
- 利空信息:沥青高价抑制需求,下游观望情绪浓厚;
- 现货成交信息:本周各地区沥青价格普遍上涨200-435元/吨,原油价格上涨,成本支撑强劲,原料供应不足,沥青厂开工低位,部分品牌现货紧缺,高成本低供应推涨情绪,主力炼厂及地炼价格持续走高,贸易商惜售跟涨,成交重心上移。
- 现货市场后市展望:原料供应不足问题难解决,沥青社会库存低位惜售,后期供应延续低位,利好价格上涨,但高价抑制刚需释放,限制涨幅,短期价格或稳中偏强运行。
下周重要事件关注
- 地缘局势变化,中东原油最新发运和到货物流情况;
- 霍尔木兹、曼德海峡及苏伊士运河通航情况,美伊是否达成停火协议;
- 主营炼厂开工率及竞拍情况。
盘面解读
价量及资金解读
- 单边走势和资金动向:本周沥青盘面价格震荡偏强,市场情绪偏谨慎。沥青重点席位净多持仓增加,反映部分机构对后市看法转乐观,整体盈利席位净多略减。
- 基差结构:本周沥青基差冲高明显,盘面贴水,主要因炼厂原料不足,开工仅小幅提升,议价权在炼厂,报价频繁上调。
- 月差结构:沥青绝对价格因低产量低库存,月差结构维持Back结构,符合下游对高价抑制需求按需拿货特征。
估值和利润分析
产业链上下游利润跟踪
本周焦化料价格上涨550元/吨至5950元/吨,油价推涨叠加原油供应不足,部分地炼原油加工量偏低,焦化料资源紧张,市场主流成交重心上移。山东重交沥青主流成交价上涨320元/吨至5600-5650元/吨,少量项目赶工支撑刚需,炼厂开工率及库存率持续下降,沥青供应紧张,布伦特油价突破百元大关,多重利好支撑沥青价格走高,中石化炼厂沥青价格上调250元/吨,地炼沥青价格上涨至5450-5600元/吨。但价格上涨至高位后,市场接货能力下降,部分终端拌合站停工,地炼沥青价格推涨空间受限。短期高价抑制部分需求,但资源供应短期无恢复预期,炼厂库存低位运行,沥青价格保持坚挺。沥青价格上涨至历史高位,下游用户接受度下降,价格上涨幅度不及焦化料,二者价差扩大至350元/吨以上,地炼生产沥青利润不及焦化,原料供应紧张,短期炼厂沥青开工率仍将保持低位运行。
进出口利润跟踪
- 韩国市场:沥青船货华东到岸价上涨至760-770美元/吨,人民币完税价约5900元/吨。原油及燃料油价格上涨,炼厂重质原油紧张,沥青供应低位,基本无韩国沥青船货到国内,国内进口沥青库存低位,国产沥青价格持续上涨,带动进口沥青价格走高。
- 新马泰市场:新加坡沥青船货华南到岸价790-810美元/吨,人民币完税价约6100元/吨。进口资源稀少,华南部分项目用国产资源替代,国产沥青价格持续上涨,内销利润逐步改善,10月后出口量或有缩减趋势。
- 进口沥青市场综述与展望:进口资源稀少,价格跟随国产价格大幅走高。
供需及库存推演
供应端及推演
据百川盈孚统计,2026年1-9月中国沥青产量预计1483万吨,同比减少612万吨,下跌29%。其中:
- 中石油炼厂沥青产量预计277万吨,同比减少119万吨,下跌30%;
- 中石化炼厂沥青产量预计223万吨,同比减少279万吨,下跌56%;
- 中海油炼厂沥青产量预计169万吨,同比增加17万吨,上涨11%;
- 地炼沥青产量预计815万吨,同比减少232万吨,下跌22%。
2026年9月中国沥青产量预计174万吨,环比减少9万吨,下跌5%,同比减少106万吨,下跌38%。9月炼厂重质原料供应不稳定,叠加生产沥青效益不及产渣油效益,部分炼厂沥青停产或减产。
- 中石油炼厂9月沥青排产计划29万吨,环比下跌30%,同比下跌45%;
- 中石化炼厂9月沥青排产计划26万吨,环比下跌2%,同比下跌58%;
- 中海油炼厂9月沥青排产计划20万吨,环比持平,同比上涨53%;
- 地炼9月沥青排产计划99万吨左右,环比上涨6%,同比下跌35%。
整体看,9月国内炼厂沥青产量维持在较低水平,需求逐渐恢复,资源供应紧张局面难缓解。
需求端及推演
本周多地天气平稳,项目动工支撑改性开工率上涨,但基质沥青价格上涨至较高水平,抑制下游需求释放,部分地区项目延期带动改性沥青需求有所减少。
库存端及推演
本周仅华南地区个别社会库入库炼厂出口资源,带动当地社会库存水平上升;华东、东北及西北地区叠加部分保供项目需求逐步释放,市场消耗社会库存为主,带动库存水平明显下降;华中及西南地区多数社会库无炼厂资源补充,库存水平进一步下降。
百川盈孚在25年9月8日增加了沥青社会库存样本数量,绝对库容数值从327.7万吨增至594.6万吨,对2025年沥青总库存曲线进行平滑处理。
天气展望
未来10天(13-22日),西北地区中东部、西南地区、江汉、江南东部、华南中南部及青藏高原东部等地累计雨量有30~80毫米,部分地区有100~150毫米,局地250毫米以上;内蒙古东北部、黑龙江北部、新疆中部和西南部、华北西部和北部、黄淮西部等地累计雨量有10~30毫米,局地50毫米以上。除四川、湖北、海南等地累计雨量较常年同期偏多2~6成外,我国其余地区降水偏少。