猜你想问
这份报告的核心内容是什么?
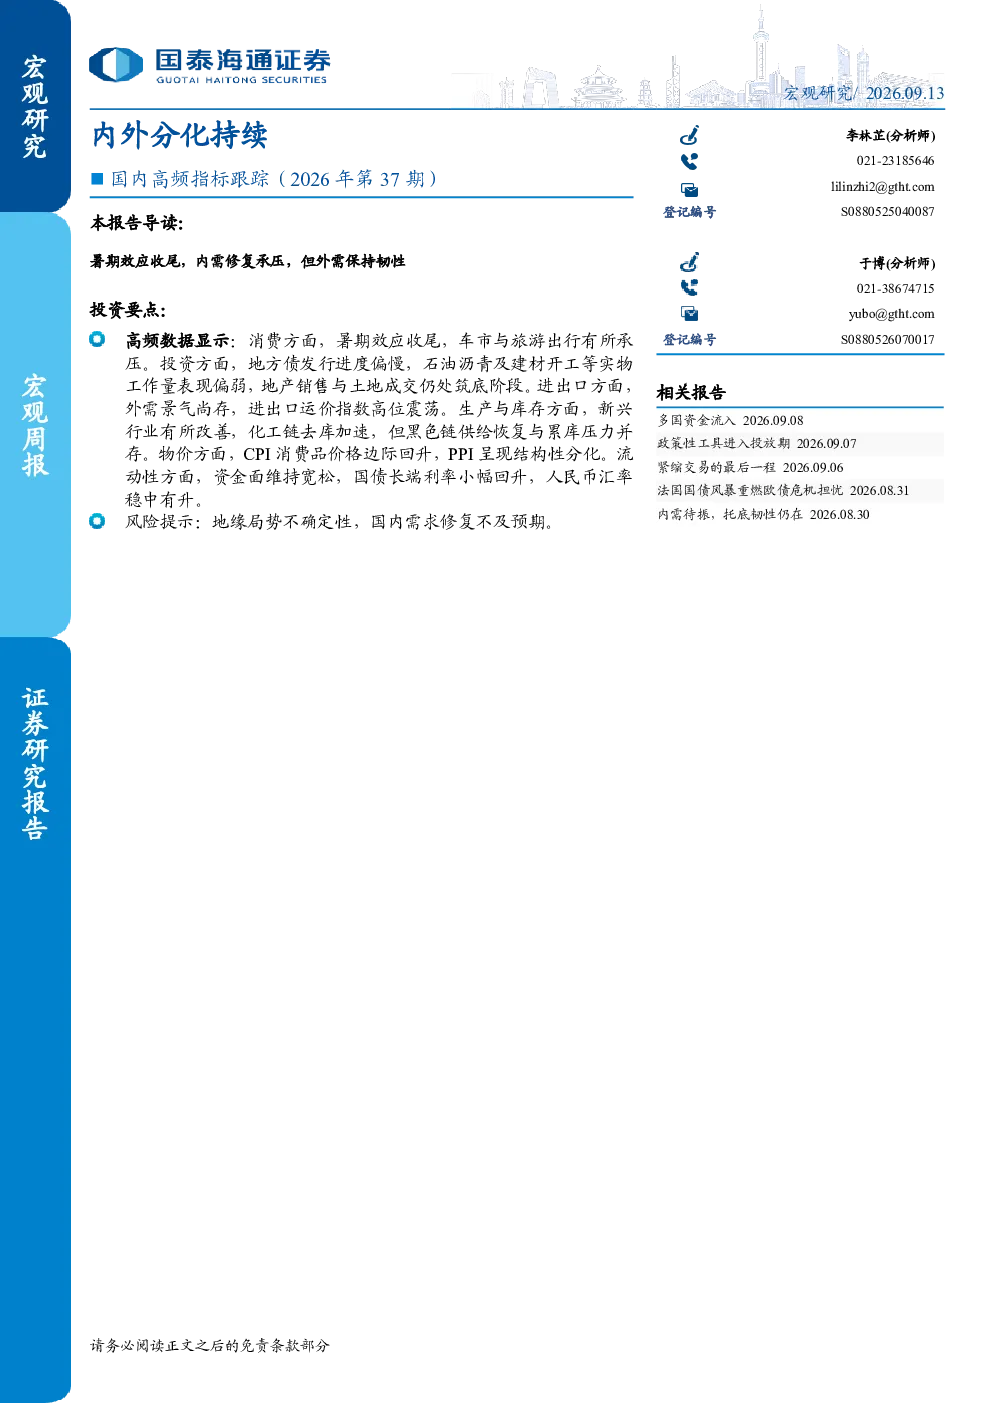
这份报告主要分析了2026年第37期国内高频经济指标,重点关注了内外市场的分化趋势。报告指出暑期效应收尾,内需修复承压,外需保持韧性。多国资金流入,政策性工具进入投放期,紧缩交易接近尾声,但法国国债风暴重燃欧债危机担忧。内需方面,消费、投资、进出口、生产、库存、物价、流动性等维度均呈现分化态势,其中消费受暑期退潮影响放缓,投资端基建和地产表现分化,进出口外需景气尚存,生产新兴行业有所改善,库存分化明显,物价CPI边际回升PPI结构性分化,资金面维持宽松。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了多个赛道和行业的发展趋势。消费领域,车市与旅游承压,农产品价格稳中有升,轻纺城成交转负,跨城出行放缓,观影市场降温,海南旅游价格回落,乐园客流量边际回升。投资领域,基建方面地方债发行节奏推进但进度偏慢,实物工作量表现偏弱;地产方面销售端筑底,商品房成交面积同比降幅扩大,二手房成交转负,土地成交低位,溢价率回落,现房销售政策影响显现,二手房挂牌价指数下行。生产领域,发电行业用电需求偏弱,钢铁行业开工率回升但产量端偏弱,石化行业整体偏弱,聚酯和PVC开工率同比降幅扩大,氯碱行业纯碱开工率同比降幅扩大,光伏经理人指数分项同比降幅扩大,汽车轮胎开工率边际改善,锂电行业开工率同比小幅回升。
报告重点分析了哪些方向?
报告重点分析了国内高频经济指标的内外分化趋势,具体包括消费、投资、进出口、生产、库存、物价、流动性等七个维度。消费方面关注暑期退潮后的修复情况,投资方面关注基建和地产的销售及政策影响,进出口方面关注外需景气度和运价变化,生产方面关注新兴行业的改善情况,库存方面关注化工链和黑色链的分化状态,物价方面关注CPI和PPI的结构性分化,流动性方面关注资金面宽松程度和人民币汇率走势。
报告对当前市场现状有何判断?
报告对当前市场现状的判断是内外市场呈现分化态势。内需方面,修复承压但托底韧性仍在,消费、投资等领域均表现分化,部分行业如地产销售端筑底,部分如汽车轮胎开工率边际改善。外需方面,保持韧性,韩国出口和从中国进口同比增速均高于前月,运价持续高位,BDI指数持续反弹。总体来看,经济运行中存在结构性分化,政策工具投放和资金面维持宽松,但地缘局势不确定性仍存。
报告提示了哪些风险?
报告提示的主要风险包括地缘局势不确定性,这可能对全球经济和金融市场带来冲击。此外,国内需求修复不及预期也是一个风险点,报告指出内需修复承压,虽然托底韧性仍在,但消费、投资等领域表现分化,若需求修复不及预期,可能影响整体经济复苏进程。这些风险因素需要持续关注,并可能对相关行业和企业经营产生影响。