猜你想问
油价对资产配置有何核心影响?
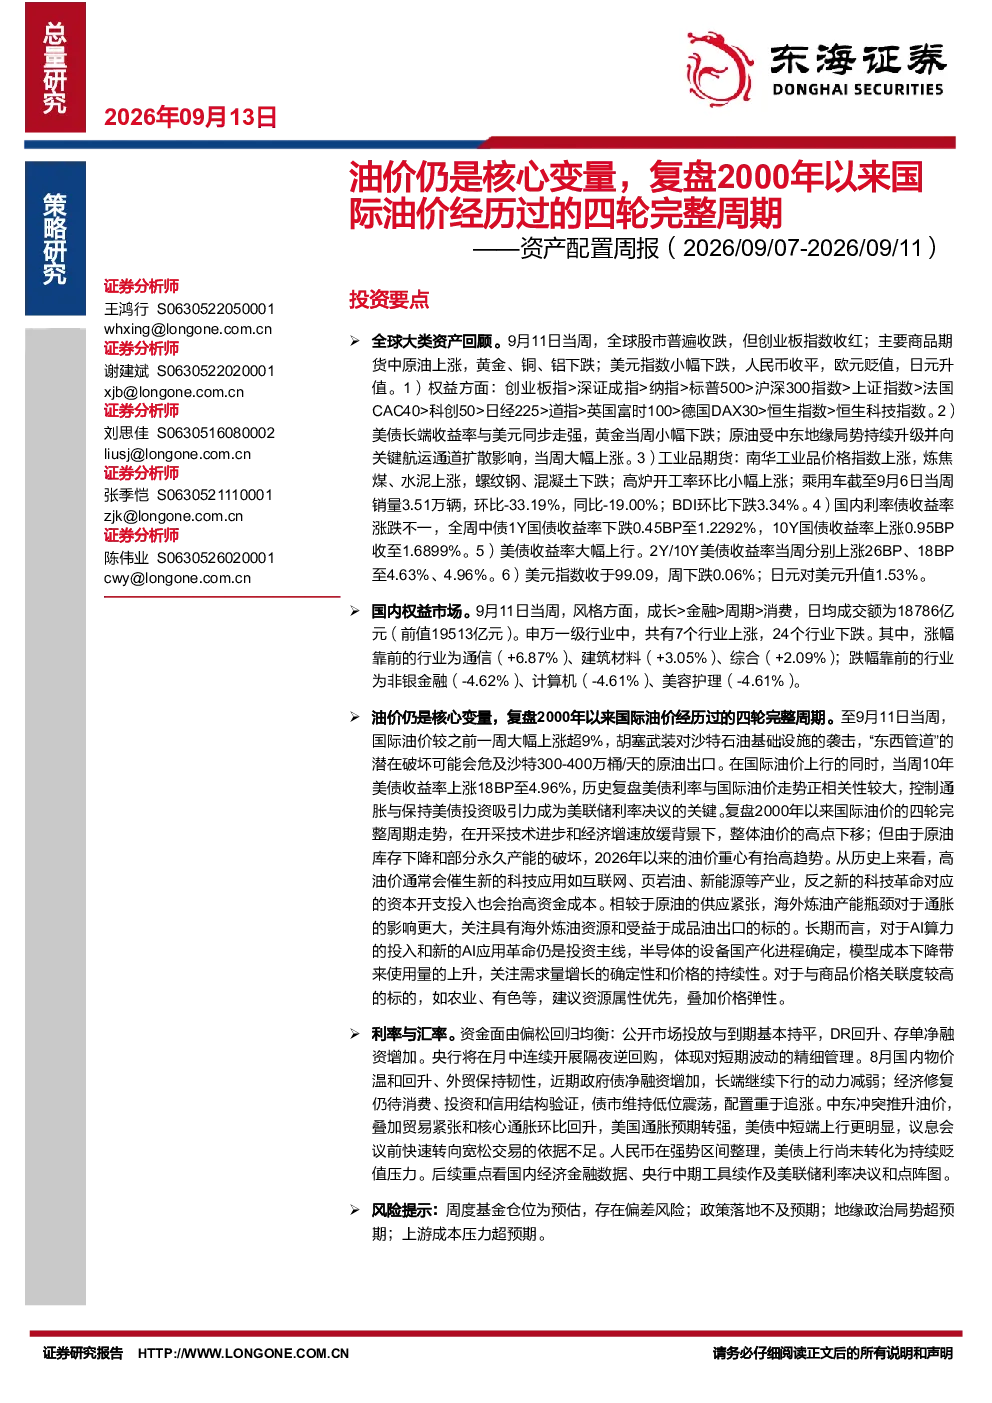
油价作为关键变量,复盘2000年以来国际油价经历了四轮完整周期。近期国际油价因中东地缘冲突大幅上涨,对全球通胀和利率预期产生显著影响。历史数据显示,高油价通常会催生新科技应用,如互联网、页岩油等产业,而新科技革命也会抬高资金成本。相较于原油供应紧张,海外炼油产能瓶颈对通胀影响更大。建议关注具有海外炼油资源和受益于成品油出口的标的。
报告如何分析AI和半导体行业发展趋势?
报告指出,长期而言AI算力投入和AI应用革命仍是投资主线。半导体设备国产化进程确定,模型成本下降将推动使用量上升。关注需求量增长的确定性和价格持续性。AI和半导体行业的发展与科技创新密切相关,其资本开支投入会抬高资金成本,但也是推动经济结构转型的重要力量。
报告重点分析了哪些行业?
报告重点分析了原油、黄金、铜等大宗商品行业。原油方面,关注沙特石油基础设施安全及全球供应变化,建议关注乙烯成本具备比较优势的卫星化学、万华化学等。黄金方面,建议逢低买入。铜价维持高位运行,需关注矿端供应变化、美国关税政策及下游需求抑制。
当前市场整体表现如何?
9月11日当周,全球股市普遍收跌,但创业板指数收红。主要商品期货中原油上涨,黄金、铜、铝下跌。美元指数小幅下跌,人民币收平,欧元贬值,日元升值。美债长端收益率与美元同步走强,黄金当周小幅下跌。权益方面,创业板指表现相对较好。市场整体呈现震荡分化态势。
研报提示哪些投资风险?
研报提示的主要风险包括:周度基金仓位预估存在偏差;政策落地不及预期;地缘政治局势超预期,如中东冲突持续升级;上游成本压力超预期,可能传导至下游产业。建议投资者密切关注相关风险因素变化。
你可能感兴趣
资产配置周报:把握商品周期与科技赋能主线,关注油价变量
东海证券2026-03-01
社会服务行业财报总结及行情深度复盘:疫情仍是业绩和股价的核心变量
休闲服务国信证券2022-05-08
资产配置周报:宏观背景下的化工行业改善持续性增强,关注油价变量
东海证券2026-02-08
褪色的霸权:美元走弱下的资产配置启示:1970年以来七轮美元趋势走弱下的资产行情复盘
国泰海通证券2025-06-16
1970年以来七轮美元趋势走弱下的资产行情复盘:褪色的霸权:美元走弱下的资产配置启示
国泰海通证券2025-06-16
资产配置周报:出口超预期与PPI回落,关注油价变量
东海证券2025-08-10
资产配置周报:关注油价变量与市场风险偏好
东海证券2025-06-22
股指周报:汇率和政策端的积极信号能否延续,仍是股指市场非常关注的两核心变量
安信期货2023-07-17
石油石化行业专题:原油四轮周期复盘:地缘冲突下桶油成本中枢的三种情形预测
化石能源华安证券2026-03-21
石油石化行业深度报告:复盘油价与周期,2014-2015年间的国际油价波动启示与未来展望
化石能源东海证券2025-03-05