猜你想问
这份研报主要讲了什么内容?
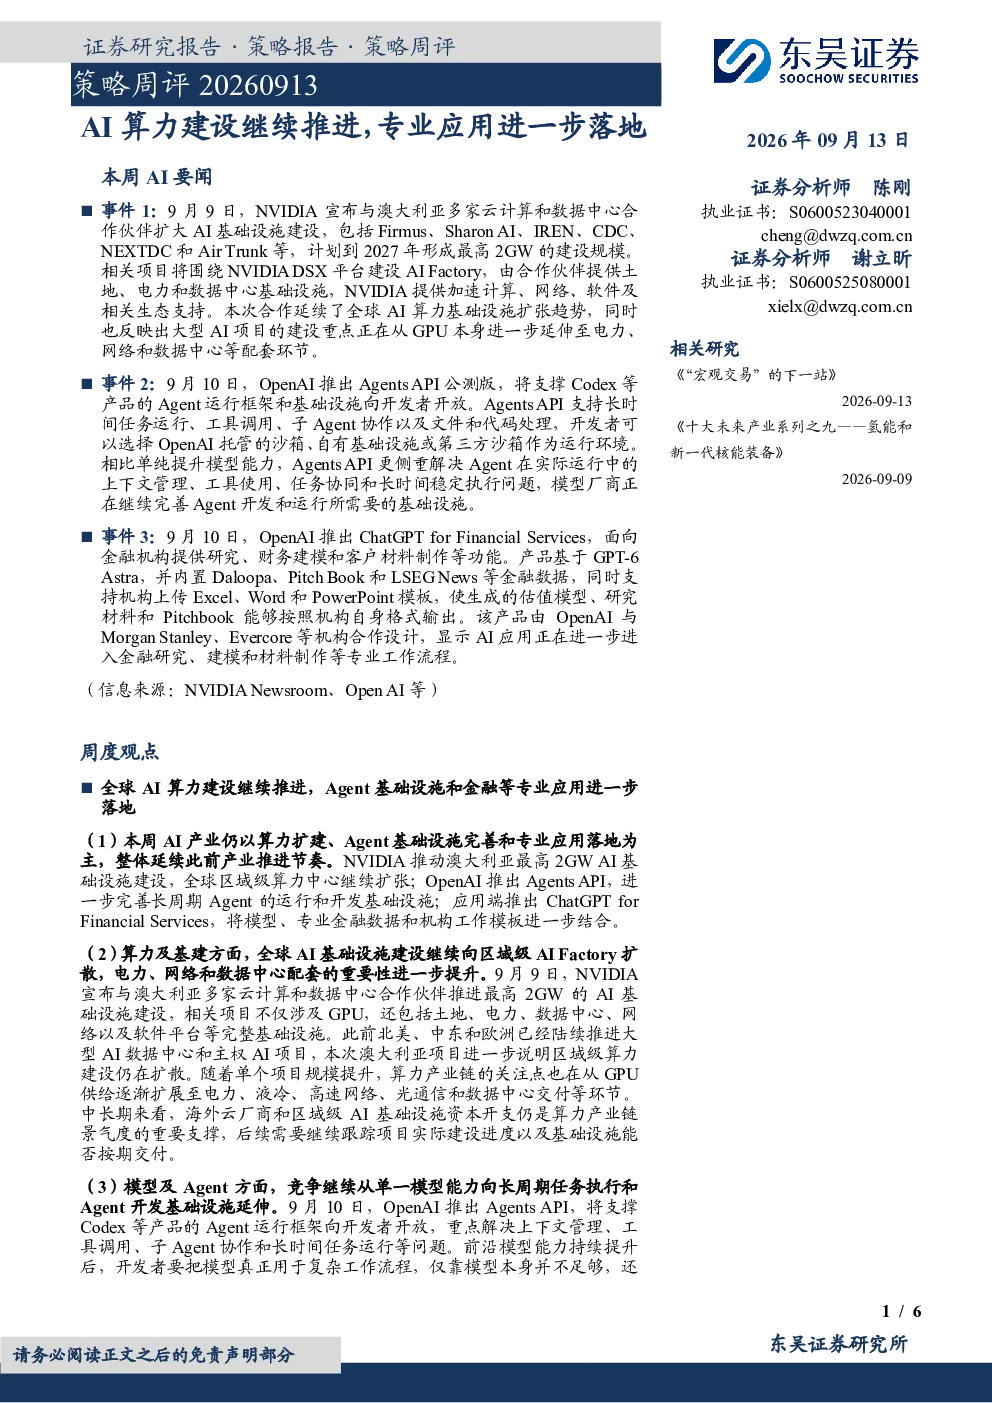
这份研报分析了全球AI算力建设的最新进展,重点介绍了NVIDIA与澳大利亚合作推进的2GW AI基础设施建设,以及全球区域级算力中心的扩张趋势。同时,探讨了OpenAI推出的Agents API如何完善Agent基础设施,以及OpenAI针对金融机构推出的ChatGPT for Financial Services等专业应用落地情况。报告还涵盖了美国主要科技股的周度表现、主要科技指数收益情况以及A股主要AI概念指数的情绪数据。
AI算力建设的行业发展趋势如何?
AI算力建设正持续推进,行业发展趋势表现为全球区域级算力中心扩张,电力、网络和数据中心配套的重要性日益提升。NVIDIA等企业积极与各国合作伙伴推进大规模AI基础设施建设,显示算力已成为AI发展的关键支撑。此外,Agent基础设施的完善也标志着模型厂商竞争重点从模型能力转向Agent开发基础设施,进一步推动算力需求增长。
研报重点分析了哪些方向?
研报重点分析了AI算力建设的产业链核心逻辑转变,指出当前产业空间已转向订单、收入和利润的兑现阶段。算力端业绩确定性相对较高,而模型和应用端仍处于持续迭代和商业化验证阶段。报告建议关注海外资本开支持续映射、订单和业绩能够兑现的算力产业链,以及真正形成付费收入和商业闭环的AI应用方向。
当前AI市场的现状是怎样的?
当前AI市场现状表现为全球AI算力建设持续推进,区域级算力中心不断扩张,电力、网络和数据中心配套需求旺盛。同时,专业应用如ChatGPT for Financial Services等正逐步落地,AI开始进入金融等高价值专业场景。美国主要科技股中,英伟达股价下跌,微软微涨,苹果上涨,反映市场对AI算力建设的不同预期。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是美联储降息不及预期,可能影响全球资本流动和AI产业发展;二是AI技术发展不及预期,若AI技术迭代速度放缓或商业化进程受阻,可能影响产业链整体发展。此外,算力建设涉及大规模资本投入,电力和土地资源限制也可能带来潜在风险。