猜你想问
中国太平2026H1财报主要表现是什么?
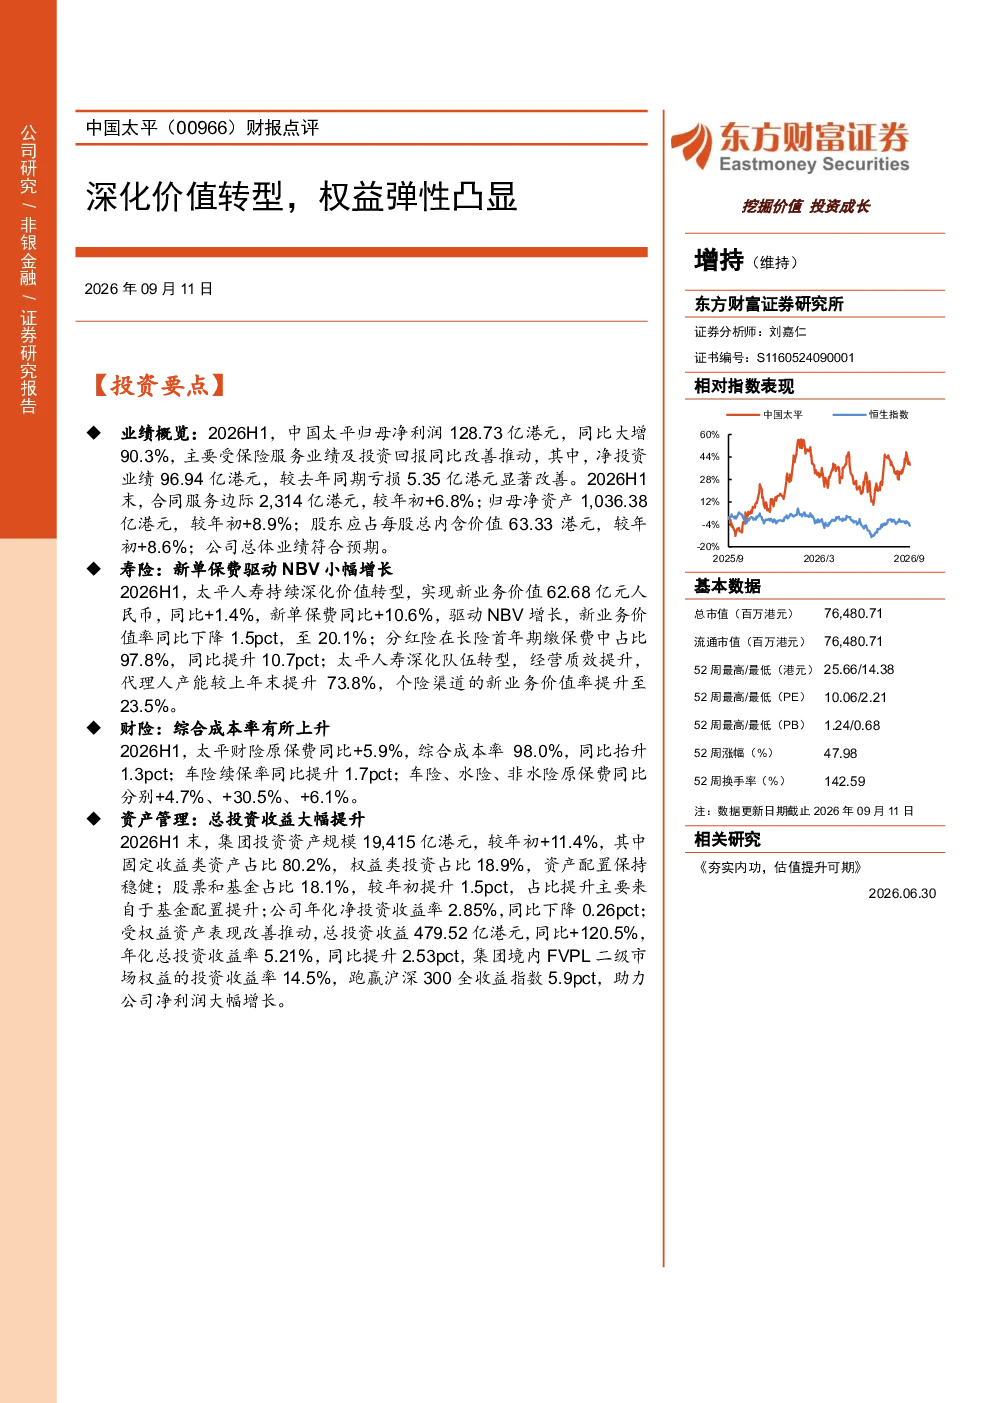
2026H1,中国太平归母净利润128.73亿港元,同比大增90.3%,主要受保险服务业绩及投资回报改善推动。净投资业绩96.94亿港元,同比改善101.3pct。合同服务边际2,314亿港元,同比+6.8%;归母净资产1,036.38亿港元,同比+8.9%;股东应占每股总内含价值63.33港元,同比+8.6%。
寿险业务发展情况如何?
寿险业务方面,新业务价值62.68亿元,同比+1.4%,新单保费同比+10.6%。新业务价值率20.1%,同比下降1.5pct。分红险占比97.8%,同比提升10.7pct。代理人产能提升73.8%,个险渠道新业务价值率23.5%。
财险业务面临哪些挑战?
财险业务方面,原保费同比+5.9%,综合成本率98.0%,同比抬升1.3pct。车险续保率同比提升1.7pct。车险、水险、非水险原保费同比分别+4.7%、+30.5%、+6.1%。
资产管理策略有何亮点?
资产管理方面,投资资产规模19,415亿港元,同比+11.4%,固定收益类资产占比80.2%,权益类投资占比18.9%。股票和基金占比18.1%,同比提升1.5pct。年化净投资收益率2.85%,同比下降0.26pct。总投资收益479.52亿港元,同比+120.5%,年化总投资收益率5.21%,同比提升2.53pct。境内FVPL二级市场权益投资收益率14.5%,跑赢沪深300全收益指数5.9pct。
研报提示哪些风险因素?
研报提示的主要风险包括经济复苏不及预期风险,政策与行业竞争风险,资本市场波动风险,负债端业务转型风险,大型自然灾害频发风险。
你可能感兴趣
中国太平(0966.HK)2026年中期业绩公告点评:权益投资收益高增驱动业绩向好,分红险转型继续深化
国联民生证券2026-08-25
中国太平(00966)交流纪要-港股-调研纪要
未知机构2023-08-30
中国太平(00966)深度研究:夯实内功,估值提升可期
东方财富2026-06-30
中国太平(00966)2022年年报业绩发布会纪要-调研纪要
未知机构2023-04-05
中银绒业(000982)2012年财报点评:产业链转型效应凸显,弹性杠杆可期
东兴证券2013-03-29
西部非银中国太平首次覆盖报告分红险领航价值与弹性兼备
未知机构2026-09-07
银保转型持续深化,投资承压弹性凸显
金融安信证券2023-08-31
华源交运深圳国际转型升级释放盈利弹性高股息价值凸显1深
未知机构2024-07-04
同花顺2025年年报点评:业绩弹性凸显,AI战略深化
信息技术太平洋证券2026-03-15
季报点评:业绩韧性凸显,三大业务全面深化价值可期
化石能源国盛证券2024-04-23