猜你想问
这份研报主要分析了什么内容?
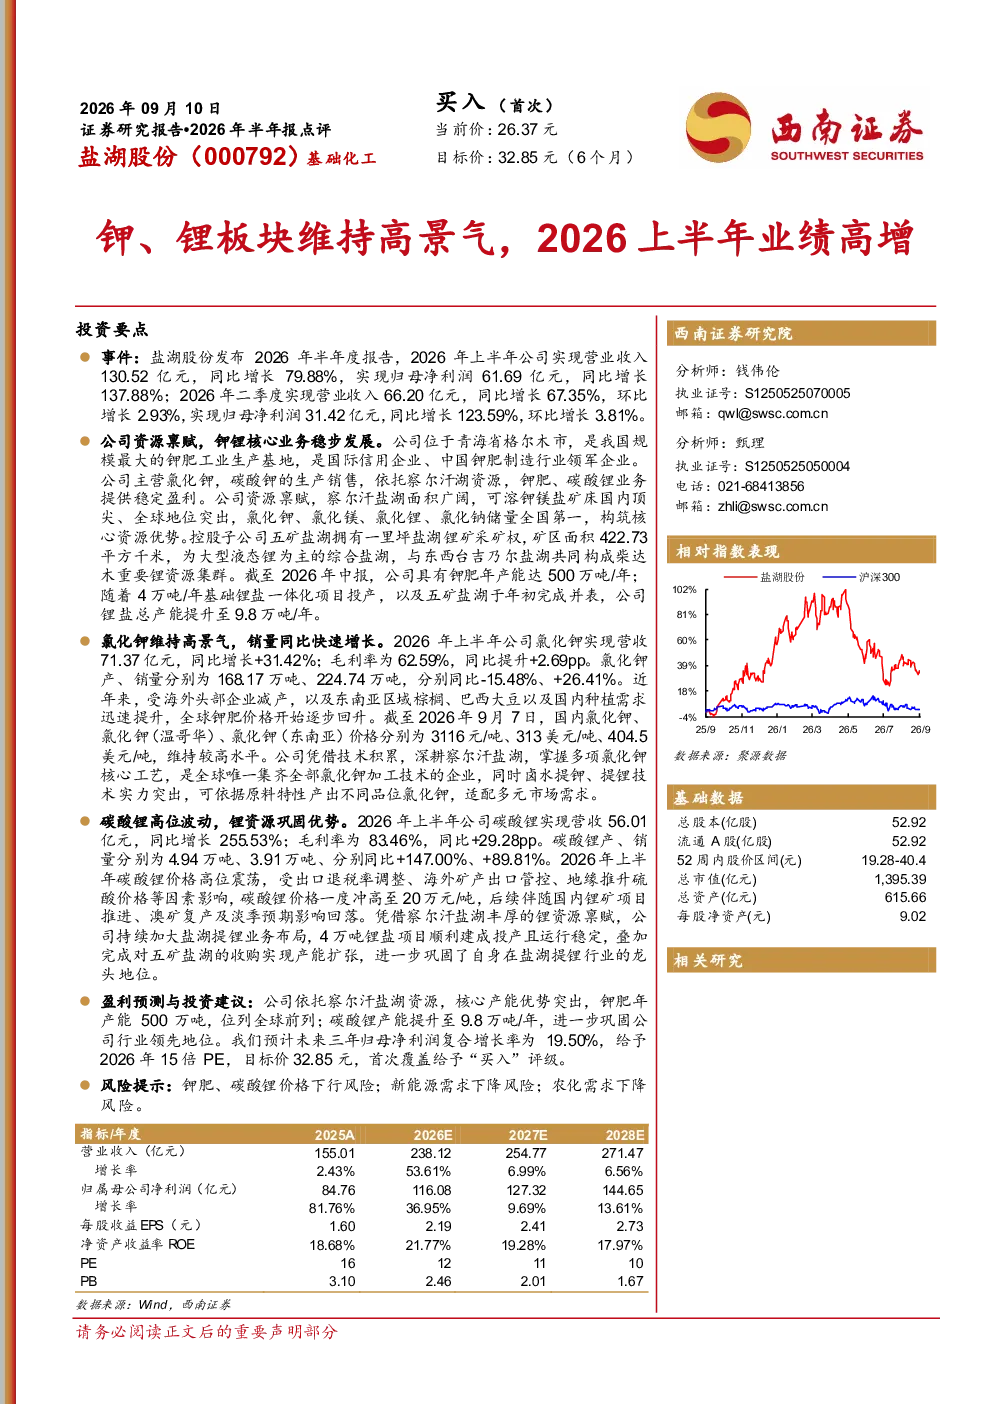
这份研报主要点评了盐湖股份2026年上半年的业绩表现,重点分析了公司在钾肥和碳酸锂板块的业务发展情况。报告指出,公司作为我国规模最大的钾肥生产基地,上半年氯化钾和碳酸锂业务均实现营收和利润的显著增长。钾肥方面,尽管产量有所下降,但营收和毛利率均提升,主要得益于全球钾肥价格回升和公司技术优势。碳酸锂方面,营收和销量大幅增长,毛利率也显著提高,反映了公司在盐湖提锂领域的快速扩张和行业龙头地位。总体来看,报告强调了公司在钾、锂资源领域的资源优势和业务增长潜力。
钾、锂板块目前的发展趋势如何?
钾、锂板块目前维持高景气度,主要得益于全球对钾肥和锂电池材料需求的持续增长。钾肥方面,全球农业发展对钾肥的需求稳定,同时国内钾肥产能有限,供需关系紧张支撑价格高位。锂资源方面,新能源汽车行业的快速发展带动了锂电池需求,锂盐价格虽高位波动,但长期增长趋势明确。盐湖股份作为钾、锂资源整合者,凭借其独特的盐湖提锂技术和资源优势,在行业景气周期中具备较强的竞争优势。未来,随着公司在锂盐产能的持续扩张和技术优化,有望进一步巩固其市场地位。
研报对盐湖股份的业务表现有哪些重点分析?
研报重点分析了盐湖股份在氯化钾和碳酸锂业务的表现。氯化钾方面,报告关注了公司产量下降但营收和毛利率提升的情况,指出这是全球钾肥价格上涨和公司产品结构优化的结果。公司技术优势使其能够生产不同品位的氯化钾满足市场需求,增强了抗风险能力。碳酸锂方面,报告强调了公司产销量和营收的大幅增长,以及毛利率的显著提升,这主要得益于公司加大盐湖提锂业务布局和产能扩张。此外,报告还分析了公司费用率维持在较低水平,盈利能力持续增强的情况。
当前钾肥和碳酸锂的市场状况是怎样的?
当前钾肥市场呈现供需紧张格局,全球农业发展对钾肥需求稳定,而国内钾肥产能有限,主要依赖进口补充缺口。这支撑了全球钾肥价格维持在较高水平。碳酸锂市场则受新能源汽车需求驱动,需求增长迅速,但供给端产能扩张也在加速,价格高位波动。盐湖股份作为国内钾肥龙头和锂资源重要参与者,受益于这一市场环境。公司氯化钾业务受益于价格上涨和产品结构优化,碳酸锂业务则通过产能扩张巩固了市场地位。不过,价格波动和需求变化仍是市场需要关注的因素。
研报提示了哪些投资风险?
研报提示了几个主要投资风险。首先是钾肥和碳酸锂价格下行风险,虽然当前价格处于高位,但市场供需关系变化可能导致价格回调,影响公司盈利能力。其次是新能源需求下降风险,如果新能源汽车行业增速放缓,将直接影响碳酸锂的需求,进而影响公司锂盐业务的增长。此外,农化需求下降风险也不容忽视,如果农业投入品需求减弱,可能对公司氯化钾业务造成压力。这些风险因素需要投资者密切关注。