猜你想问
这份研报的核心内容是什么?
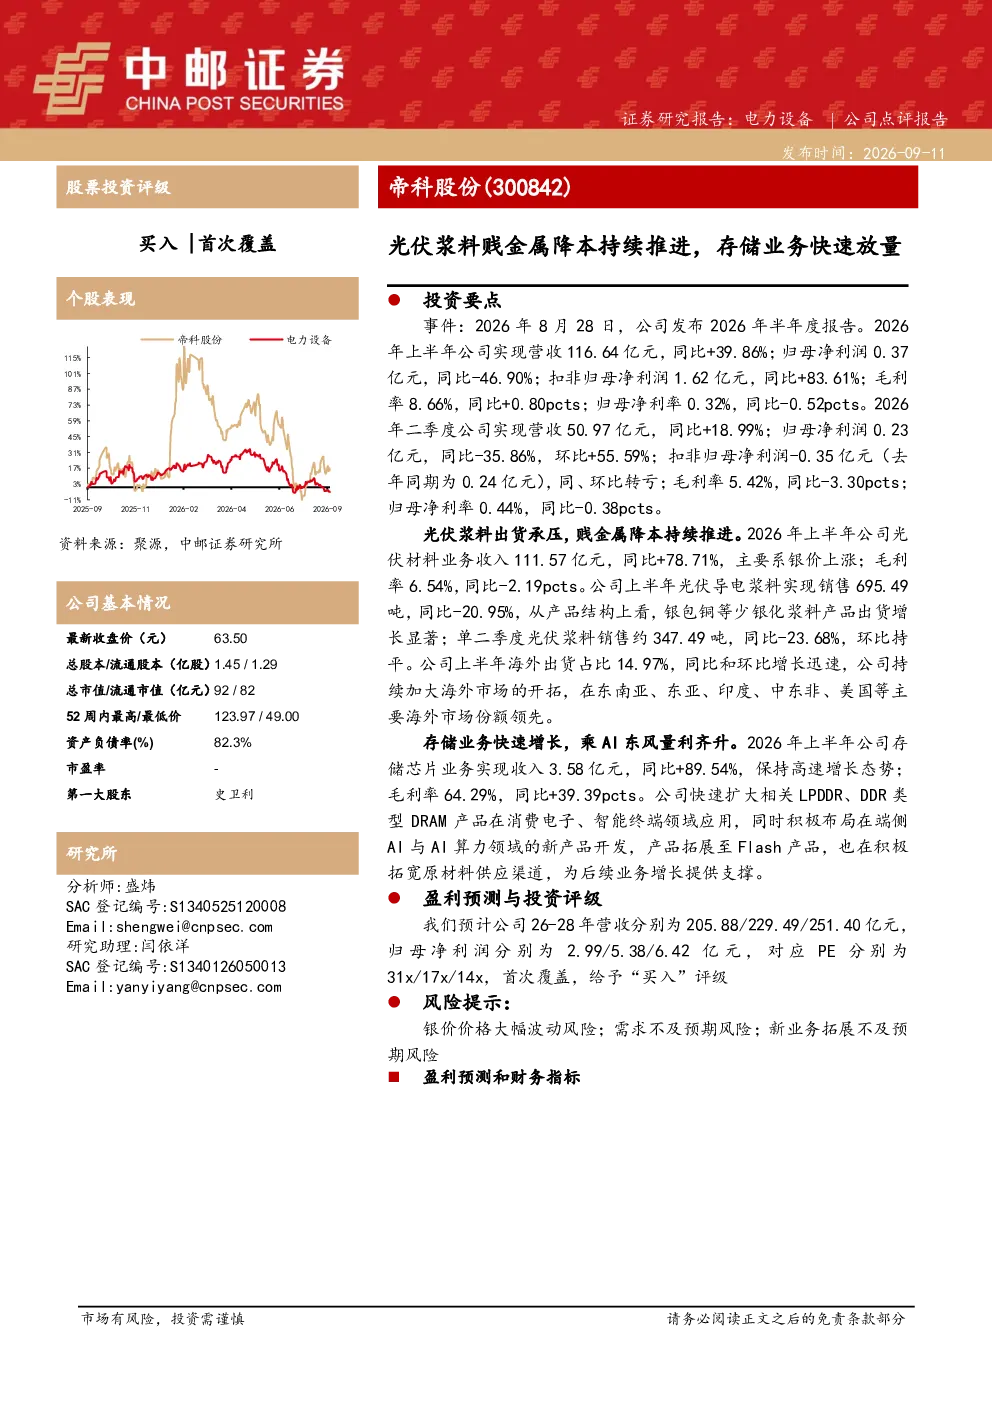
这份研报分析了帝科股份2026年半年度报告,显示公司营收116.64亿元,同比+39.86%;归母净利润0.37亿元,同比-46.90%;扣非归母净利润1.62亿元,同比+83.61%。光伏浆料业务收入111.57亿元,同比+78.71%,但导电浆料销售695.49吨,同比-20.95%。存储芯片业务收入3.58亿元,同比+89.54%,毛利率64.29%
光伏浆料行业发展趋势如何?
光伏浆料行业正经历贱金属降本,银包铜等少银化浆料产品出货增长显著。帝科股份海外出货占比14.97%,在东南亚、东亚、印度、中东非、美国等主要海外市场份额领先。但银价上涨导致毛利率下降,需关注价格波动风险。
研报重点分析了哪些方向?
研报重点分析了帝科股份的光伏浆料和存储芯片业务。光伏浆料业务受银价上涨影响收入增长,但毛利率下降;存储芯片业务快速放量,收入3.58亿元,同比+89.54%,毛利率64.29%,公司在消费电子、智能终端领域应用快速扩大。
当前光伏浆料市场现状如何?
当前光伏浆料市场正经历技术变革,贱金属降本成为趋势,银包铜等少银化浆料产品需求增长。帝科股份导电浆料销售695.49吨,同比-20.95%,但海外市场份额迅速扩大。银价波动是主要风险,需关注原材料成本变化。
研报提到了哪些风险?
研报提示的主要风险包括银价价格大幅波动风险,可能导致原材料成本上升;需求不及预期风险,光伏和存储芯片行业增长存在不确定性;新业务拓展不及预期风险,公司积极布局端侧AI与AI算力领域,但市场拓展效果未知。
你可能感兴趣
2026年一季报点评:光伏贱金属化+北美扩产拉动浆料增长,存储景气度持续提升
建筑建材东吴证券2026-04-29
长江电新浆料企业更新隆基官宣开始规模化贱金属浆料产能建设非光伏业务催化不
未知机构2026-01-20
公司首次覆盖点评银价上涨刺激高铜浆料放量,密集收购加速存储业务布局
国泰海通证券2025-12-17
高效太阳能电池系列深度(八):贱金属浆料深度:行到水穷处,坐看云起时
电气设备国金证券2025-01-06
业绩符合预期,关注贱金属浆料进展
电子设备国金证券2025-04-27
兴证电新:2026研究巡礼 光伏贱金属化降本落地在即
未知机构2026-08-25
2025年年报点评银价波动影响短期业绩,光伏贱金属化+北美扩产带动增长、发展存储第二曲线
东吴证券2026-03-22
长江电新电子帝科股份存储布局整合显现盈利优势高铜浆料进入放量期继续重
未知机构2025-10-23
天坛生物年报点评:各业务快速放量,品类拓展持续推进
医药生物太平洋证券2025-03-31
2016年报点评:新业务快速放量,转型大健康持续推进
医药生物东兴证券2017-04-19