猜你想问
这份报告主要分析了什么内容?
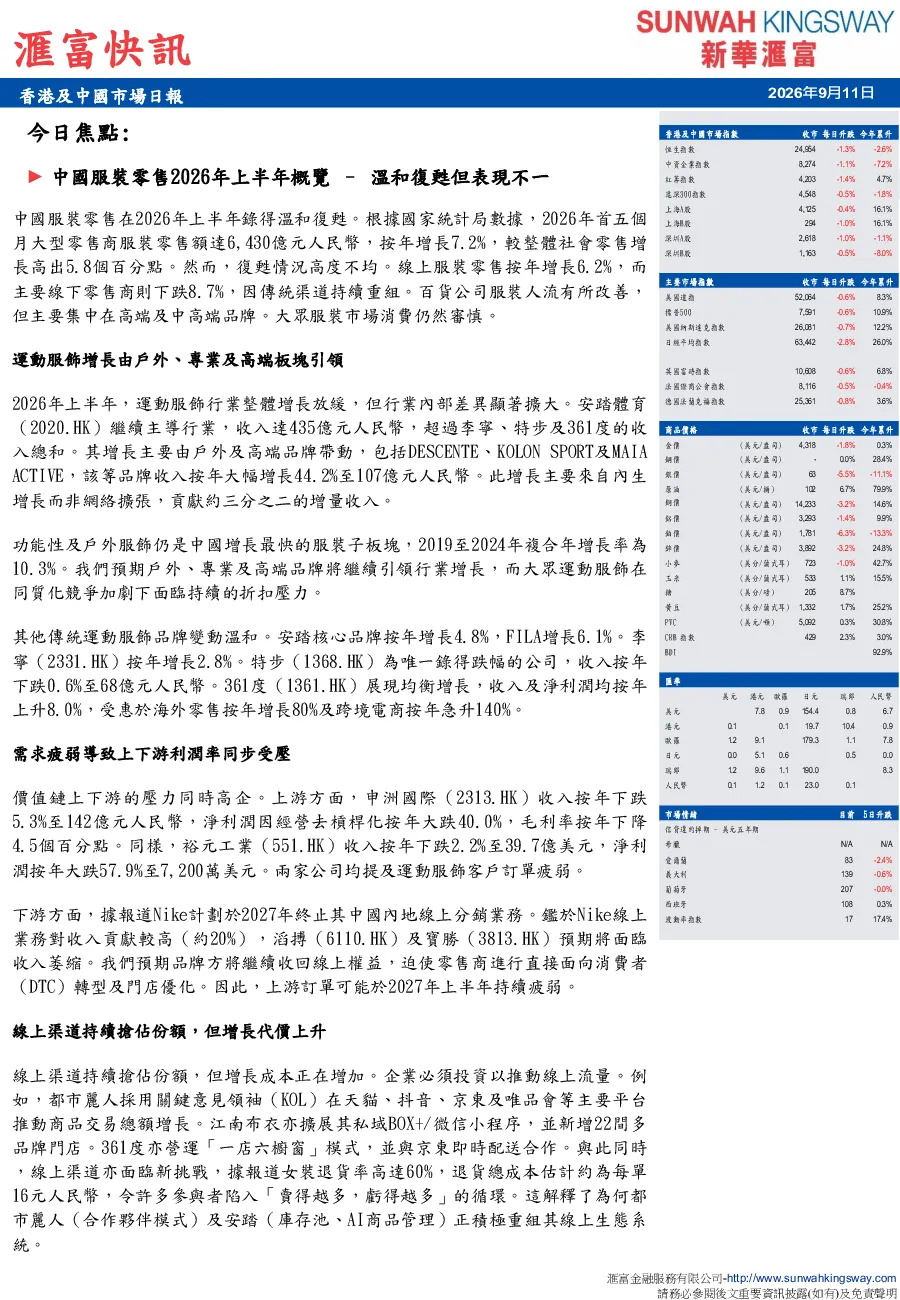
这份报告主要分析了中国服装零售2026年上半年的整体表现。报告指出,虽然大型零售商服装零售额同比增长7.2%,但线上服装零售同比增长6.2%,而主要线下零售商下跌8.7%。报告还分析了运动服饰行业的增长情况,指出安踏体育主导行业,其增长主要由户外及高端品牌带动。此外,报告探讨了产业链利润压力、线上渠道发展以及未来趋势,指出消费者更注重体验舒适度及长期实用性,高端、技术型及以会员为中心的品牌将跑赢无差异化的大众参与者。
中国服装零售行业目前的发展趋势是什么?
中国服装零售行业目前呈现温和复苏态势,但复苏情况不均衡。线上服装零售增长6.2%,而线下零售商下跌8.7%。运动服饰行业整体增长放缓,但内部差异显著扩大,安踏体育主导行业,其增长主要由户外及高端品牌带动。功能性及户外服饰仍是中国增长最快的服装子板块。预计户外、专业及高端品牌将继续引领行业增长,而大众运动服饰面临持续折扣压力。线上渠道持续抢占份额,但增长成本正在增加,企业必须投资以推动线上流量。
报告中重点分析了哪些方面?
报告中重点分析了以下几个方面:1)中国服装零售2026年上半年的整体表现,包括大型零售商和线上线下的增长情况;2)运动服饰行业的增长分析,特别是安踏体育及其户外和高端品牌的表现;3)产业链利润压力,包括上游供应商和下游零售商的业绩情况;4)线上渠道的发展,包括企业如何推动线上流量以及面临的挑战;5)未来趋势,包括消费者偏好变化和行业分化。
目前中国服装零售市场的现状如何?
目前中国服装零售市场呈现温和复苏态势,但复苏情况不均衡。大型零售商服装零售额同比增长7.2%,线上服装零售同比增长6.2%,而主要线下零售商下跌8.7%。运动服饰行业整体增长放缓,但内部差异显著扩大,安踏体育主导行业,其增长主要由户外及高端品牌带动。功能性及户外服饰仍是中国增长最快的服装子板块。线上渠道持续抢占份额,但增长成本正在增加,女装退货率达60%,许多参与者陷入“卖得越多,亏得越多”的循环。
报告中提示了哪些风险?
报告中提示了以下几个风险:1)需求疲弱导致上下游利润率同步受压,上游供应商如申洲国际和裕元工业的收入和利润均下降;2)下游零售商面临品牌收回线上分销权的风险,如Nike计划于2027年终止其中国内地线上分销业务;3)线上渠道增长成本增加,退货率高达60%,许多参与者陷入亏损;4)大众市场参与者面临定价能力有限及库存风险偏高的压力;5)消费者更注重体验舒适度及长期实用性,无差异化的大众参与者将面临挑战。