猜你想问
这份报告的核心内容是什么?
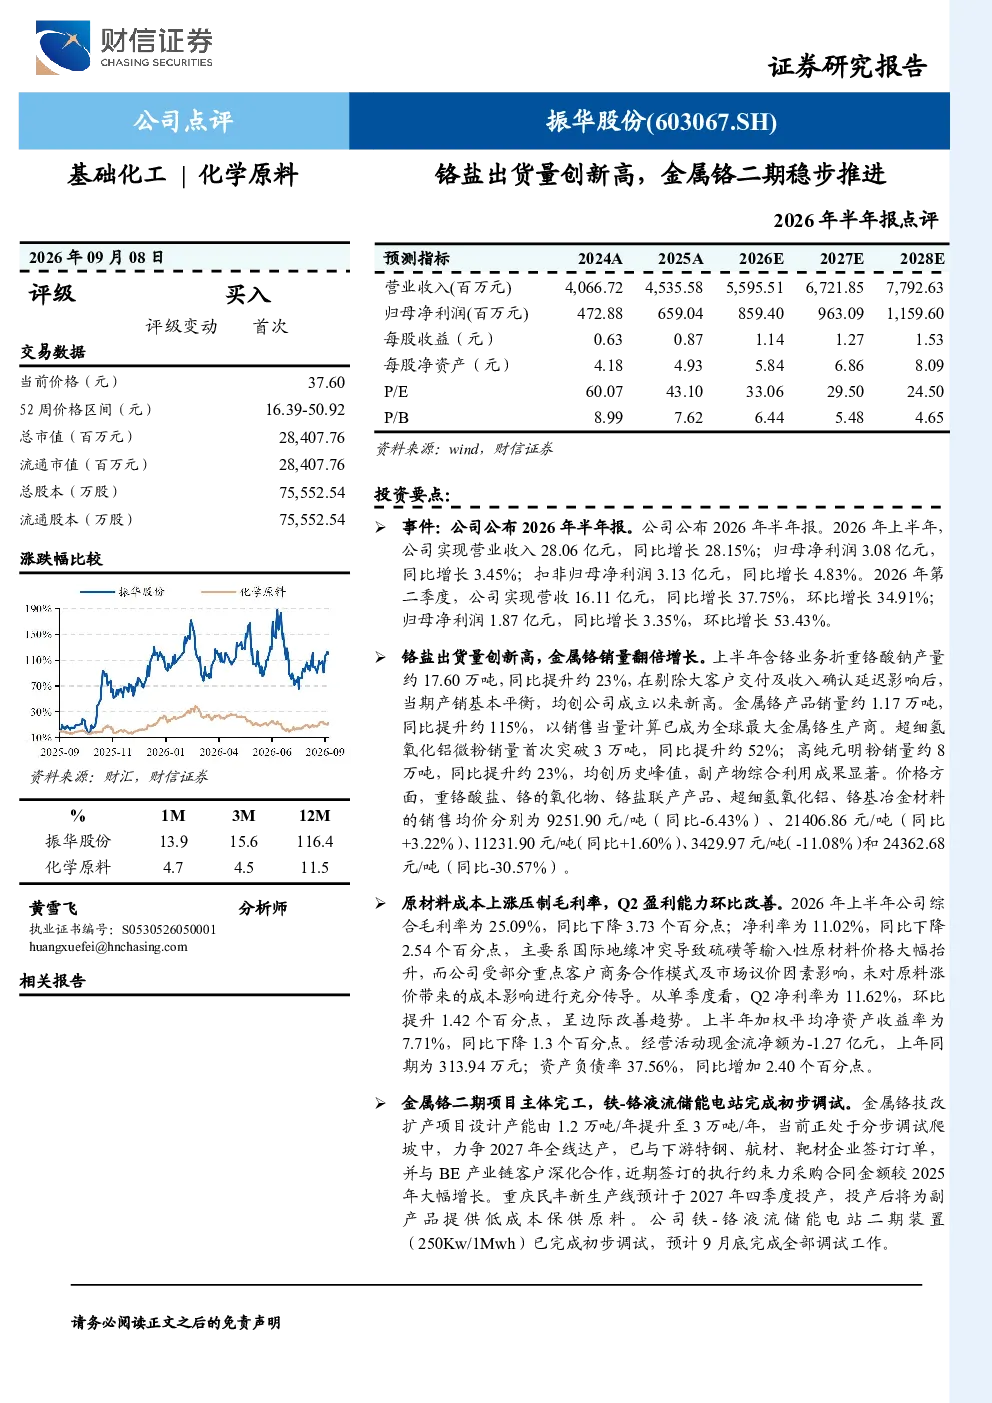
这份报告主要点评了公司2026年半年报,显示业绩稳健增长但毛利率和净利率受原材料成本上涨影响下滑。核心亮点包括铬盐出货量创新高,金属铬销量大幅增长,成为全球最大金属铬生产商,以及超细氢氧化铝微粉销量首次突破3万吨。报告还分析了盈利能力下滑的原因,以及金属铬技改扩产项目等未来项目进展。
基础化工行业的发展趋势如何?
报告显示,基础化工行业在原材料成本上涨压力下,部分产品如铬盐出货量实现创新高,但毛利率和净利率承压。行业未来可能受益于金属铬二期项目的稳步推进和重庆民丰新生产线的投产,这些项目将提升公司产能和竞争力。同时,铁-铬液流储能电站等新能源相关项目也展现了行业向绿色化转型的趋势。
报告中重点分析了哪些方向?
报告重点分析了公司业绩表现、业务亮点、盈利能力、项目进展和投资建议。业绩方面,报告指出营收和净利润同比增长,但毛利率和净利率下滑。业务亮点聚焦于铬盐、金属铬和超细氢氧化铝等产品的销量增长。项目进展方面,报告强调了金属铬技改扩产项目和铁-铬液流储能电站二期的推进情况。
当前市场对这家公司的现状有何判断?
市场对这家公司的现状判断显示,公司业绩在增长的同时面临原材料成本压力,盈利能力有所下滑。但公司通过扩大铬盐和金属铬销量,以及推进新项目,展现出较强的业务发展潜力。特别是金属铬销量的大幅增长,巩固了公司在全球市场的地位。未来项目如金属铬二期和铁-铬液流储能电站的进展,将是市场关注的重点。
这份研报提到了哪些风险?
研报提示了铬铁矿价格波动风险,这可能影响公司原材料成本和盈利能力。此外,下游行业周期性波动风险也可能影响公司产品销量。安全生产风险是化工行业普遍存在的风险,需要公司持续关注。汇率变动风险和应收账款回收风险也可能对公司财务状况产生一定影响。
你可能感兴趣
2026年半年报点评铬盐出货量创新高,金属铬二期稳步推进
财信证券2026-09-11
2019年半年报点评:铬盐行业龙头,第二季度业绩创新高
基础化工西南证券2019-08-07
2025年半年报点评报告铬盐产能充分释放,龙头价值持续突显
华龙证券2025-08-18
钧达股份(002865.SZ)2026年半年报点评:主业出海稳步推进,商业航天注入发展新动能
国联民生证券2026-08-26
中金公司(601995)2026年半年报点评:经纪与投行业务双轮驱动业绩高速增长,资产扩容与战略重组稳步推进共振
华创证券2026-08-30
中炬高新(600872.SH)2026年半年报点评:业绩符合预期,改革稳步推进
国联民生证券2026-08-22
永兴材料(002756.SZ)2026年半年报点评:Q2业绩小幅不及预期,扩产项目稳步推进
国联民生证券2026-08-30
四维图新2026年半年报点评:智云数据合规引领增长,全栈智能化布局稳步推进
国联民生证券2026-09-02
2026年半年报点评智慧化实验室培育增长新动能,海外拓展稳步推进
国联民生证券2026-08-02
2026年半年报点评:烯烃量价齐升驱动业绩高增,项目稳步推进成长可期
基础化工中泰证券2026-08-15