猜你想问
这份研报的核心内容是什么?
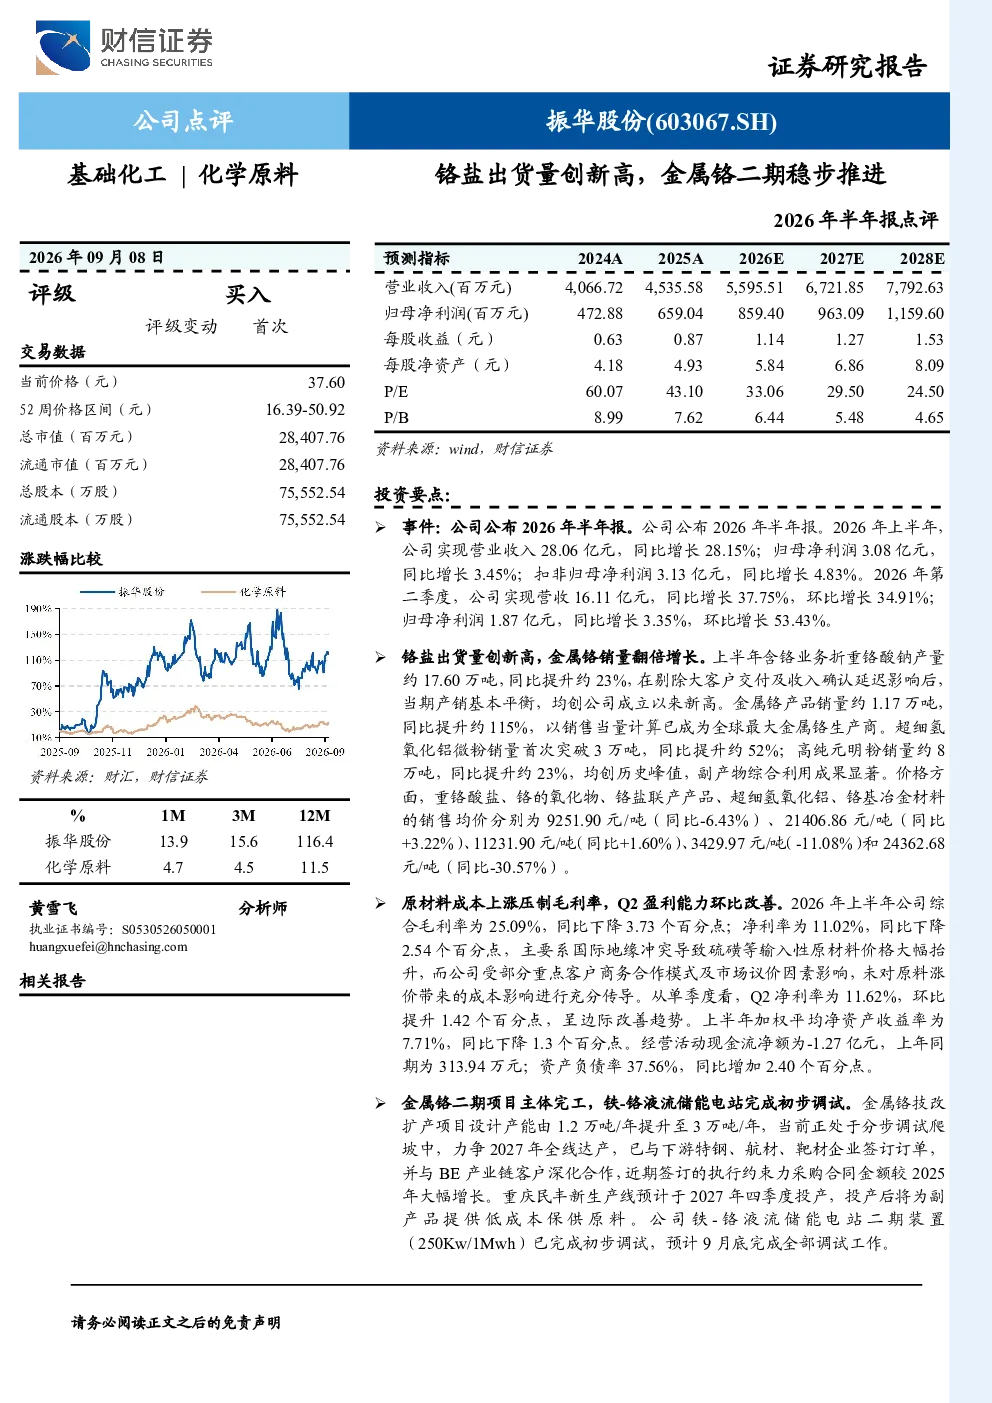
这份研报主要点评了公司2026年半年报,指出业绩保持增长但毛利率净利率下降,铬盐出货量创历史新高,金属铬销量翻倍增长,成为全球最大金属铬生产商。报告还提到超细氢氧化铝和高纯元明粉销量均创历史峰值,副产物综合利用成效显著。价格方面,重铬酸盐、铬的氧化物、铬盐联产产品、超细氢氧化铝、铬基冶金材料的销售均价分别同比-6.43%、+3.22%、+1.60%、-11.08%和-30.57%。
铬盐行业的发展趋势如何?
铬盐行业的发展趋势显示,全球最大金属铬生产商的销量大幅增长,副产物综合利用成效显著,但原材料成本上涨对毛利率净利率造成压力。重铬酸盐销售均价下降,而铬的氧化物和铬盐联产产品价格略有上涨。超细氢氧化铝销量首次突破3万吨,显示出该细分市场的强劲需求。这些数据表明,铬盐行业在保持增长的同时,也面临成本控制和产品结构优化的挑战。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的经营表现,包括营收利润增长情况、产销数据、盈利能力变化等。报告指出,公司上半年营业收入28.06亿元,同比增长28.15%;归母净利润3.08亿元,同比增长3.45%。金属铬销量约1.17万吨,同比提升115%。超细氢氧化铝微粉销量首次突破3万吨,同比提升52%。报告还分析了毛利率净利率下降的原因,主要受硫磺等原材料价格上涨影响。此外,报告还介绍了金属铬二期项目和铁-铬液流储能电站的项目进展。
当前市场对铬盐行业的现状如何?
当前市场对铬盐行业的现状显示,行业在保持增长的同时面临成本压力。公司作为全球最大金属铬生产商,销量大幅增长,但毛利率净利率有所下降。重铬酸盐销售均价下降,而铬的氧化物和铬盐联产产品价格略有上涨。超细氢氧化铝销量首次突破3万吨,显示出该细分市场的强劲需求。此外,金属铬二期项目和铁-铬液流储能电站的进展也表明行业在积极进行产能扩张和技术升级。这些数据反映出铬盐行业在挑战中寻求机遇的发展态势。
研报提到了哪些风险提示?
研报提到了铬盐行业面临的风险提示,包括铬铁矿价格波动、下游行业周期性波动、安全生产、汇率变动、应收账款回收等。铬铁矿价格波动直接影响原材料成本,进而影响公司盈利能力。下游行业周期性波动可能导致需求不稳定,影响公司销量。安全生产是行业必须重视的问题,任何安全事故都可能对公司造成重大损失。汇率变动和应收账款回收也是需要关注的风险因素,可能影响公司的现金流和财务状况。这些风险提示提醒投资者在投资过程中需要谨慎评估。