猜你想问
歌力思26H1业绩表现如何?
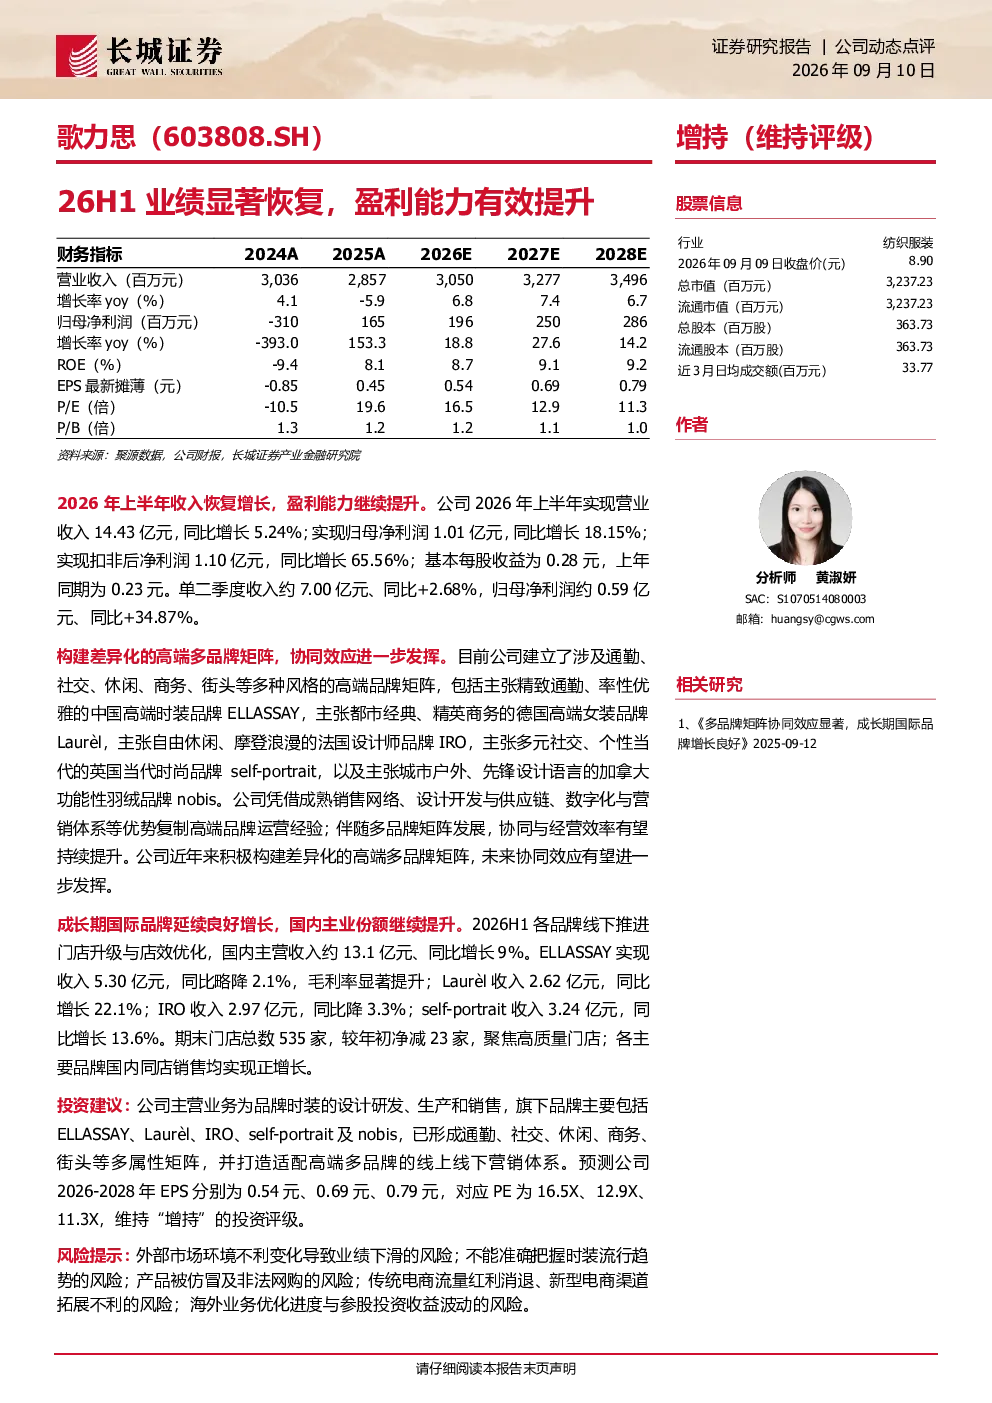
2026年上半年,歌力思业绩显著恢复,盈利能力有效提升。公司实现营业收入14.43亿元,同比增长5.24%;归母净利润1.01亿元,同比增长18.15%;扣非后净利润1.10亿元,同比增长65.56%。单季度来看,二季度收入约7.00亿元,同比+2.68%,归母净利润约0.59亿元,同比+34.87%。基本每股收益为0.28元,上年同期为0.23元。
歌力思多品牌战略进展如何?
公司构建了涉及通勤、社交、休闲、商务、街头等多种风格的高端品牌矩阵,包括ELLASSAY、Laurèl、IRO、self-portrait及nobis。通过成熟销售网络、设计开发与供应链、数字化与营销体系等优势,公司复制高端品牌运营经验,未来协同效应有望进一步发挥。2026H1各品牌线下推进门店升级与店效优化,国内主营收入约13.1亿元,同比增长9%。ELLASSAY收入5.30亿元,同比略降2.1%,但毛利率显著提升;Laurèl收入2.62亿元,同比增长22.1%;IRO收入2.97亿元,同比降3.3%;self-portrait收入3.24亿元,同比增长13.6%。期末门店总数535家,较年初净减23家,聚焦高质量门店,各主要品牌国内同店销售均实现正增长。
高端时装行业发展趋势如何?
高端时装行业正经历数字化转型与多品牌矩阵扩张阶段。品牌通过线上线下融合、精准营销提升用户粘性,同时注重门店体验升级与供应链效率优化。消费者需求日益多元化,对个性化与品质的追求推动品牌加速产品创新与渠道布局。未来,品牌间的协同效应与生态构建将成为核心竞争力,但需关注流行趋势变化与市场环境波动。
歌力思当前市场状况怎样?
歌力思当前市场状况呈现复苏态势,多品牌战略逐步显现协同效应。公司国内主营收入约13.1亿元,同比增长9%,同店销售均实现正增长。ELLASSAY、Laurèl、self-portrait等品牌表现稳健,虽部分品牌收入微降但盈利能力提升。公司聚焦高质量门店运营,优化门店结构,展现出较强的市场适应能力。但需关注行业竞争加剧与消费需求变化带来的挑战。
歌力思面临哪些风险?
需关注外部市场环境不利变化、时装流行趋势把握、产品仿冒及非法网购、传统电商流量红利消退、新型电商渠道拓展不利、海外业务优化进度与参股投资收益波动等风险。这些因素可能影响公司业绩表现与品牌发展,需持续监控行业动态与竞争格局变化。