猜你想问
歌力思最新报告核心内容有哪些?
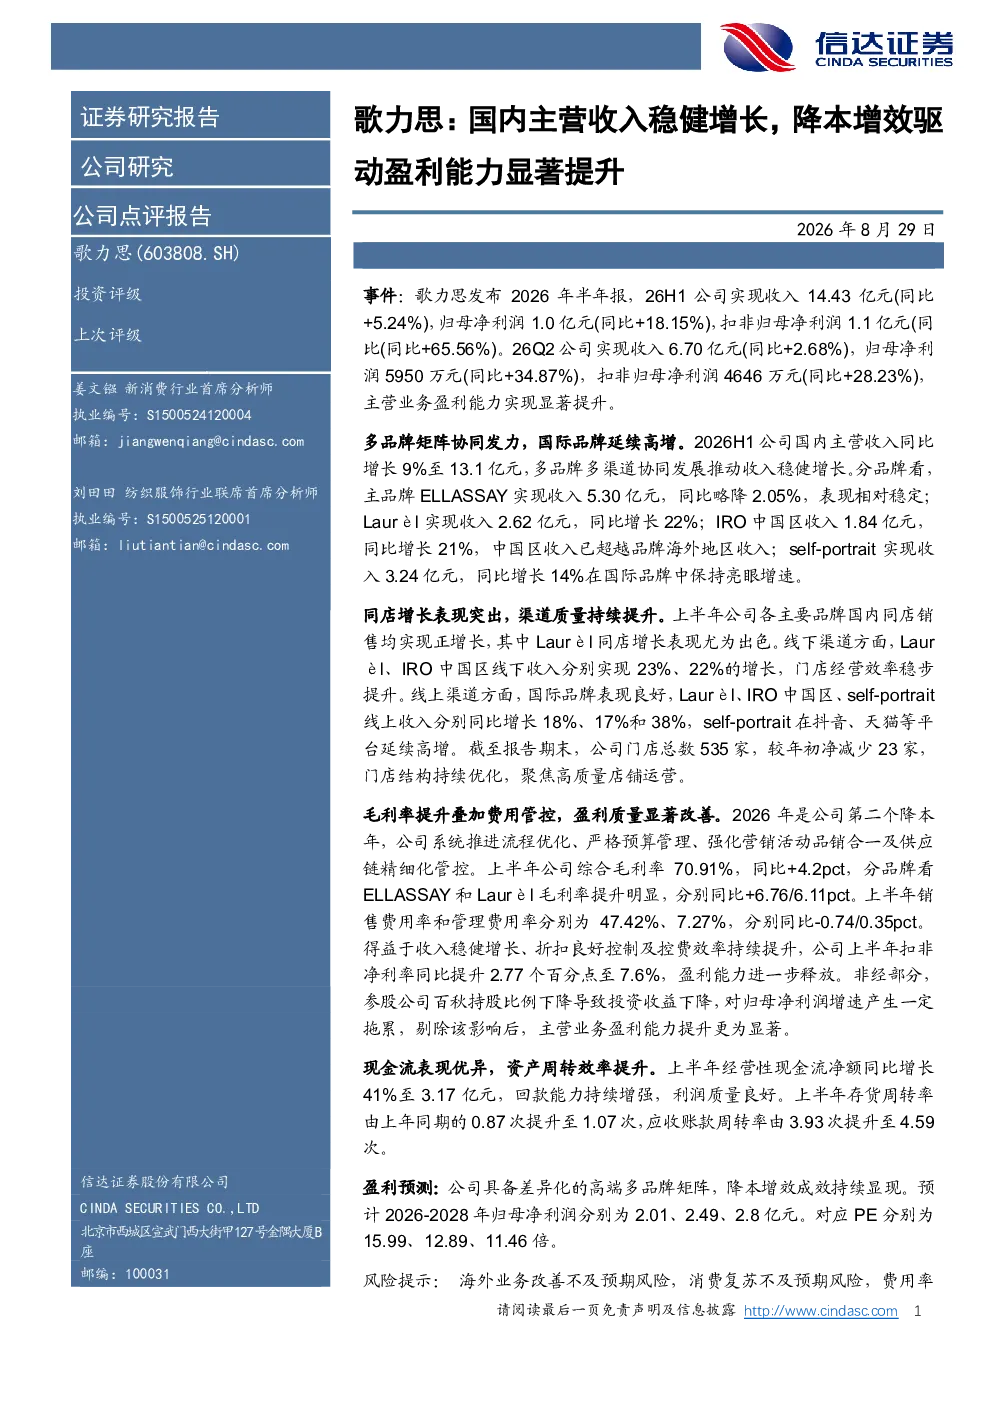
2026年上半年,歌力思实现收入14.43亿元(同比+5.24%),归母净利润1.0亿元(同比+18.15%),扣非归母净利润1.1亿元(同比+65.56%)。公司多品牌矩阵协同发力,国内主营收入同比增长9%至13.1亿元。ELLASSAY收入略降2.05%,Laurèl增长22%,IRO中国区增长21%,self-portrait增长14%。国际品牌中国区收入已超越海外地区收入。
纺织服装行业发展趋势如何?
歌力思报告显示,国内纺织服装行业品牌多品牌战略成效显著,国际品牌中国区收入已超越海外。同店增长与渠道优化方面,各主要品牌国内同店销售均实现正增长,Laurèl表现突出,线下线上渠道均实现增长。这表明消费者对品牌和渠道的偏好持续升级,行业向品牌化、精细化运营方向发展。
报告重点分析了哪些方向?
报告重点分析了歌力思多品牌矩阵的协同效应,特别是Laurèl、IRO中国区、self-portrait等品牌的增长表现。同时关注了同店增长与渠道优化,如Laurèl线下线上收入分别增长23%、18%。此外,降本增效带来的盈利能力改善也是核心分析方向,综合毛利率提升4.2pct,扣非净利率同比提升2.77个百分点至7.6%。
当前市场对歌力思的判断是什么?
市场关注歌力思国内主营收入的稳健增长及盈利能力的显著提升。公司通过多品牌战略、渠道优化和降本增效措施,实现了收入和利润的双增长。各品牌国内同店销售均实现正增长,Laurèl表现突出,线下线上渠道均实现增长。此外,经营性现金流净额同比增长41%,存货周转率和应收账款周转率均有所提升,显示出公司运营效率的改善。
研报提示了哪些风险?
研报提示了海外业务改善不及预期、消费复苏不及预期、费用率下行不及预期、汇率波动、商誉及商标减值等风险。海外业务改善不及预期可能影响公司整体收入增长。消费复苏不及预期则可能影响国内市场销售表现。费用率下行不及预期可能影响盈利能力。汇率波动和商誉及商标减值也是需要关注的潜在风险因素。