猜你想问
这份研报主要分析了哪些核心内容?
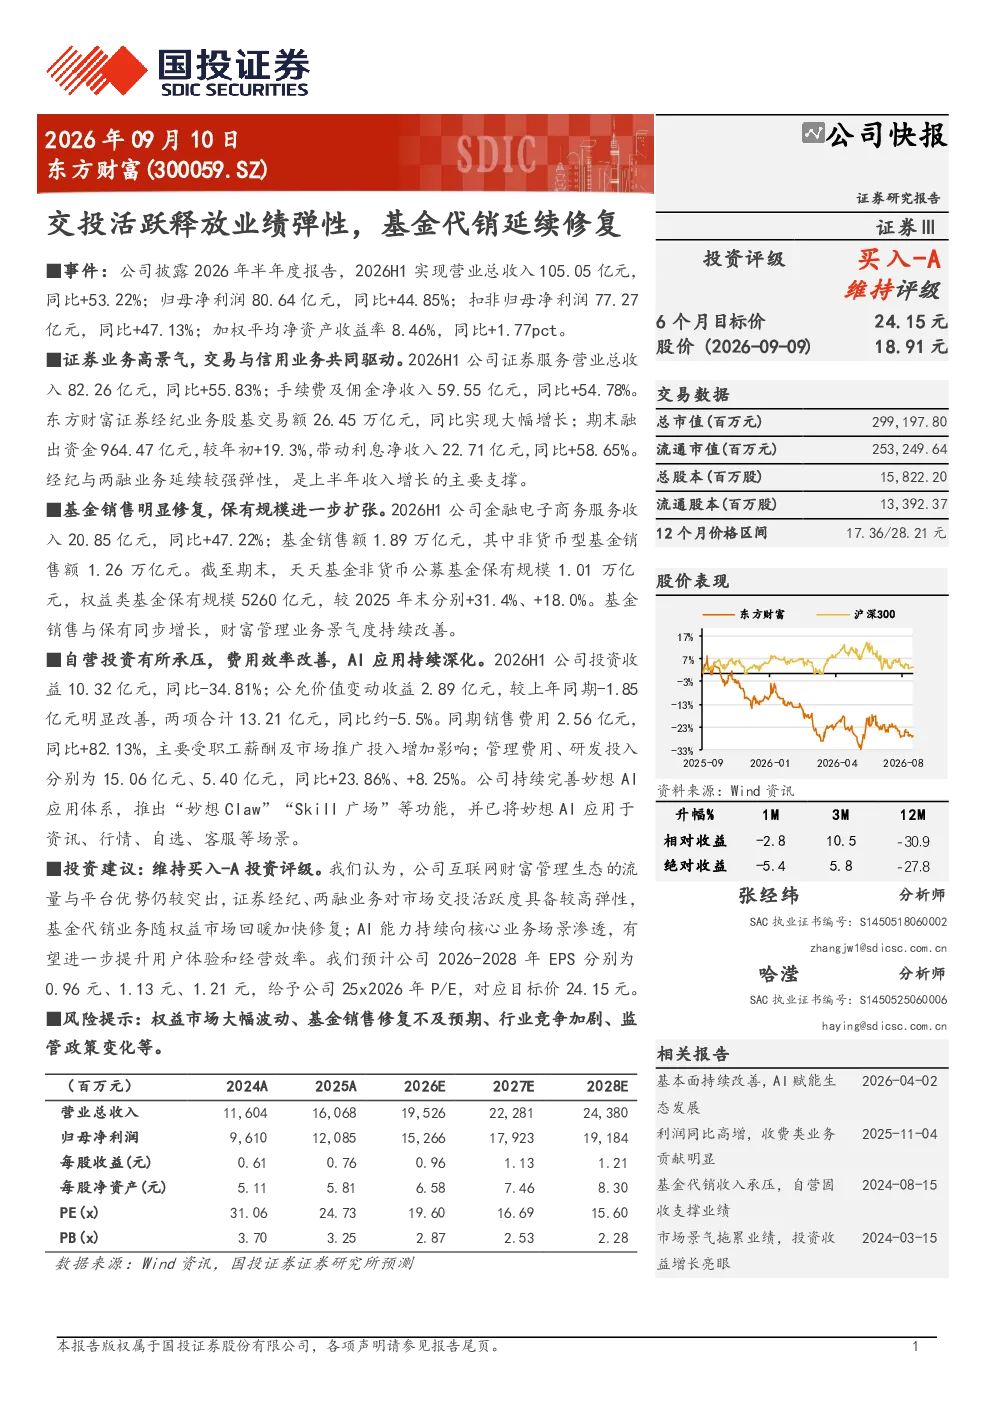
这份研报主要分析了东方财富2026年上半年的经营业绩。报告显示,公司实现营业总收入105.05亿元,同比增长53.22%;归母净利润80.64亿元,同比增长44.85%。证券业务表现高景气,交易与信用业务共同驱动收入增长,证券服务营业总收入82.26亿元,同比增长55.83%。基金销售明显修复,金融电子商务服务收入20.85亿元,同比增长47.22%;基金销售额1.89万亿元,其中非货币型基金销售额1.26万亿元。自营投资收益有所承压,但费用效率有所改善。公司持续深化AI应用,推出多项新功能。
基金销售行业的发展趋势如何?
根据研报,基金销售行业在2026年上半年呈现明显修复态势。东方财富的基金销售额达到1.89万亿元,其中非货币型基金销售额1.26万亿元。天天基金非货币公募基金保有规模1.01万亿元,权益类基金保有规模5260亿元,较2025年末分别增长31.4%、18.0%。这表明投资者对基金产品的需求正在逐步回升,尤其是权益类基金。未来,随着市场信心的恢复和财富管理需求的增长,基金销售行业有望继续保持增长态势。
研报重点分析了东方财富的哪些业务方向?
研报重点分析了东方财富的证券业务和基金代销业务。在证券业务方面,经纪与两融业务是上半年收入增长的主要支撑,证券服务营业总收入82.26亿元,同比增长55.83%。在基金代销方面,金融电子商务服务收入20.85亿元,同比增长47.22%,基金销售额1.89万亿元,非货币型基金销售额1.26万亿元,展现出较强的修复弹性。此外,研报还关注了公司自营投资和AI应用情况。
当前市场对东方财富的整体表现有何判断?
当前市场对东方财富的整体表现给予了积极评价。公司2026年上半年业绩表现出色,营业总收入和归母净利润均实现同比增长,证券业务高景气,基金代销修复明显。公司持续深化AI应用,推出多项新功能,展现出较强的创新能力和前瞻性。这些因素共同支撑了市场对东方财富的正面预期。
研报提示了哪些主要风险因素?
研报提示了几个主要风险因素。首先,权益市场大幅波动可能影响公司自营投资收益和投资者情绪。其次,基金销售修复不及预期可能影响公司金融电子商务服务收入和基金销售额。此外,行业竞争加剧和监管政策变化也可能对公司业务产生不利影响。这些风险因素需要投资者密切关注。