猜你想问
这份研报的核心内容是什么?
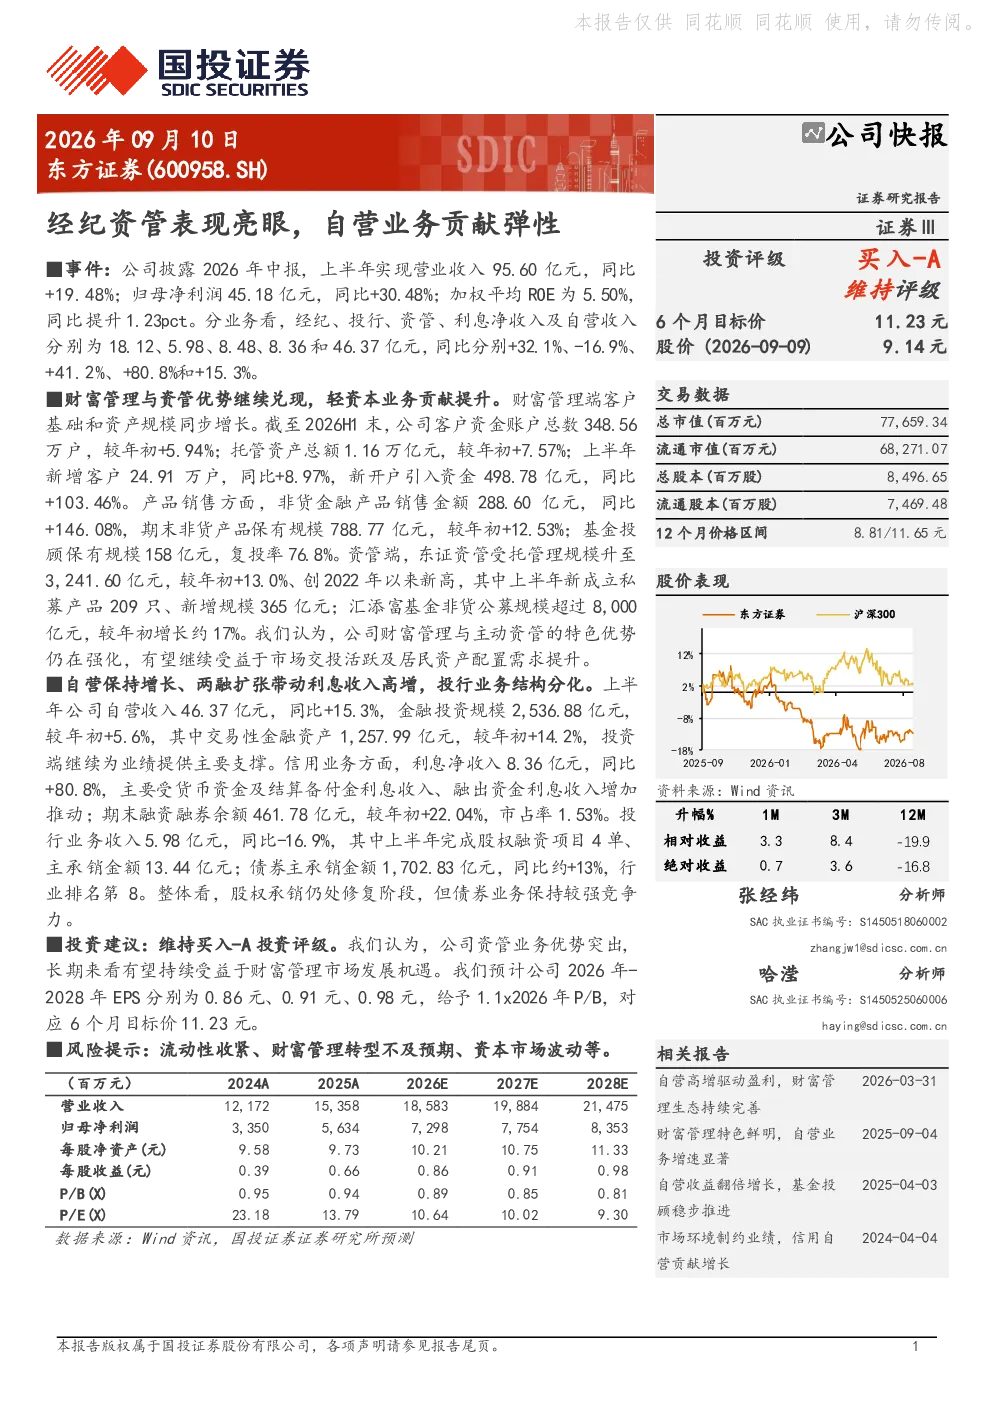
该研报分析东方证券2026年上半年业绩表现亮眼,营业收入同比增长19.48%,归母净利润同比增长30.48%,加权平均ROE提升1.23个百分点。主要业务板块中,经纪业务收入同比增长32.1%,客户基础和资产规模同步增长,新开户引入资金同比增长103.46%;资管业务受托管理规模升至3,241.60亿元,新成立私募产品209只,新增规模365亿元;自营业务收入同比增长15.3%,金融投资规模较年初增长5.6%,交易性金融资产增长14.2%。
当前证券行业的发展趋势如何?
当前证券行业发展趋势显示,财富管理与主动资管特色优势仍在强化,市场交投活跃及居民资产配置需求提升将带来持续受益机会。经纪业务持续增长,客户基础扩大,资金引入效果显著。资管业务规模稳步提升,产品创新活跃。自营业务保持稳健增长,金融投资规模扩大。同时,利息净收入大幅增长,主要受货币资金及结算备付金利息收入、融出资金利息收入增加推动。
研报重点分析了哪些方面?
研报重点分析了东方证券各业务板块的具体表现。经纪业务方面,收入增长显著,客户基础和资产规模同步提升,新开户引入资金增长强劲。资管业务方面,受托管理规模扩大,私募产品创新活跃,新增规模可观。自营业务方面,收入和金融投资规模均实现增长,交易性金融资产增幅明显。此外,利息净收入增长突出,融资融券业务余额增加,债券业务保持较强竞争力。
当前证券市场的现状如何?
当前证券市场现状表现为,东方证券整体业绩表现良好,各业务板块均实现增长,尤其经纪业务和自营业务表现突出。财富管理与主动资管优势持续强化,市场交投活跃和居民资产配置需求提升带来积极影响。利息净收入大幅增长,反映资金利用效率提升。融资融券业务余额增加,市场流动性相对充裕。但需关注投行业务收入同比下降的情况,显示行业整体仍处于修复阶段。
研报提到了哪些风险提示?
研报提示的主要风险包括流动性收紧可能影响资金利用效率,财富管理转型不及预期可能影响业务增长,资本市场波动可能对自营业务和投资收益带来不确定性。此外,行业竞争加剧、监管政策变化等因素也可能对证券业务产生潜在影响。投资者需关注这些风险因素,结合公司自身业务特点进行综合判断。