猜你想问
这份研报的核心内容是什么?
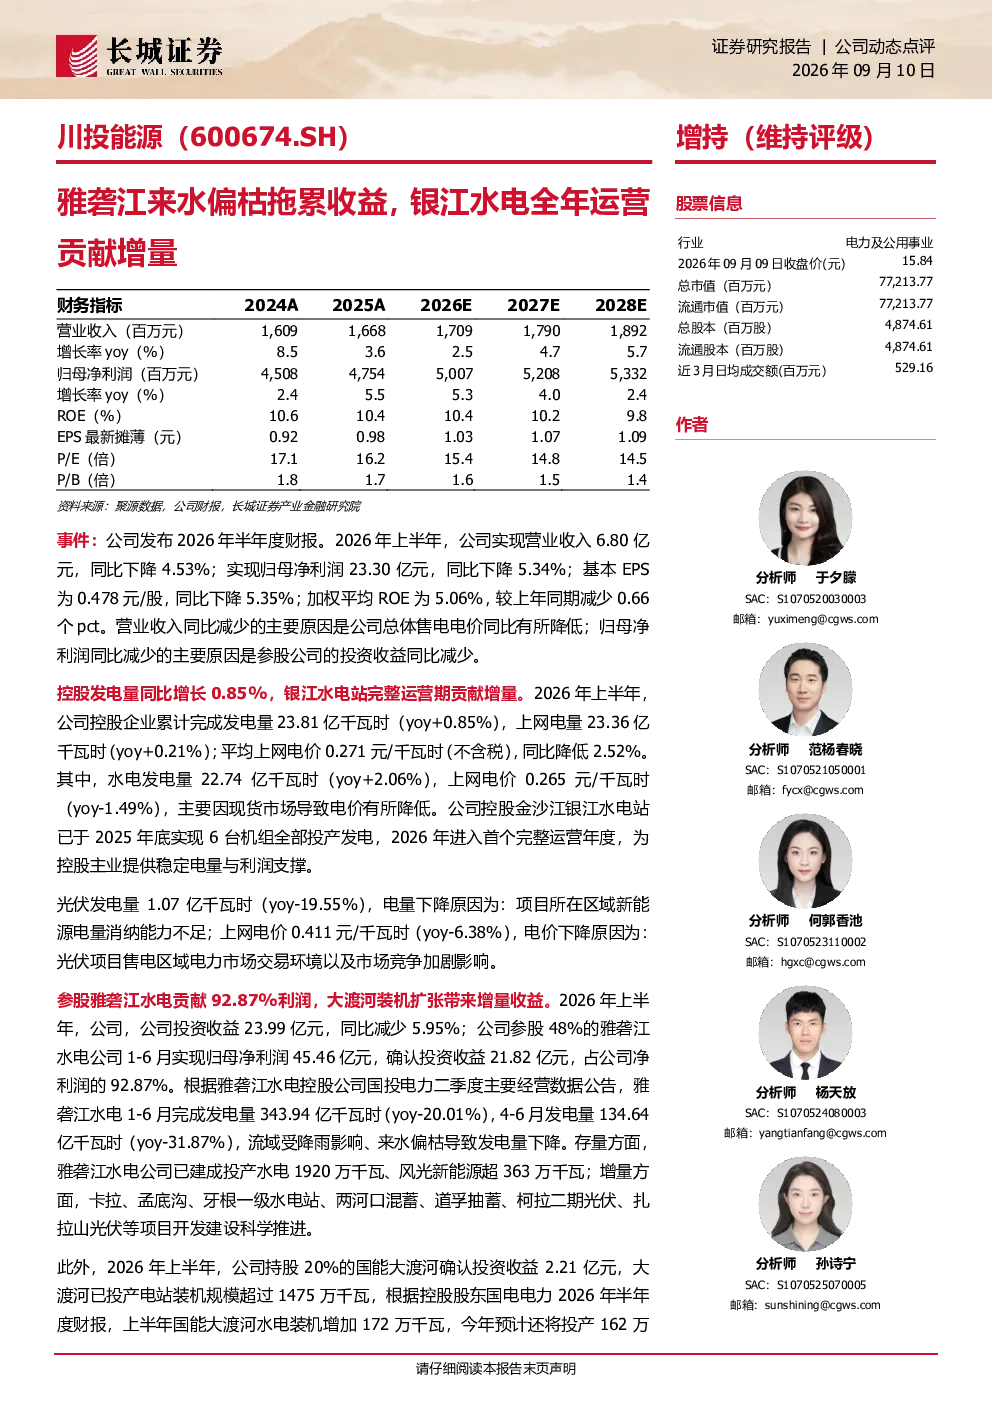
这份研报分析了川投能源2026年上半年的整体表现,指出其营业收入和净利润同比下降,主要受售电电价降低和参股公司投资收益减少影响。报告重点介绍了控股发电量情况,特别是金沙江银江水电站进入完整运营年度为控股主业提供的稳定电量与利润支撑,以及参股雅砻江水电贡献了公司92.87%的净利润,尽管雅砻江水电因流域来水偏枯导致发电量下降。此外,报告还提及了大渡河装机扩张带来的投资收益,以及光伏发电量下降的原因。
电力行业发展趋势如何?
电力行业正经历市场化改革和能源结构转型。电力市场化交易使得发电企业收益受市场波动影响增大,如川投能源控股水电上网电价受现货市场影响下降。同时,新能源项目如光伏发电虽发展迅速,但受区域消纳能力和市场竞争加剧影响,收益存在不确定性。行业长期趋势是清洁能源占比提升,传统能源企业需通过多元化布局和提升运营效率应对挑战。
研报重点分析了哪些方向?
研报重点分析了川投能源的控股发电量,特别是银江水电站的运营贡献和雅砻江水电的投资收益贡献。报告详细介绍了雅砻江水电的发电量变化、存量及增量项目进展,以及大渡河装机扩张带来的投资收益预期。此外,报告还分析了公司整体财务表现,包括营业收入、净利润、EPS和ROE的变化,并解释了主要影响因素。
当前电力市场现状如何?
当前电力市场呈现市场化交易特征,电价受供需关系和新能源出力影响波动。川投能源控股水电上网电价下降反映了现货市场压力。同时,新能源项目收益受消纳能力和市场竞争影响,如光伏发电量下降。电力市场改革推动发电企业需适应新的交易机制,提升风险管理和资源配置能力。大渡河等新投产项目将为市场提供更多电力供应选择。
研报提到了哪些风险?
研报提示了电力行业的主要风险,包括来水不确定性对水电出力的影响,如雅砻江水电因来水偏枯发电量下降。电力市场化交易风险导致电价波动影响收益稳定性。新能源项目收益不达预期风险,主要源于消纳能力和市场竞争。此外,在建项目推进风险和投资收益集中度风险也需关注,特别是雅砻江水电占比较高对公司整体业绩的敏感性。