猜你想问
这份研报的核心内容是什么?
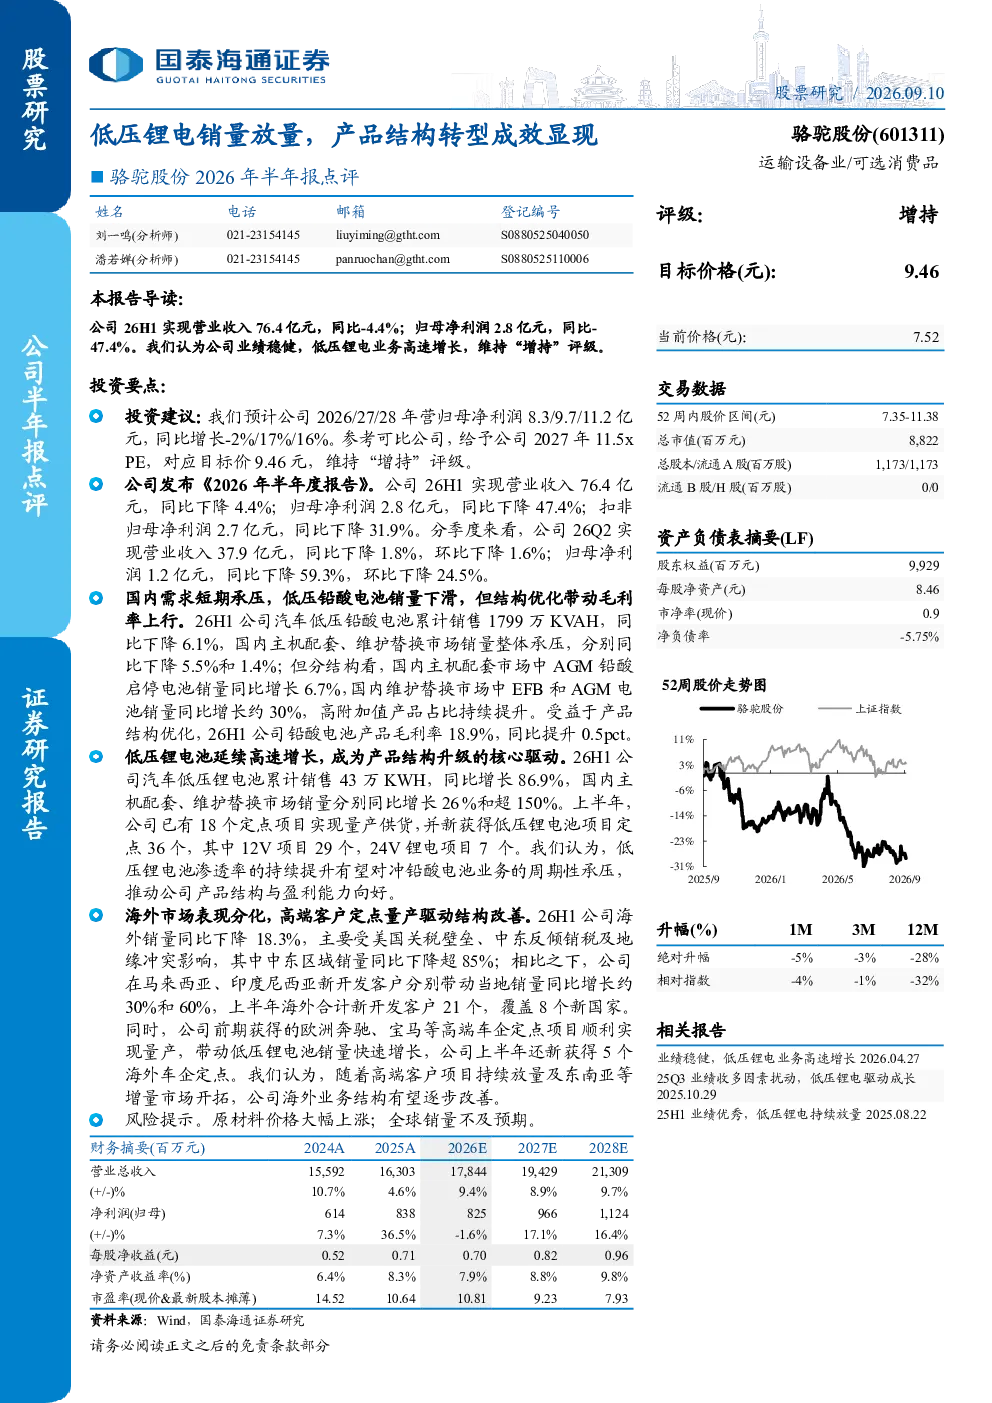
这份研报主要点评了骆驼股份2026年半年报,指出公司业绩表现稳健,主要得益于低压锂电业务的高速增长。国内低压铅酸电池销量下滑,但结构优化带动毛利率上行至18.9%,其中AGM铅酸启停电池销量同比增长6.7%,EFB和AGM电池销量同比增长约30%。低压锂电池成为核心增长动力,26H1销量同比增长86.9%,国内主机配套、维护替换市场分别同比增长26%和超150%,已有18个定点项目实现量产,并新获得36个定点项目。海外市场表现分化,销量同比下降18.3%,但新开发客户带动东南亚市场销量增长,高端客户项目顺利量产,新获得5个海外车企定点。
低压锂电行业发展趋势如何?
低压锂电行业发展趋势向好,骆驼股份的半年报显示低压锂电池成为核心增长动力,国内市场渗透率提升明显,主机配套和维护替换市场增长迅速。海外市场虽然受关税壁垒、反倾销税及地缘冲突影响,但通过新开发客户和高端客户项目,东南亚市场销量增长,同时新获得多个海外车企定点。行业整体在技术进步和市场需求的双重驱动下,预计未来低压锂电池的应用将更加广泛,市场潜力巨大。
研报重点分析了哪些方向?
研报重点分析了骆驼股份的产品结构转型成效,特别是低压锂电业务的增长情况。报告指出,公司通过优化产品结构,提升了毛利率至18.9%,其中AGM铅酸启停电池、EFB和AGM电池销量均实现同比增长。同时,报告也关注了低压锂电池在国内外的市场表现,包括销量增长、定点项目进展以及海外市场的风险与机遇。此外,研报还分析了公司海外市场的表现分化,以及新开发客户和高端客户项目带来的增长动力。
当前市场现状如何判断?
当前市场现状显示低压锂电业务增长强劲,骆驼股份的半年报数据表明,尽管国内低压铅酸电池销量下滑,但通过结构优化,公司毛利率提升,低压锂电池成为主要增长点,销量同比增长86.9%。国内市场渗透率提升明显,主机配套和维护替换市场增长迅速。海外市场表现分化,虽然销量同比下降18.3%,但通过新开发客户和高端客户项目,东南亚市场销量增长,同时新获得多个海外车企定点。整体来看,低压锂电市场前景广阔,但需关注海外市场风险。
研报提到了哪些风险提示?
研报提示了骆驼股份面临的主要风险,包括原材料价格大幅上涨,这可能影响公司的生产成本和盈利能力。此外,全球销量不及预期也是一个风险因素,尽管公司低压锂电池业务增长强劲,但海外市场仍受关税壁垒、反倾销税及地缘冲突影响,存在不确定性。这些风险因素可能对公司未来的业绩表现产生影响,投资者需密切关注。