猜你想问
上海家化2026年半年报核心内容有哪些?
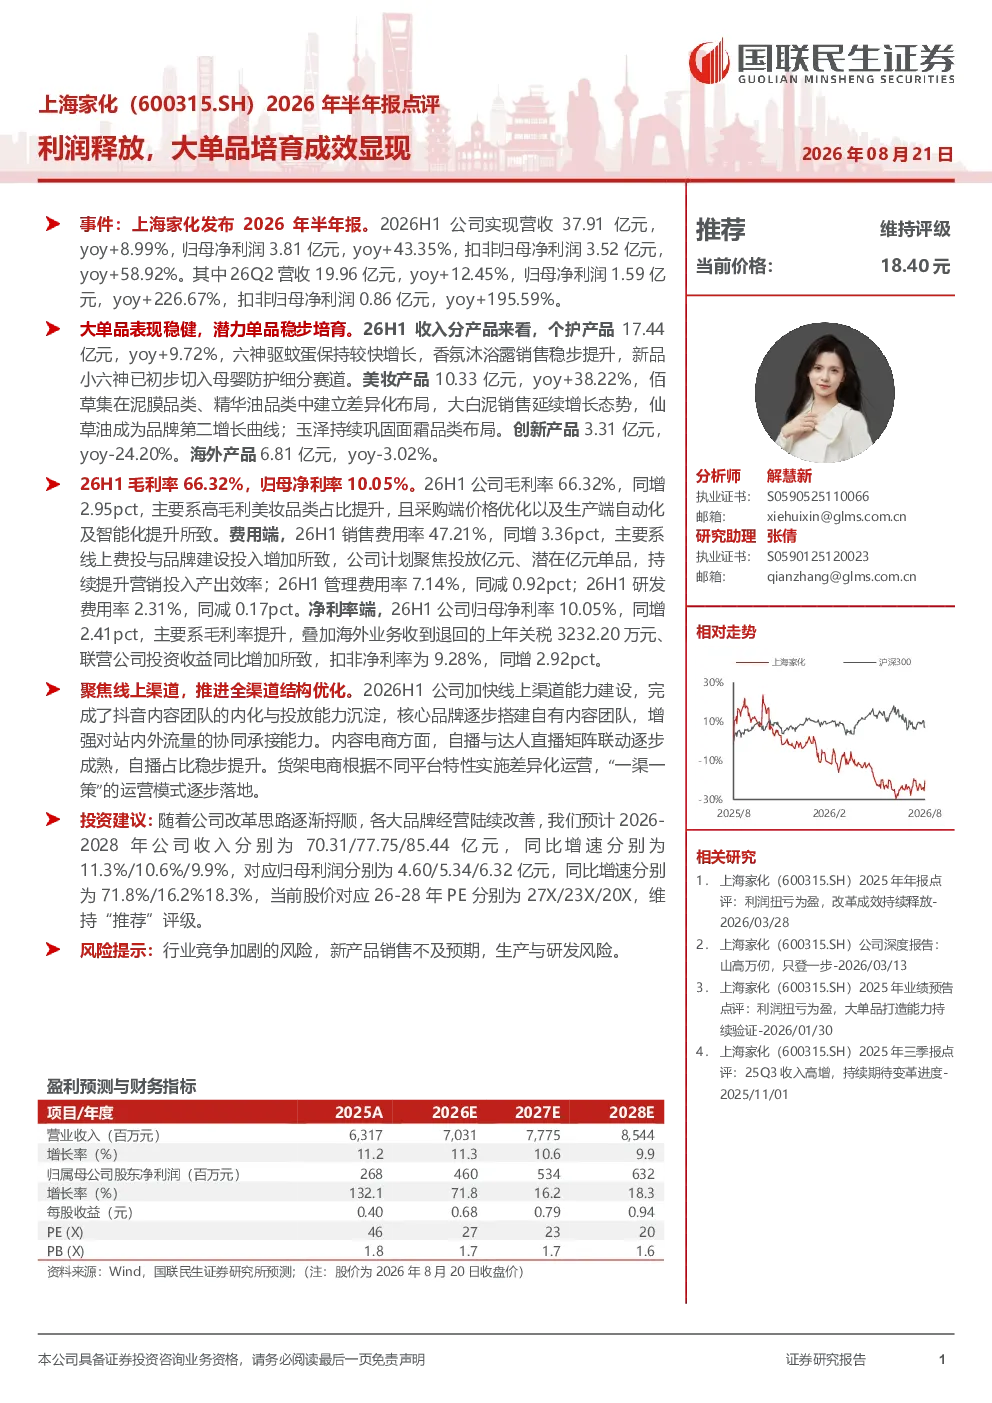
上海家化2026年半年报显示公司经营状况显著改善。2026H1公司实现营收37.91亿元,同比增长8.99%,归母净利润3.81亿元,同比增长43.35%,扣非归母净利润3.52亿元,同比增长58.92%。其中,26Q2营收19.96亿元,同比增长12.45%,归母净利润1.59亿元,同比增长226.67%,扣非归母净利润0.86亿元,同比增长195.59%。大单品培育成效显著,个护产品收入17.44亿元,同比增长9.72%,美妆产品收入10.33亿元,同比增长38.22%,创新产品收入3.31亿元,同比下降24.20%,海外产品收入6.81亿元,同比下降3.02%。毛利率和净利率提升,26H1毛利率66.32%,同比增长2.95个百分点,归母净利率10.05%,同比增长2.41个百分点。渠道优化,加快线上渠道能力建设,完成抖音内容团队内化,核心品牌搭建自有内容团队,增强流量协同承接能力。
报告反映的赛道/行业发展趋势是什么?
报告反映个护和美妆行业持续向大单品战略聚焦,高毛利品类占比提升是普遍趋势。上海家化通过产品创新和渠道优化,在竞争激烈的市场中建立差异化优势。个护产品中,六神驱蚊蛋、香氛沐浴露等表现突出,美妆产品中,佰草集、大白泥、玉泽面霜等持续增长。行业整体呈现线上线下融合加速,品牌建设投入加大,产品研发和自动化生产成为核心竞争力方向。海外业务面临退回关税等挑战,但国内市场仍是主要增长引擎。
报告重点分析了哪些方向?
报告重点分析了上海家化大单品培育成效、毛利率和净利率提升驱动因素、以及线上线下渠道优化策略。大单品方面,个护产品六神驱蚊蛋、香氛沐浴露,美妆产品佰草集泥膜精华油、大白泥、仙草油、玉泽面霜等是核心增长点。利润提升主要来自高毛利美妆品类占比提升、采购和自动化优化。渠道优化聚焦抖音内容电商和货架电商差异化运营,通过自播与达人矩阵联动增强流量承接能力。创新和海外业务是未来需要关注的调整方向。
当前市场对上海家化的现状判断如何?
当前市场对上海家化的判断是经营状况显著改善,盈利能力大幅提升。公司通过聚焦大单品战略,在个护和美妆领域取得阶段性成果,毛利率和净利率表现优于行业平均水平。线上渠道建设成效明显,品牌势能逐步增强。但创新产品收入下滑和海外业务面临退回关税等风险仍需关注。整体来看,上海家化正处在大单品培育和渠道优化的关键阶段,未来发展潜力取决于能否持续推出符合市场需求的新品并有效控制成本。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧、新产品销售不及预期、以及生产与研发风险。行业竞争方面,个护和美妆市场同质化竞争严重,价格战可能导致利润空间压缩。新产品销售不及预期风险,创新产品收入同比下降24.20%,海外业务收入也出现下滑,表明新品市场接受度和渠道覆盖仍需加强。生产与研发风险主要涉及自动化升级投入、供应链稳定性以及研发投入产出比等,这些因素可能影响公司长期盈利能力的持续性。