猜你想问
上能电气2026年半年报主要财务数据如何?
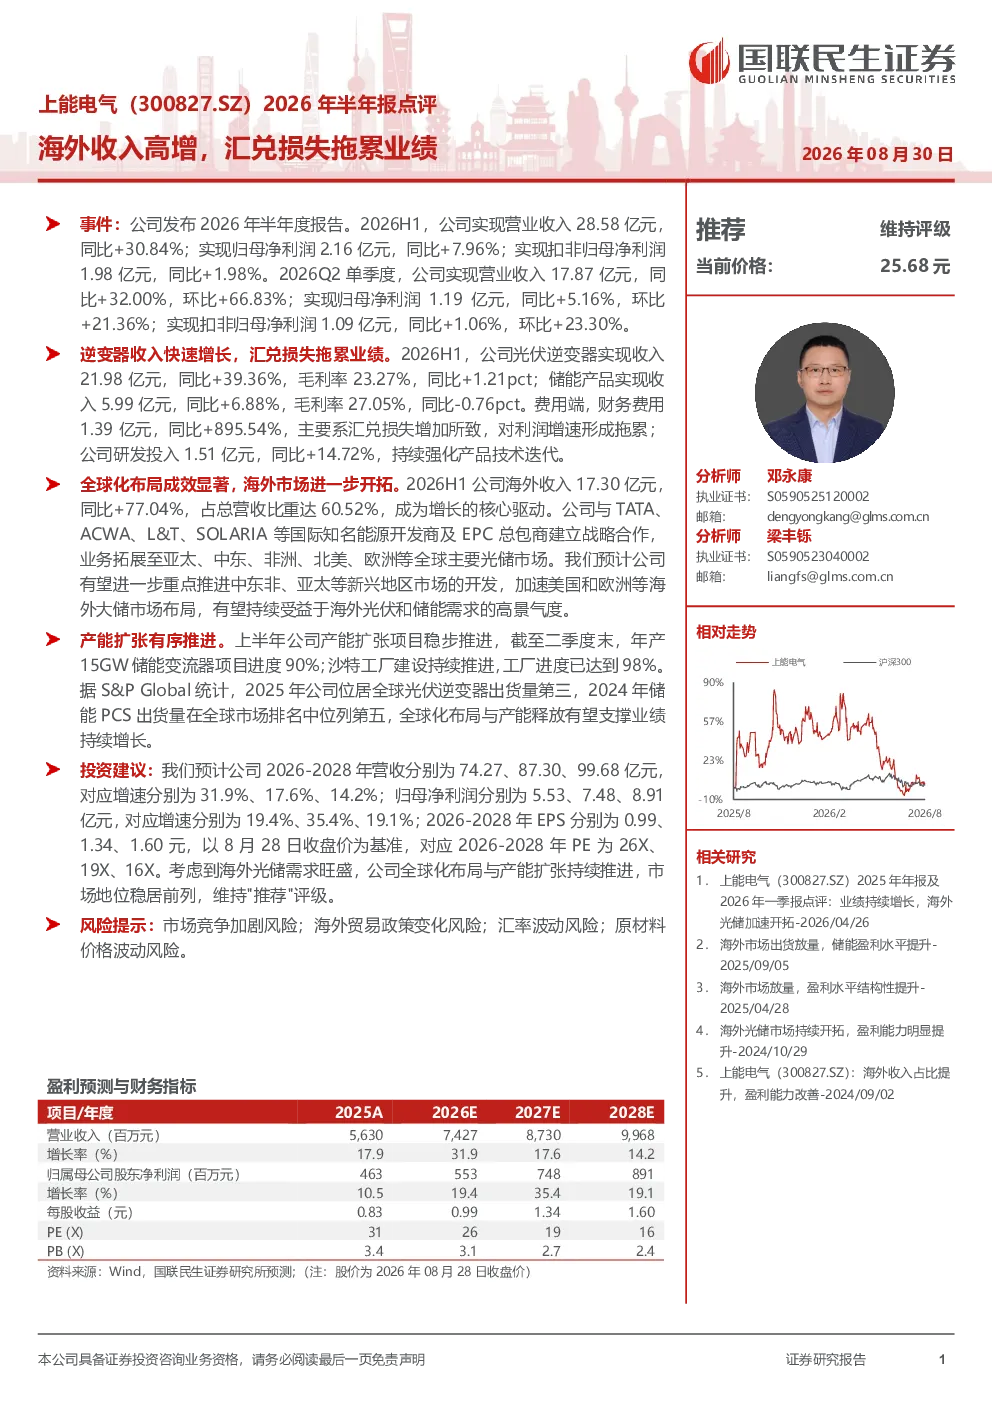
2026年上半年,上能电气实现营业收入28.58亿元,同比增长30.84%;归母净利润2.16亿元,同比增长7.96%。逆变器收入21.98亿元,同比增长39.36%,毛利率23.27%;储能产品收入5.99亿元,同比增长6.88%,毛利率27.05%。研发投入1.51亿元,同比增长14.72%。财务费用1.39亿元,同比增长895.54%,主要因汇兑损失增加。
上能电气海外市场表现如何?
海外市场表现突出,收入17.30亿元,同比增长77.04%,占比60.52%。公司与国际能源开发商及EPC总包商建立战略合作,业务拓展至全球主要光储市场。预计将重点推进中东非、亚太等新兴市场,加速美国和欧洲等海外大储市场布局。
上能电气储能赛道发展趋势如何?
储能市场持续增长,上能电气储能产品收入5.99亿元,同比增长6.88%,毛利率27.05%。公司全球储能PCS出货量排名第五,产能扩张有序推进,年产15GW储能变流器项目进度90%,沙特工厂建设进度98%。公司正加速全球化布局,有望受益于储能行业长期发展。
上能电气当前市场竞争力如何?
上能电气全球光伏逆变器出货量排名第三,储能PCS出货量排名第五。公司逆变器收入21.98亿元,同比增长39.36%,海外市场收入占比60.52%。产能扩张与全球化布局有序推进,公司具备较强的市场竞争力。
上能电气研报提示哪些风险?
研报提示的主要风险包括市场竞争加剧、海外贸易政策变化、汇率波动、原材料价格波动。公司财务费用中汇兑损失占比高,需关注汇率波动影响。同时,储能行业竞争激烈,需警惕市场变化。
你可能感兴趣
石化油服(H/A)快评:2026年半年报-收入增长乏力;海外收入占比超30%;季度盈利受汇兑损失拖累
摩根证券2026-08-18
东吴商社 科思股份26年半年报点评 防晒需求回暖驱动收入高增 价格低位 汇兑拖累利润
未知机构2026-08-27
年报及一季度业绩预报点评:收入结构优化,一季度业绩受汇兑损失拖累
电子设备华创证券2018-03-30
润丰股份2024年半年报点评:汇兑损失拖累业绩,C端拓展顺利
基础化工国泰君安证券2024-09-02
2025三季报点评:汇兑损失叠加海外项目延迟致Q3业绩环降,全年有望持续高增
东吴证券2025-10-27
银河家电公司点评:三花智控002050SZ 2026年半年报点评:汇兑拖累业绩期望于算力液
hwqh2026-08-28
Q2业绩符合预期,汇兑拖累利润:巨星科技2026年半年报点评
机械设备华创证券2026-09-16
2017年半年度报告点评:汇兑损失拖累净利润,海外业务打开上行通道
建筑建材华安证券2017-08-08
毛利率修复,汇兑损失扰动净利表现——恒安国际(1044)2026年半年报点评
国泰海通证券2026-08-23
华阳集团2026年半年报点评:收入和利润高增,略超预期,Q2业绩增长提速
东吴证券2026-08-25