猜你想问
合成橡胶价格中枢上移的原因是什么?
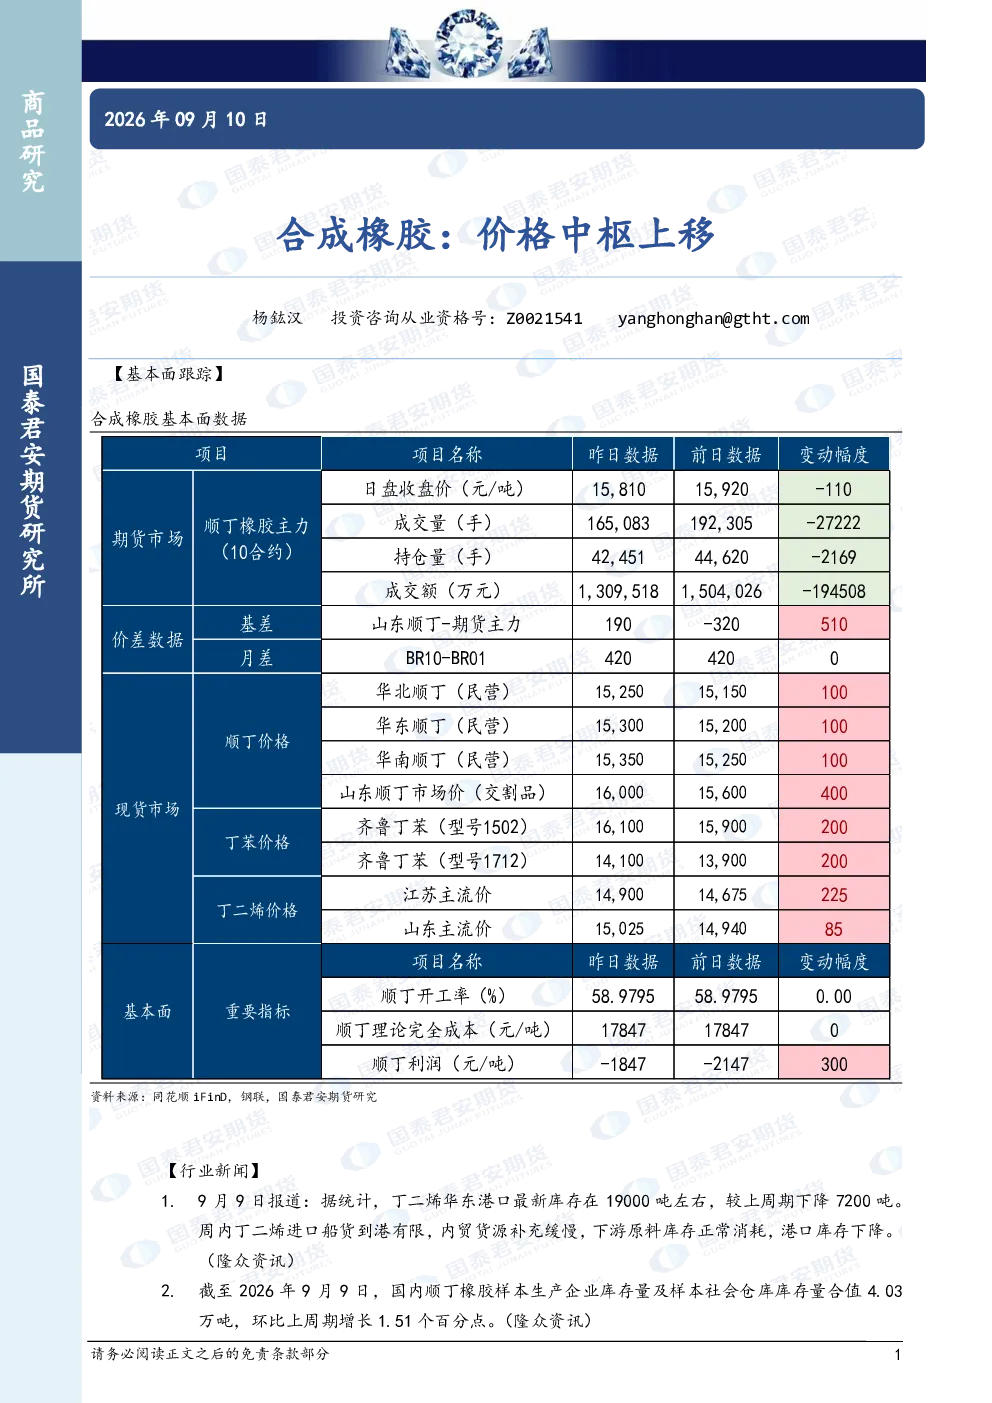
合成橡胶价格中枢上移主要受中东地缘政治影响,国际原油高位震荡带动价格波动。同时,基本面环比改善也提供支撑,具体表现为丁二烯库存下降约7200吨至19000吨,主要因进口船货到港有限,下游原料库存正常消耗;而顺丁橡胶库存上升约1.51%至4.03万吨,显示供应端收缩。产业链供需分化方面,丁二烯供应端变化有限但需求端受原料短缺影响开工率下滑,ABS开工率稳定,SBS需求环比下滑;顺丁橡胶供应收缩但需求维持高位,表需仍处于高位,加工利润合理。这些因素共同支撑价格中枢上移。
合成橡胶行业发展趋势如何?
合成橡胶行业发展趋势呈现供需分化格局。丁二烯环节基本面转弱,供应端开工率变化有限,需求端受原料短缺影响开工率下滑,ABS开工率稳定但SBS需求环比下滑。顺丁橡胶环节供应收缩但需求维持高位,受替代需求带动表需仍处于高位,加工利润合理。整体来看,合成橡胶趋势强度为偏强,但需关注地缘冲突变化可能导致日内波动率加剧,交易逻辑需跟随消息面调整。产业链上下游需关注原料供应稳定性及下游需求变化。
研报重点分析了哪些方向?
研报重点分析了合成橡胶产业链的基本面及供需变化。具体包括:丁二烯库存下降约7200吨至19000吨,主要因进口船货到港有限,下游原料库存正常消耗;顺丁橡胶库存上升约1.51%至4.03万吨,显示供应端收缩。同时,报告关注了产业链供需分化,丁二烯供应端变化有限但需求端受原料短缺影响开工率下滑,ABS开工率稳定,SBS需求环比下滑;顺丁橡胶供应收缩但需求维持高位,表需仍处于高位,加工利润合理。此外,报告还提示了地缘冲突变化可能导致日内波动率加剧的风险。
当前合成橡胶市场现状如何判断?
当前合成橡胶市场现状表现为价格中枢上移,主要受中东地缘政治影响及基本面环比改善支撑。具体表现为:丁二烯库存下降约7200吨至19000吨,下游原料库存正常消耗;顺丁橡胶库存上升约1.51%至4.03万吨,供应端收缩。产业链供需分化方面,丁二烯环节需求端受原料短缺影响开工率下滑,ABS开工率稳定,SBS需求环比下滑;顺丁橡胶环节需求维持高位,受替代需求带动表需仍处于高位,加工利润合理。整体来看,合成橡胶趋势强度为偏强,但需关注地缘冲突及供需变化带来的波动风险。
研报提示了哪些风险?
研报提示的主要风险包括地缘冲突变化可能导致日内波动率加剧。由于合成橡胶价格受国际原油高位震荡影响较大,中东地缘政治局势的任何变化都可能加剧市场波动,交易逻辑需跟随消息面调整。此外,产业链供需分化也可能带来风险,如丁二烯需求端受原料短缺影响开工率下滑,或顺丁橡胶供应收缩与需求高位的矛盾。建议投资者做好风险管理,关注消息面变化及供需动态,避免过度依赖单一交易逻辑。