猜你想问
迈瑞医疗2026年H1业绩表现如何?
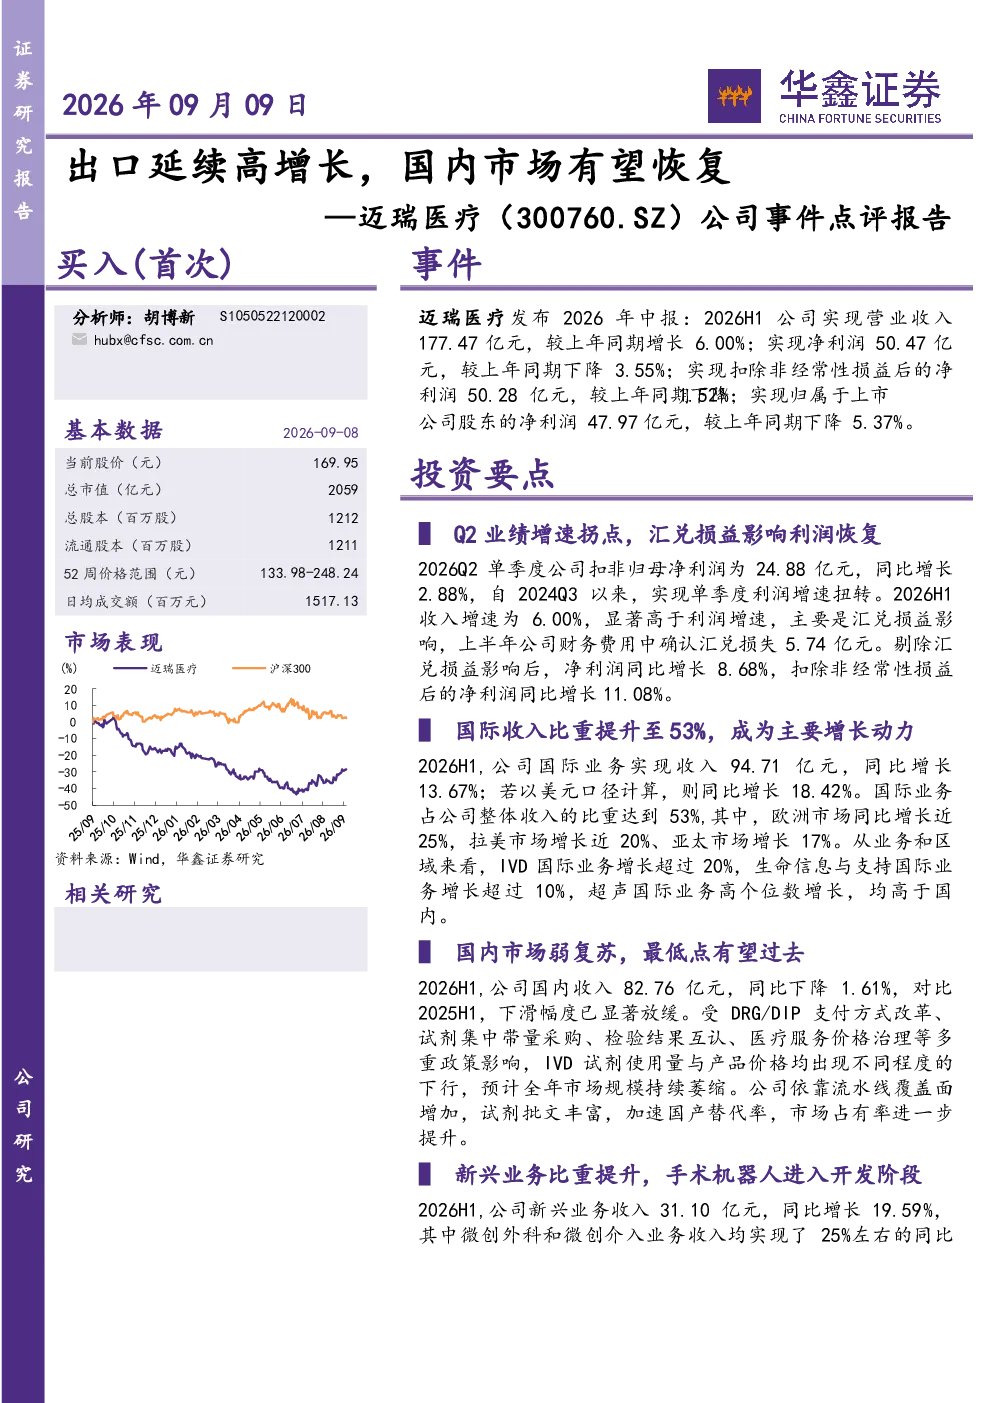
迈瑞医疗2026年H1实现营业收入177.47亿元,同比增长6.00%;扣非归母净利润24.88亿元,同比增长2.88%。国际业务收入94.71亿元,同比增长13.67%,占整体收入比重达53%,其中欧洲市场同比增长近25%,拉美市场增长近20%,亚太市场增长17%。国内收入82.76亿元,同比下降1.61%,但下滑幅度显著放缓。新兴业务收入31.10亿元,同比增长19.59%,占整体收入比重约18%,国内新兴业务占国内收入比重提升至约24%。
医药生物行业发展趋势如何?
医药生物行业整体呈现国际市场高增长、国内市场弱复苏的趋势。国际业务成为主要增长动力,尤其在欧洲、拉美和亚太市场表现强劲,反映行业全球化布局成效。国内市场虽仍面临压力,但下滑幅度放缓,显示行业韧性。新兴业务如体外诊断试剂、手术机器人等增长强劲,成为行业未来重要增长点,推动行业向高技术、高附加值方向发展。
报告重点分析了哪些方面?
报告重点分析了迈瑞医疗2026年H1业绩表现,特别是国际业务的高增长贡献和国内市场的弱复苏态势。报告详细拆解了国际各区域市场增长情况,以及新兴业务如体外诊断试剂、手术机器人等的发展潜力。同时,报告还预测了2026-2028年公司收入、EPS及估值水平,并首次覆盖给予“买入”评级,全面评估公司业绩拐点及未来成长空间。
当前市场对迈瑞医疗的判断是什么?
当前市场对迈瑞医疗的判断显示公司业绩呈现Q2增速拐点,国际业务成为主要增长引擎,新兴业务增长强劲,手术机器人进入开发阶段。尽管国内市场仍面临压力,但整体下滑趋势已得到遏制。市场关注公司国际化布局成效及新产品商业化进程,认为公司具备长期成长潜力,但需关注行业竞争加剧及产品价格波动等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括体外诊断试剂持续降价风险,可能导致公司利润率承压;手术机器人等新产品研发和商业化存在不确定性,需持续投入且市场接受度未知;汇率波动可能导致汇兑损失增加,影响公司财务表现。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战,需密切关注政策变化及市场竞争格局演变。