猜你想问
荆州基地对华鲁恒升的利润贡献有多大?
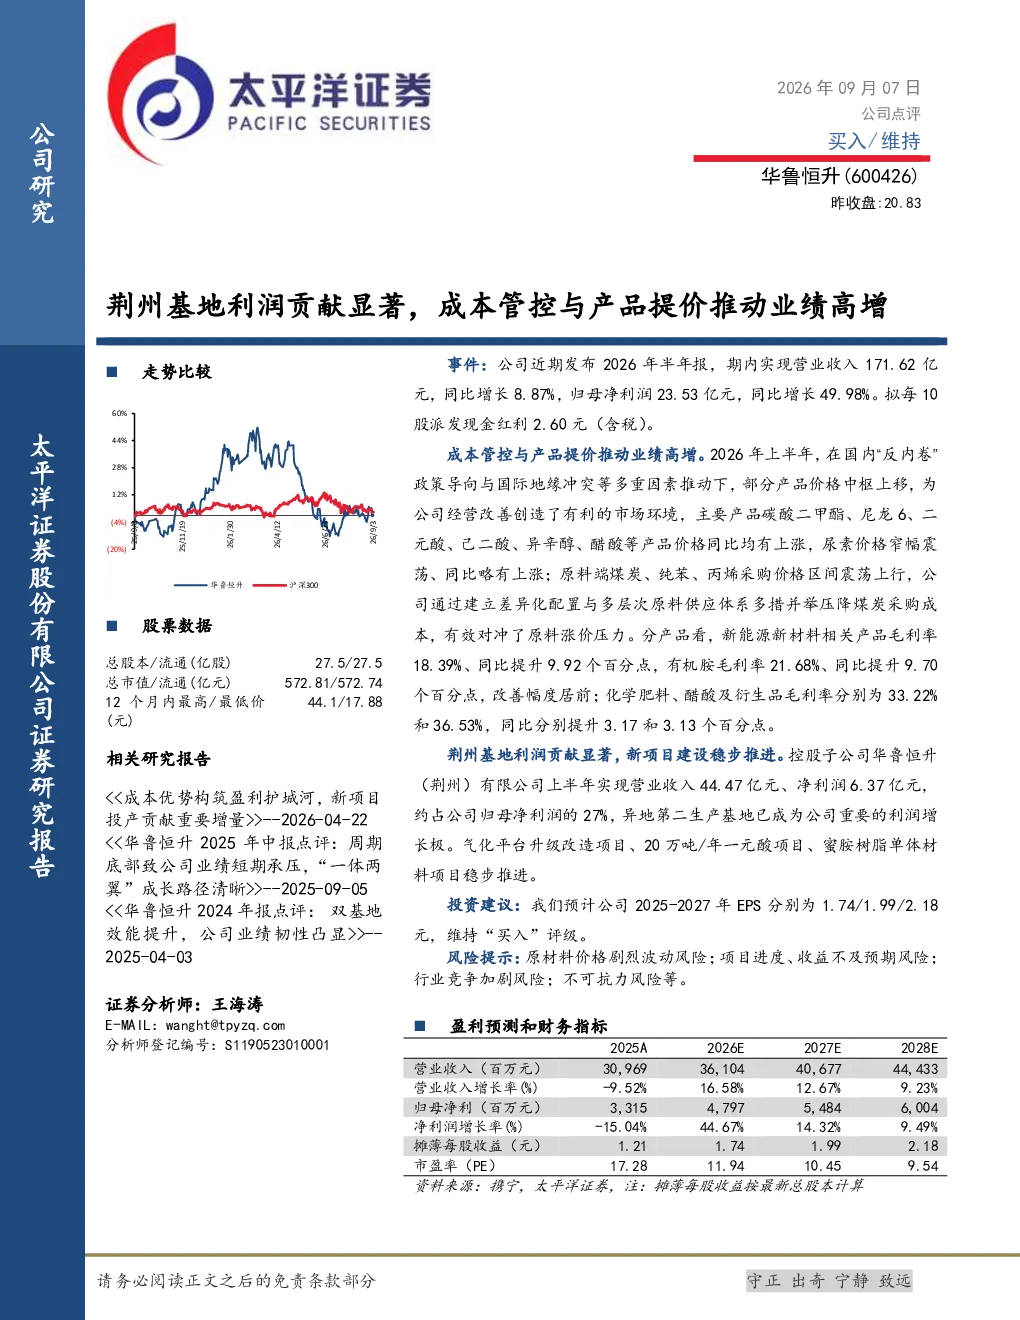
荆州基地上半年实现营收44.47亿元、净利润6.37亿元,占公司归母净利润的27%,是公司重要的利润增长点。基地通过成本管控和产品提价,有效提升了盈利能力,尤其在新能源新材料、有机胺等产品上毛利率显著提升。
华鲁恒升业绩增长的主要驱动因素是什么?
华鲁恒升业绩高增主要得益于成本管控与产品提价。受国内政策及国际地缘冲突影响,碳酸二甲酯、尼龙6等主要产品价格上涨,同时公司通过差异化配置与多层次供应体系有效压降成本,新能源新材料、有机胺毛利率分别提升9.92、9.70个百分点。
化肥行业未来发展趋势如何?
化肥行业未来发展趋势受政策、原材料价格及技术进步影响。国内“反内卷”政策推动行业整合,原材料价格波动仍是主要风险,但公司通过气化平台升级改造等项目提升竞争力,同时新能源新材料等高附加值产品占比提升,行业向差异化、绿色化方向发展。
华鲁恒升的异地生产基地进展如何?
华鲁恒升异地第二生产基地已成为重要利润增长极,贡献了显著的经营业绩。同时,荆州基地等现有基地通过项目升级改造(如气化平台升级)和产品结构调整(如20万吨/年一元酸项目),持续提升盈利能力,公司整体产能布局优化,抗风险能力增强。
华鲁恒升面临哪些投资风险?
华鲁恒升面临的主要风险包括原材料价格波动、项目进度不及预期、行业竞争加剧及不可抗力风险。原材料价格波动直接影响成本端,项目进度影响未来产能释放,行业竞争加剧可能压缩利润空间,需关注政策变化及国际环境对化工行业的影响。
你可能感兴趣
Q4产品价差短期回落,荆州基地投产贡献业绩
基础化工华安证券2024-03-31
奇富科技2023年三季报点评:成本管控推动业绩微增,看好未来增长
国泰君安证券2023-11-19
2024年一季报点评:荆州基地投产贡献增量景气底部更显成本优势
基础化工东吴证券2024-04-24
2024年中报业绩预告点评:Q2预计盈利高增,林浆纸一体化强化成本管控
轻工制造华创证券2024-07-11
三季报点评:成本管控与提价并举,净利润大超预期
食品饮料德邦证券2021-10-29
荆州基地投产贡献增量,全年业绩阶段性承压
基础化工国盛证券2024-04-01
代理产品和自主产品放量推动Q1业绩高增,新冠疫苗Q2有望大幅贡献业绩
医药生物东兴证券2021-04-21
荆州基地贡献业绩增量,双基地同步发展保障中长期成长
基础化工东兴证券2024-08-29
2022年半年报点评:提价控费增厚半年度利润,成本下降将逐步体现
食品饮料民生证券2022-08-03
中报点评成本管控有力增厚利润,深化创业业务及数字化转型
中原证券2025-09-01