猜你想问
这份研报主要讲了什么内容?
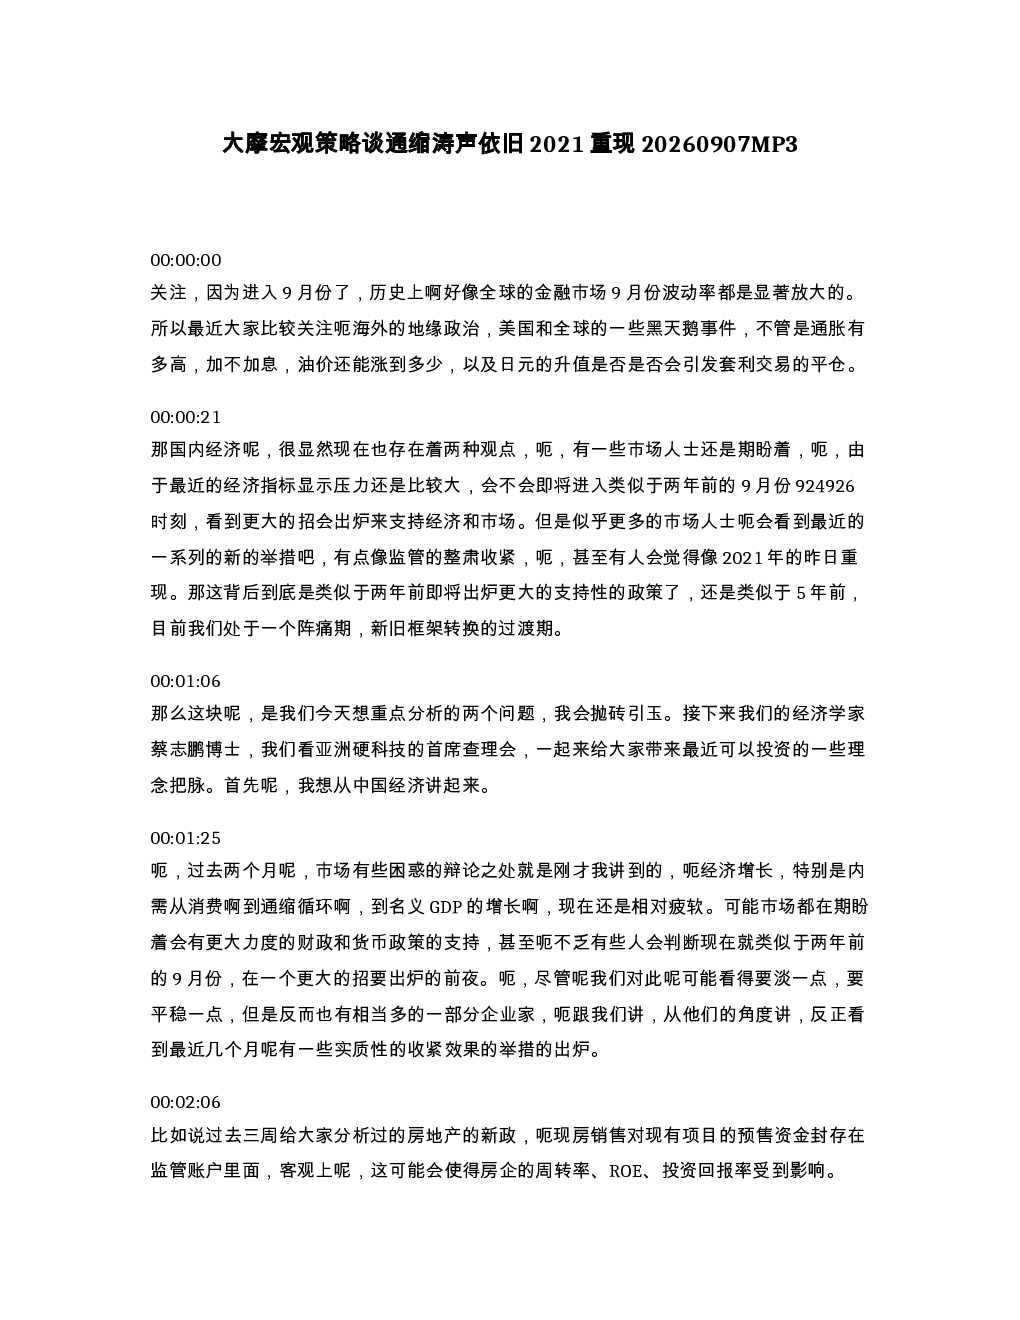
这份研报主要分析了当前宏观经济形势、国内经济政策、海外市场风险、人民币汇率、产业升级与技术进步等五个方面。报告指出9月份全球金融市场波动率可能升高,国内经济存在两种观点,房地产新政可能对房企造成下行压力,财税政策将加强征管,对外投资监管趋严,政策定力较强,更倾向于接受略微偏低的经济增速以换取风险出清。报告还分析了人民币汇率走势、长兴存储的技术突破和估值,以及半导体行业的投资机会。
报告对半导体行业的发展趋势有何分析?
报告指出AI GPU和ASIC需求强劲,供应链瓶颈主要在产能方面。同时,矽光子、CXL技术、先进封装等领域存在投资机会。长兴存储在消费类市场和AI基础建设领域提供重要供货,未来AI GPU所需HBM供应有望达到3~4百万单位,自主率可达20%~30%。若国内无法取得EUV光刻机,长兴可通过2.5D低润技术取得全球领先地位。
报告重点分析了哪些方向?
报告重点分析了国内经济政策,包括房地产新政、财税政策、对外投资政策、政策定力与走向,以及产业升级与技术进步,特别是长兴存储的技术突破和估值。报告认为房地产新政短期内将造成下行压力,财税政策将加强征管,对外投资监管趋严,政策更倾向于换取风险出清而非大规模刺激。长兴存储通过技术突破有望取得全球领先地位,长期可持续扩张。
报告对当前市场现状有何判断?
报告判断当前国内经济存在两种观点,部分市场人士期盼更大力度财政和货币政策支持,更多人士认为近期监管整肃收紧,但程度较低。房地产新政短期内将造成下行压力,财税政策将加强征管,对外投资监管趋严。人民币汇率短期内有升值空间,中期将温和渐进升值。AI GPU和ASIC需求强劲,供应链瓶颈主要在产能方面。
研报提示了哪些风险?
报告提示了全球金融市场波动率升高、地缘政治、通胀、加息、油价及日元套利交易等黑天鹅事件风险。房地产新政可能对房企造成下行压力,财税政策将加强征管,对外投资监管趋严。人民币汇率短期波动可能较大。AI GPU和ASIC供应链瓶颈主要在产能方面。长兴存储的技术突破存在不确定性。