猜你想问
2026年建材行业中期报告核心内容是什么?
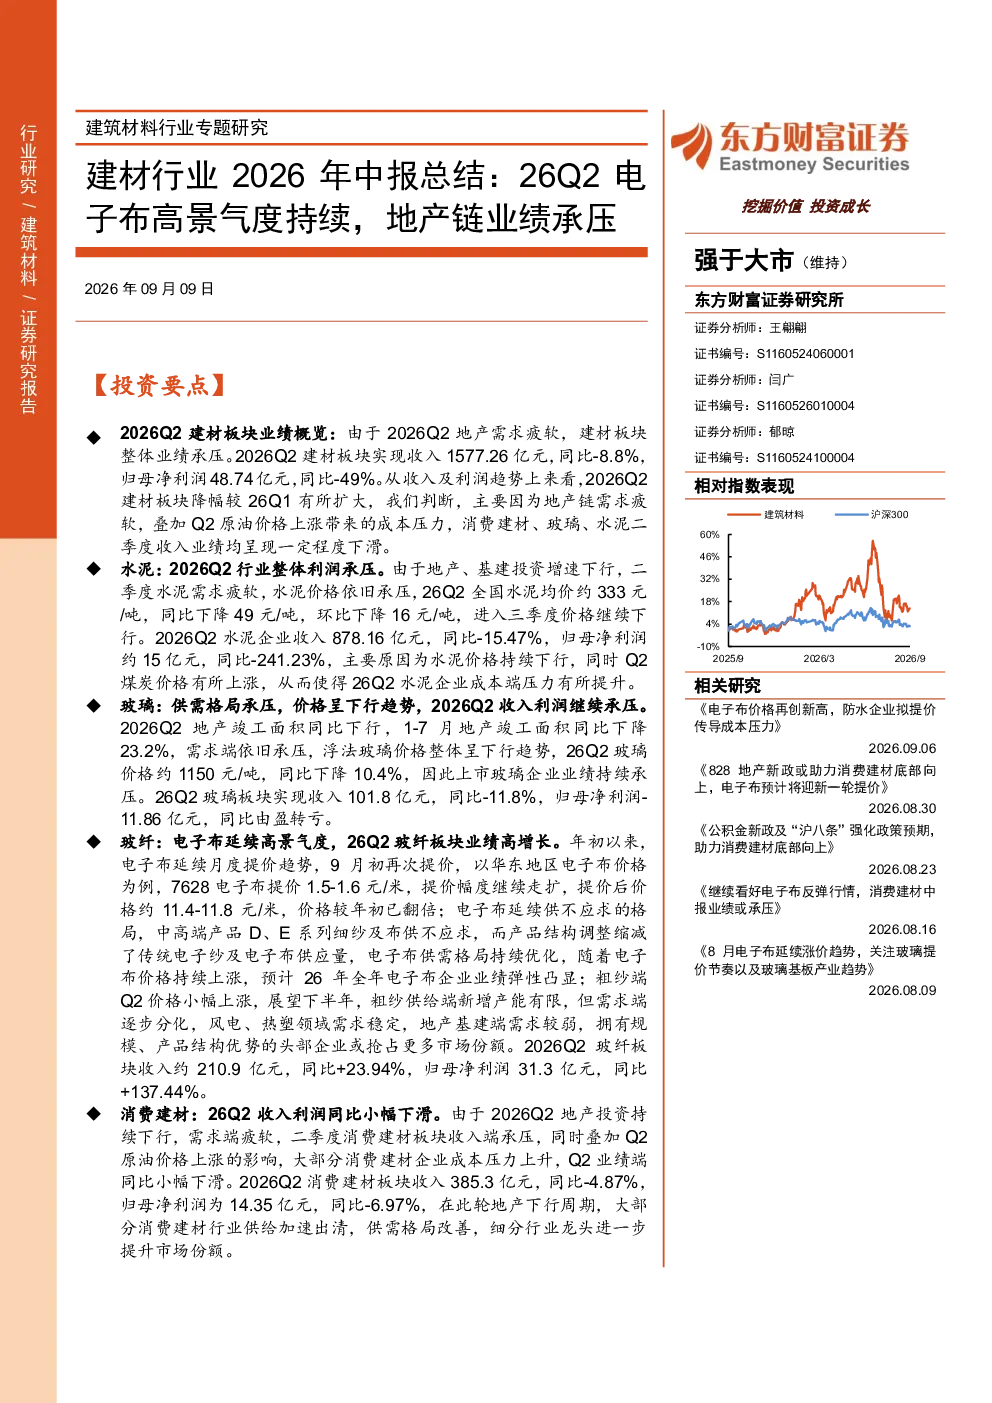
2026年第二季度,建材板块整体业绩承压,主要受地产需求疲软和成本压力影响。水泥、玻璃板块需求疲软,价格下行,业绩下滑;玻纤板块电子布高景气度持续,业绩高增长;消费建材板块收入利润小幅下滑,但供需格局改善,龙头市场份额提升。具体数据显示,建材板块2026Q2收入1577.26亿元,同比-8.8%;归母净利润48.74亿元,同比-49%。水泥板块价格和收入均大幅下滑,玻璃板块由盈转亏,而玻纤板块收入和净利润均实现高增长。消费建材板块虽收入利润小幅下滑,但行业龙头市场份额有所提升。
建材行业未来发展趋势如何?
建材行业未来发展趋势呈现分化格局。地产链需求疲软短期内仍将持续,拖累水泥、玻璃等传统建材板块。但玻纤板块特别是电子布领域高景气度持续,受益于5G、半导体等产业需求增长,业绩有望保持高增长。消费建材板块在经历调整后,供需格局逐步改善,龙头企业市场份额提升,长期发展潜力较好。此外,原材料成本压力上升对企业盈利能力构成挑战,行业整合加速,龙头企业凭借规模和成本优势将更具竞争力。
报告中重点分析了哪些方向?
报告重点分析了建材板块内部不同细分赛道的业绩表现和驱动因素。水泥和玻璃板块受地产需求下滑影响显著,价格下行导致业绩大幅下滑,是报告关注的承压领域。玻纤板块电子布的高景气度是报告的亮点,其受益于下游产业需求强劲,收入利润双增长。消费建材板块则关注供需格局变化和龙头市场份额的演变。此外,报告还分析了成本压力对行业盈利能力的影响,以及不同细分赛道的投资机会。
当前建材行业市场现状如何?
当前建材行业市场现状是需求疲软与结构性机会并存。受地产投资和新开工面积下降影响,水泥、玻璃等传统建材板块需求疲软,价格下行,业绩承压。同时,原材料成本上涨加剧企业盈利压力。但结构性机会明显,玻纤板块电子布高景气度持续,成为行业亮点。消费建材板块在行业调整中逐步改善,龙头企业市场份额提升。整体来看,建材行业处于结构调整期,传统领域承压,新兴领域和龙头公司表现相对较好。
报告中提示了哪些风险?
报告中提示的主要风险包括:地产需求不及预期,可能导致建材板块需求持续疲软;原材料成本高于预期,将侵蚀企业利润空间;回款低于预期,可能影响企业现金流;行业转型进度低于预期,部分企业可能难以适应市场变化。此外,宏观经济波动和政策变化也可能对建材行业产生影响。这些风险因素需要投资者密切关注,合理评估投资风险。