猜你想问
这份研报的核心内容是什么?
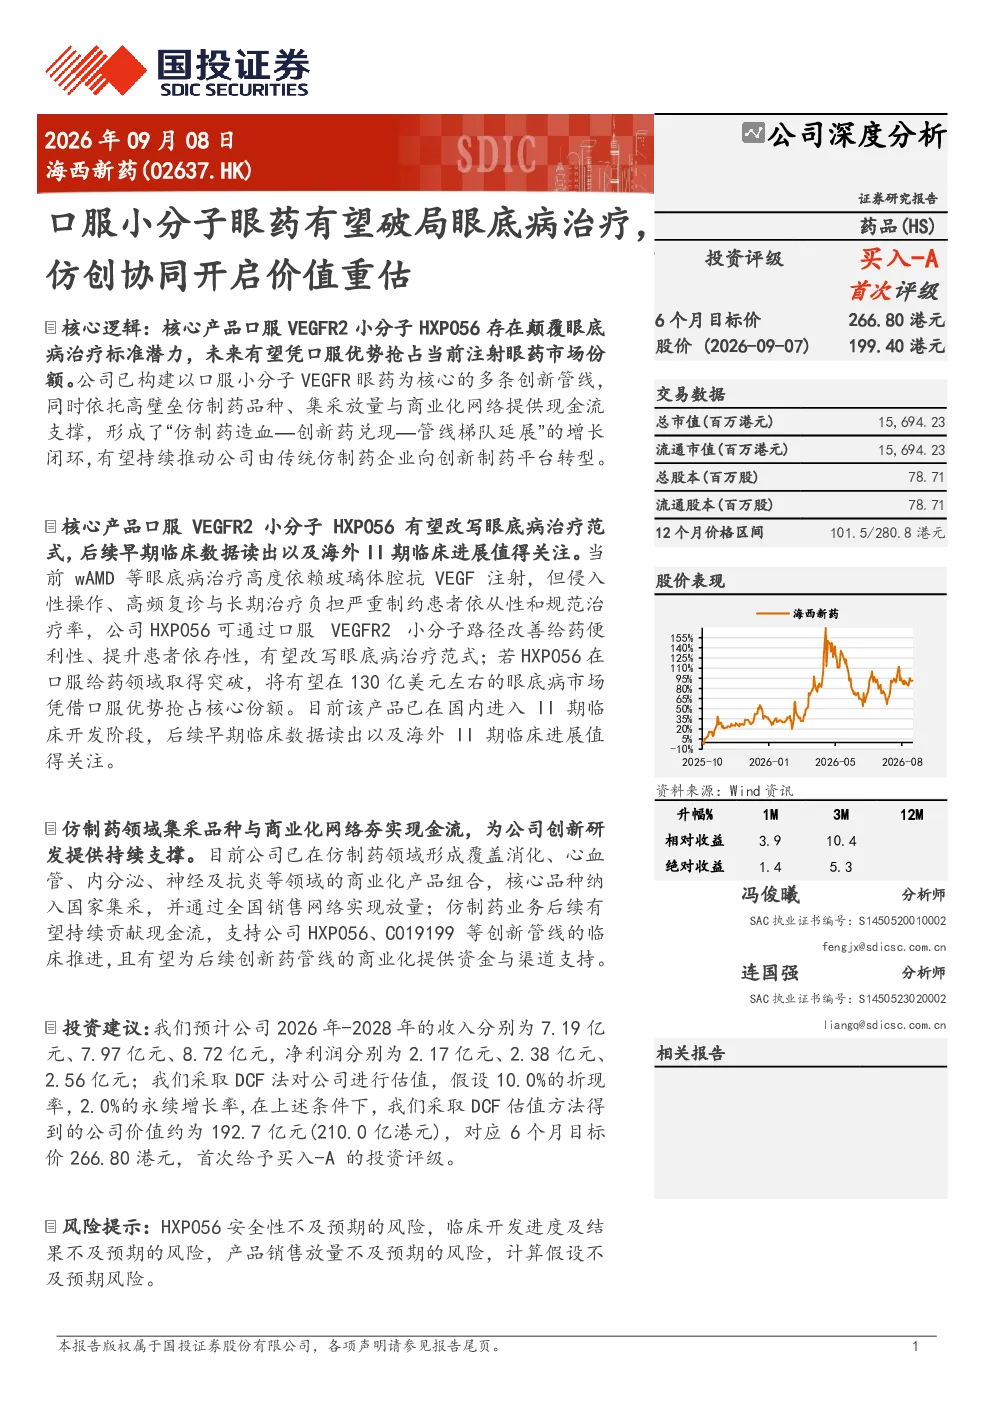
这份研报主要分析了海西新药的创新药和仿制药业务。核心产品HXP056是一款口服小分子VEGFR2抑制剂,用于治疗眼底血管性疾病如wAMD、DME和RVO,有望改写治疗范式。公司还拥有其他创新管线如C019199(肿瘤免疫)等。仿制药业务覆盖多个领域,通过国家集采实现放量,为创新药研发提供支持。公司已实现全产业链布局,为创新药商业化奠定基础。
眼科创新药赛道的发展趋势如何?
眼科创新药赛道正快速发展,口服小分子眼药如HXP056代表了治疗模式的革新,有望提升患者依从性。随着研发投入增加,更多创新产品进入临床阶段,市场竞争加剧。同时,仿制药业务为创新药提供资金支持,形成协同效应。未来,高壁垒仿制药和原创机制创新药将成为行业增长的重要驱动力。
研报重点分析了海西新药哪些方面?
研报重点分析了海西新药的创新药和仿制药业务布局。创新药方面,核心管线HXP056和C019199的临床进展及市场潜力是分析重点;仿制药方面,公司的高壁垒品种、国家集采影响及现金流贡献受到关注。此外,公司全产业链转型、产能落地及未来管线规划也是分析方向。
当前眼科创新药市场的现状如何?
当前眼科创新药市场以湿性AMD等眼底疾病治疗为主,现有治疗方案存在治疗依从性低等问题,口服小分子眼药如HXP056有望解决这一痛点。市场竞争激烈,多家企业布局创新管线。同时,仿制药市场通过集采降价,为创新药研发提供资金支持,行业整体处于快速发展阶段。
研报提到了哪些主要风险?
研报提示的主要风险包括HXP056安全性及临床开发不及预期风险、产品销售放量风险以及DCF估值假设风险。HXP056作为创新药,其安全性及临床数据表现是关键;仿制药业务受集采政策影响,销售放量存在不确定性;DCF估值依赖假设条件,若假设变化可能影响公司估值。
你可能感兴趣
北交所首次覆盖报告:首款国产基因药NL003获批倒计时+滴眼液集采供血,“仿创协同”开启重估
开源证券2025-05-23
2026年中国冠心病治疗药物市场洞察报告:创新研发驱动临床价值升级,创新转型与仿创协同发展趋势
医药生物头豹研究院2026-07-09
2026年中国冠心病治疗药物市场洞察报告:创新研发驱动临床价值升级,创新转型与仿创协同发展趋势
医药生物头豹研究院2026-04-01
【国泰海通医药】海西新药:仿创双轨推进,HXP056有望重塑眼底病用药格局
未知机构2026-07-07
医药行业周报:Anavex口服小分子疗法递交上市申请,用于治疗AD
医药生物太平洋证券2024-11-29
硕迪生物发布口服小分子GLP1受体激动剂GSBR1290治疗肥胖症的IIa期
未知机构2024-06-05
国泰海通医药 海西新药 仿创双轨推进 HXP056有望重塑眼底病用药格局
未知机构2026-07-07
海西新药:仿创双轨推进,HXP056有望重塑眼底病用药格局
国泰海通证券2026-07-02
岳阳林纸深度报告:林浆纸筑基,生态破局,价值重估未来可期
轻工制造诚通证券2026-04-14
创新药周报:罗氏小分子口服GLP-1RA四周减重6.1%
医药生物华创证券2024-07-21