猜你想问
这份研报的核心内容是什么?
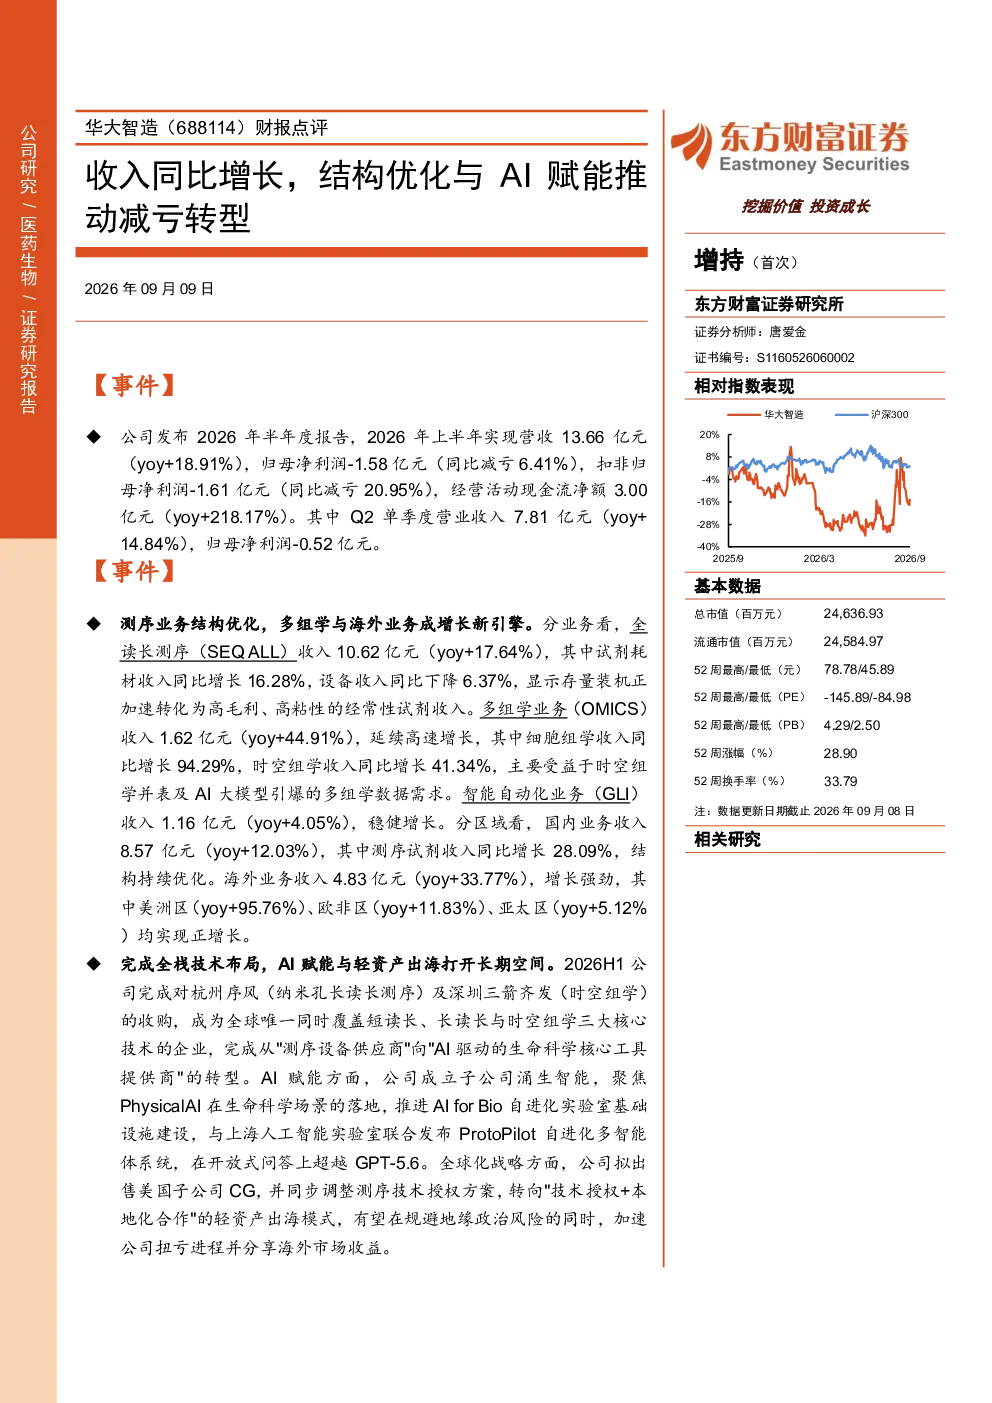
公司2026年上半年实现营收13.66亿元,同比增长18.91%,归母净利润同比减亏6.41%。测序业务结构优化,全读长测序收入10.62亿元(同比增长17.64%),试剂耗材收入增长16.28%,设备收入下降6.37%。多组学业务收入1.62亿元(同比增长44.91%),其中细胞组学收入增长94.29%,时空组学收入增长41.34%。智能自动化业务收入1.16亿元(同比增长4.05%)。国内业务收入8.57亿元(同比增长12.03%),海外业务收入4.83亿元(同比增长33.77%)。公司完成对杭州序风及深圳三箭齐发的收购,成为全球唯一覆盖短读长、长读长与时空组学的企业,并成立子公司涌生智能聚焦AI赋能。公司拟转向“技术授权+本地化合作”的轻资产出海模式。预计公司2026-2028年营业收入分别为32.95、39.34、46.94亿元,同比增长18.54%、19.40%、19.31%;归母净利润分别为-0.23、1.48、2.35亿元,同比89.62%、742.00%、58.82%。首次覆盖,给予“增持”评级。
基因测序行业的发展趋势如何?
基因测序行业正经历快速发展和结构优化。多组学技术成为热点,细胞组学和时空组学收入增长显著,分别达到94.29%和41.34%。全读长测序收入稳定增长,试剂耗材业务表现强劲。国内市场增速稳健,海外市场扩张迅速,海外业务收入同比增长33.77%。行业整合加速,公司通过收购杭州序风及深圳三箭齐发,成为全球唯一覆盖短读长、长读长与时空组学的企业。AI赋能推动智能化发展,子公司涌生智能聚焦AI技术应用于测序领域。未来,技术授权和本地化合作模式或将成为行业主流出海策略。
研报主要分析了哪些方面?
研报重点分析了公司业务结构优化成效,特别是测序业务的全读长测序、试剂耗材和设备收入的增长与调整。多组学业务表现突出,细胞组学和时空组学收入高速增长。国内和海外市场收入均实现双位数增长,海外市场增速尤为显著。公司通过战略收购拓展技术布局,并成立子公司聚焦AI赋能。研报还分析了公司未来三年(2026-2028年)的营收和净利润预测,以及轻资产出海模式的转型方向。整体来看,研报围绕公司业务增长、技术布局和战略转型进行了全面分析。
当前基因测序市场的现状如何?
当前基因测序市场呈现多元化发展态势,多组学技术逐渐成为主流,市场对长读长和时空组学需求旺盛。行业竞争激烈,技术壁垒不断提高,头部企业通过并购整合扩大技术覆盖范围。公司通过收购成为全球唯一覆盖短读长、长读长与时空组学的企业,构筑了显著竞争优势。国内市场增速稳定,海外市场成为重要增长点,但面临地缘政治和贸易壁垒等挑战。AI技术开始应用于测序领域,推动智能化和自动化发展。企业出海模式从重资产制造转向技术授权和本地化合作,以降低风险并提高效率。
研报提示了哪些风险?
研报提示了基因测序行业面临的多重风险。市场竞争加剧可能导致价格战和利润下滑,尤其在新技术和新产品推出阶段,研发投入大但产出不及预期也是潜在风险。地缘政治和贸易政策变动可能影响海外市场拓展,知识产权诉讼也可能对公司业务造成干扰。此外,技术迭代速度快,若公司新产品研发跟不上行业步伐,可能失去竞争优势。这些风险需引起投资者关注,需结合公司战略布局和行业发展趋势进行综合判断。