猜你想问
这份研报主要分析了中通客车的哪些业绩亮点?
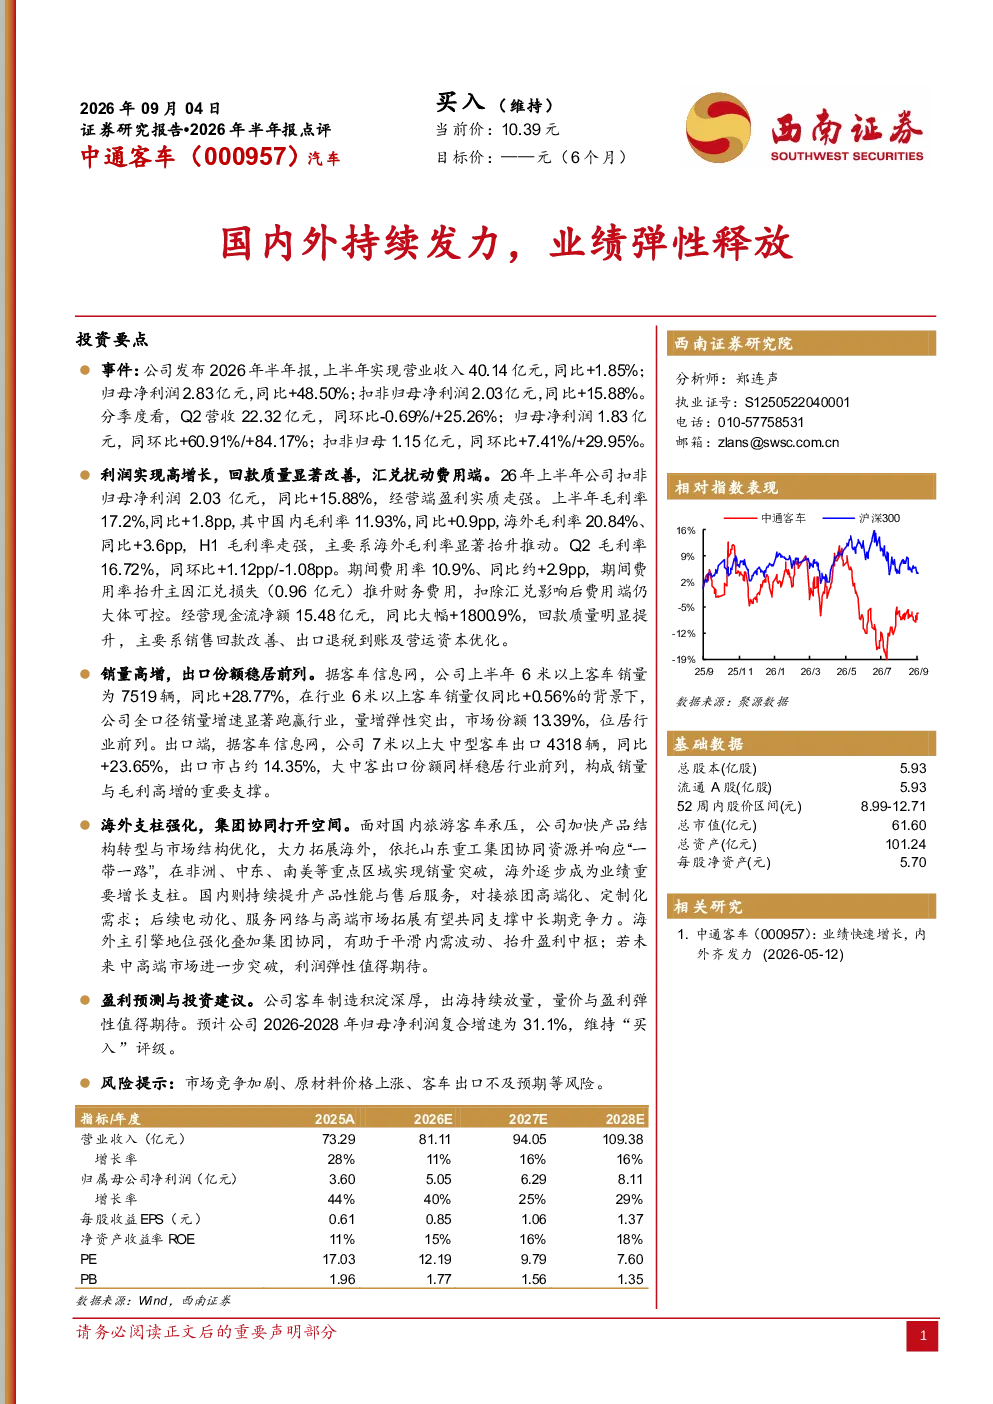
该研报指出中通客车上半年扣非归母净利润同比增长15.88%达2.03亿元,毛利率提升至17.2%,主要得益于海外业务毛利率显著提升。Q2归母净利润同比增长84.17%达1.83亿元,回款质量改善,经营现金流净额大幅增长1800.9%。销量方面,6米以上客车销量同比增长28.77%,市场份额13.39%;7米以上大中型客车出口同比增长23.65%,出口市占约14.35%稳居前列。海外市场拓展成效显著,逐步成为业绩重要增长支柱。
客车行业未来发展趋势如何?
报告显示客车行业持续向规模化、高端化、智能化方向发展。中通客车积极拓展海外市场,依托山东重工集团协同资源,在非洲、中东、南美等重点区域实现销量突破。行业竞争格局稳定,头部企业市场份额持续巩固。随着新能源政策推动和消费升级,大中型客车需求预计将保持增长态势,出口市场潜力巨大,但需关注市场竞争加剧和原材料价格波动等挑战。
研报对中通客车的核心竞争力有哪些重点分析?
报告强调中通客车客车制造积淀深厚,技术实力领先,产品线覆盖6米以上及7米以上客车,满足不同市场需求。海外市场拓展策略成效显著,依托集团资源整合优势,在非洲、中东、南美等重点区域实现销量突破,海外业务逐步成为业绩重要增长支柱。公司回款质量改善,经营现金流大幅增长,盈利能力持续提升,为未来发展奠定坚实基础。
当前客车市场的整体状况如何?
根据报告,当前客车市场呈现稳步增长态势,大中型客车需求持续释放。中通客车市场份额稳居行业前列,6米以上客车市场份额13.39%,7米以上大中型客车出口市占约14.35%。海外市场拓展成效显著,在非洲、中东、南美等重点区域实现销量突破,但市场竞争依然激烈,原材料价格波动和汇率变化等因素对行业影响较大。
研报提示了哪些投资风险?
报告提示的主要风险包括市场竞争加剧可能导致价格战,原材料价格上涨可能侵蚀利润空间,客车出口政策变化或地缘政治风险可能影响海外业务增长。此外,新能源技术路线快速迭代可能对传统客车业务带来挑战,需关注技术路线变化对行业格局的影响。公司需持续提升产品竞争力,优化成本结构,加强海外市场风险管理。