猜你想问
这份研报的核心内容是什么?
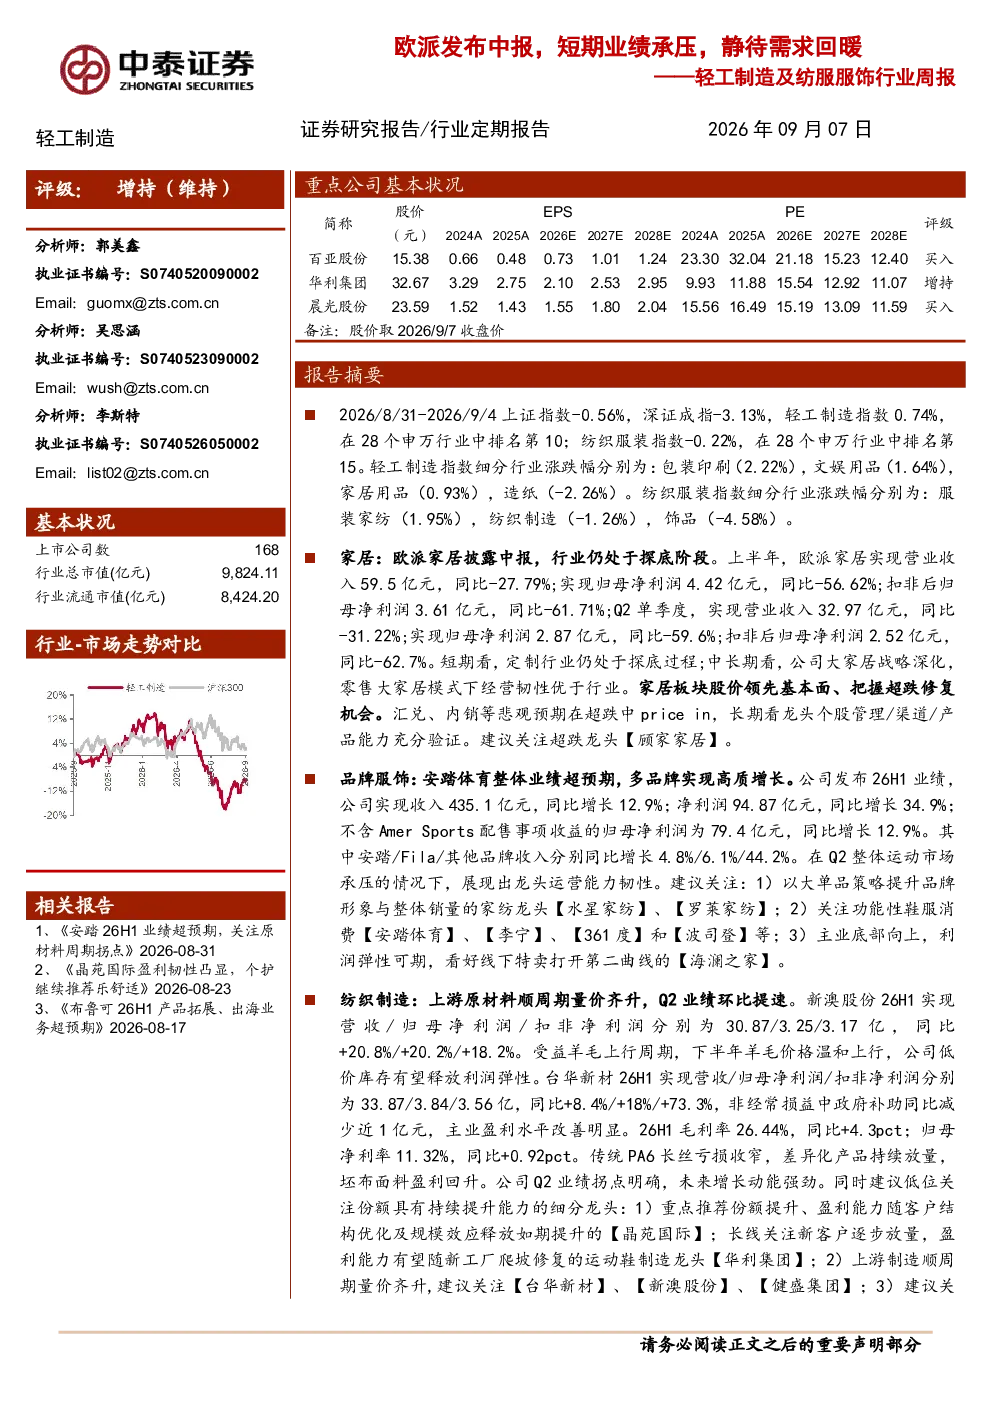
这份研报主要分析了轻工制造及纺服服饰行业的整体表现,特别是欧派家居的中报情况。报告指出,轻工制造指数上涨,而纺织服装指数下跌。家居行业处于探底阶段,定制行业短期探底,公司大家居战略中长期看优于行业。品牌服饰方面,安踏体育等多品牌实现高质增长。纺织制造上游原材料顺周期量价齐升,Q2业绩环比提速。其他细分行业如文创潮玩、个护、包装、造纸、运动品牌、宠物用品等也进行了分析,建议关注相关龙头企业的成长机会。
纺织服装行业的发展趋势如何?
纺织服装行业整体表现呈现分化,2026年8月31日至9月4日,纺织服装指数下跌0.22%,排名15。细分行业涨跌幅不一,服装家纺上涨1.95%,而纺织制造下跌1.26%。品牌服饰方面,安踏体育等多品牌实现高质增长,建议关注功能性鞋服消费品牌。上游原材料价格波动影响业绩,但部分企业通过优化客户结构和规模效应提升盈利能力。此外,品牌服饰和运动品牌等领域也在积极拓展新市场和新产品,行业整体处于转型升级阶段。
研报重点分析了哪些方向?
研报重点分析了多个细分行业的发展情况。在家居行业,关注欧派家居的业绩下滑和行业探底情况,以及大家居战略的长期发展。在品牌服饰,建议关注功能性鞋服消费品牌,如安踏体育、李宁等。在纺织制造,关注上游原材料价格波动对业绩的影响,以及企业通过优化客户结构和规模效应提升盈利能力的情况。此外,研报还分析了文创潮玩、个护、包装、造纸、运动品牌、宠物用品等细分行业的发展趋势和投资机会。
当前市场现状如何判断?
当前市场现状呈现多行业分化态势。轻工制造指数整体上涨,但纺织服装指数下跌,显示行业内部存在明显差异。家居行业处于探底阶段,定制行业短期承压,但大家居战略中长期看具备韧性。品牌服饰领域,部分品牌如安踏体育等实现高质增长,而部分细分行业如纺织制造则面临挑战。上游原材料价格波动对纺织制造和造纸等行业产生影响,但部分企业通过优化经营策略提升盈利能力。整体来看,市场处于转型升级阶段,不同细分行业表现不一。
研报中提到了哪些风险提示?
研报中提到了多项风险提示,包括原材料价格大幅上涨、宏观经济波动、行业政策变动、测算结果偏差、研报使用信息更新不及时、历史规律失效等。这些风险可能对行业整体和个别企业产生影响。例如,原材料价格波动可能影响纺织制造和造纸等行业的盈利能力,宏观经济波动可能影响消费需求,行业政策变动可能影响企业运营环境。此外,研报使用信息更新不及时可能导致分析结果与实际情况存在偏差,历史规律失效可能导致过去经验不再适用。投资者在关注行业和个股发展机会的同时,需充分考虑这些风险因素。