猜你想问
这份研报主要讲了什么内容?
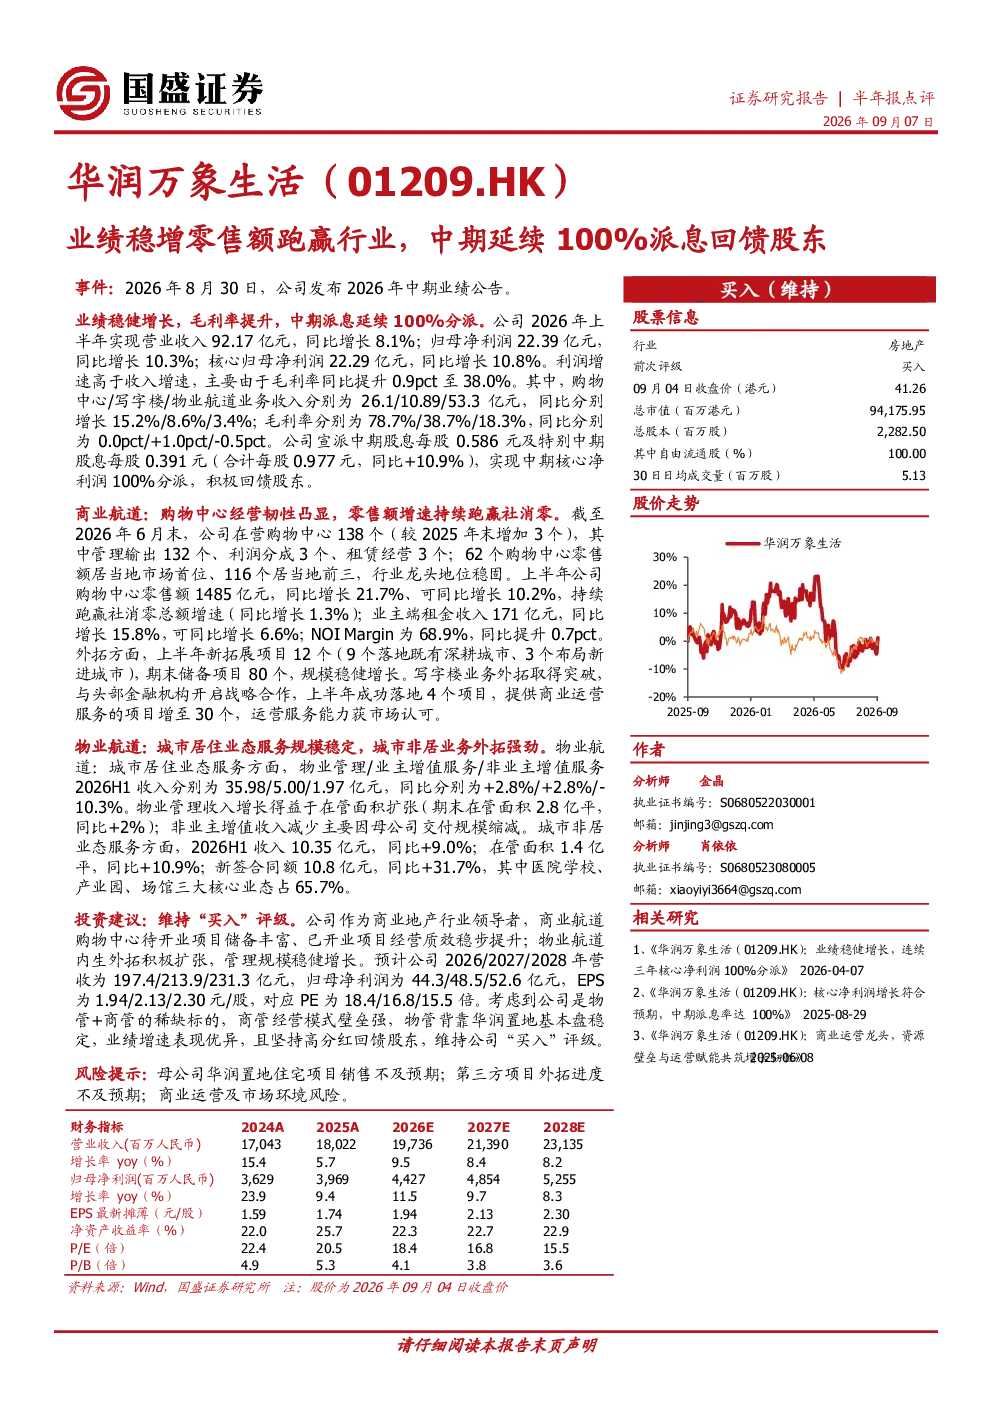
本报告分析了华润万象生活2026年上半年的业绩表现,指出公司营业收入92.17亿元同比增长8.1%,归母净利润22.39亿元同比增长10.3%。核心亮点在于购物中心零售额1485亿元同比增长21.7%,持续跑赢社消零总额增速;中期每股派息0.977元,实现中期核心净利润100%分派。报告还提及公司外拓新项目12个,写字楼业务取得突破,物业管理收入增长得益于在管面积扩张。
零售行业未来发展趋势如何?
报告显示,华润万象生活购物中心零售额同比增长21.7%,跑赢社消零总额增速,反映零售行业在优质资产运营和模式创新下仍具韧性。行业未来发展趋势可能包括数字化转型加速、体验式消费占比提升、下沉市场拓展以及供应链整合深化。公司作为行业龙头,其经营模式对行业趋势有重要参考价值。
研报重点分析了哪些方面?
报告重点分析了华润万象生活两大业务板块:商业航道和物业航道。商业方面,聚焦购物中心零售额增长、租金收入提升及外拓项目储备;物业方面,关注在管面积扩张及城市非居业态服务外拓。此外,报告还评估了公司高分红政策及未来三年业绩预测,维持“买入”评级。
当前市场对零售行业的判断是什么?
从研报数据看,零售市场呈现结构性分化,头部企业如华润万象生活凭借优质资产和运营能力实现业绩高增长。市场普遍认为,零售行业正经历转型升级,线上线下融合加速,消费者需求更加多元。公司零售额跑赢行业增速,显示其在市场中的竞争优势和韧性。
研报提示了哪些风险因素?
报告虽看好公司发展,但也提示了潜在风险。首先,宏观经济波动可能影响消费者支出,进而影响零售额增长。其次,市场竞争加剧可能导致租金收入增速放缓。此外,新拓展项目需要时间培育,短期内可能影响整体盈利表现。最后,物业管理行业受政策及市场供需影响较大,存在一定不确定性。
你可能感兴趣
2024年三季度业绩点评:业绩延续增势,首次派息回馈股东
东吴证券2024-11-20
美居业务高增,回购+派息回馈股东
国金证券2024-08-20
业绩超预期,高派息持续回馈股东
兴证国际2025-03-30
经营业绩持续改善,逐步提高派息比率回馈股东
第一上海证券2022-03-18
周大福FY2023年度业绩点评:高派息回馈股东,提质增效复苏可期
国泰君安证券2023-06-11
业绩逆势稳步增长,全额派息回馈股东
财通证券2026-03-31
港股公司信息更新报告:经营业绩持续兑现,高派息比例回馈股东
开源证券2025-03-27
2025Q4业绩表现优异,积极派息回购回馈股东
兴证国际2026-02-11
2024年中报点评:业绩稳增符合预期,中期分红回馈股东
轻工制造国泰君安证券2024-08-25
华润万象生活(1209):核心利润稳健增长,高额双息派回馈股东
国泰海通证券2026-09-02