猜你想问
晶科能源最新报告核心内容是什么?
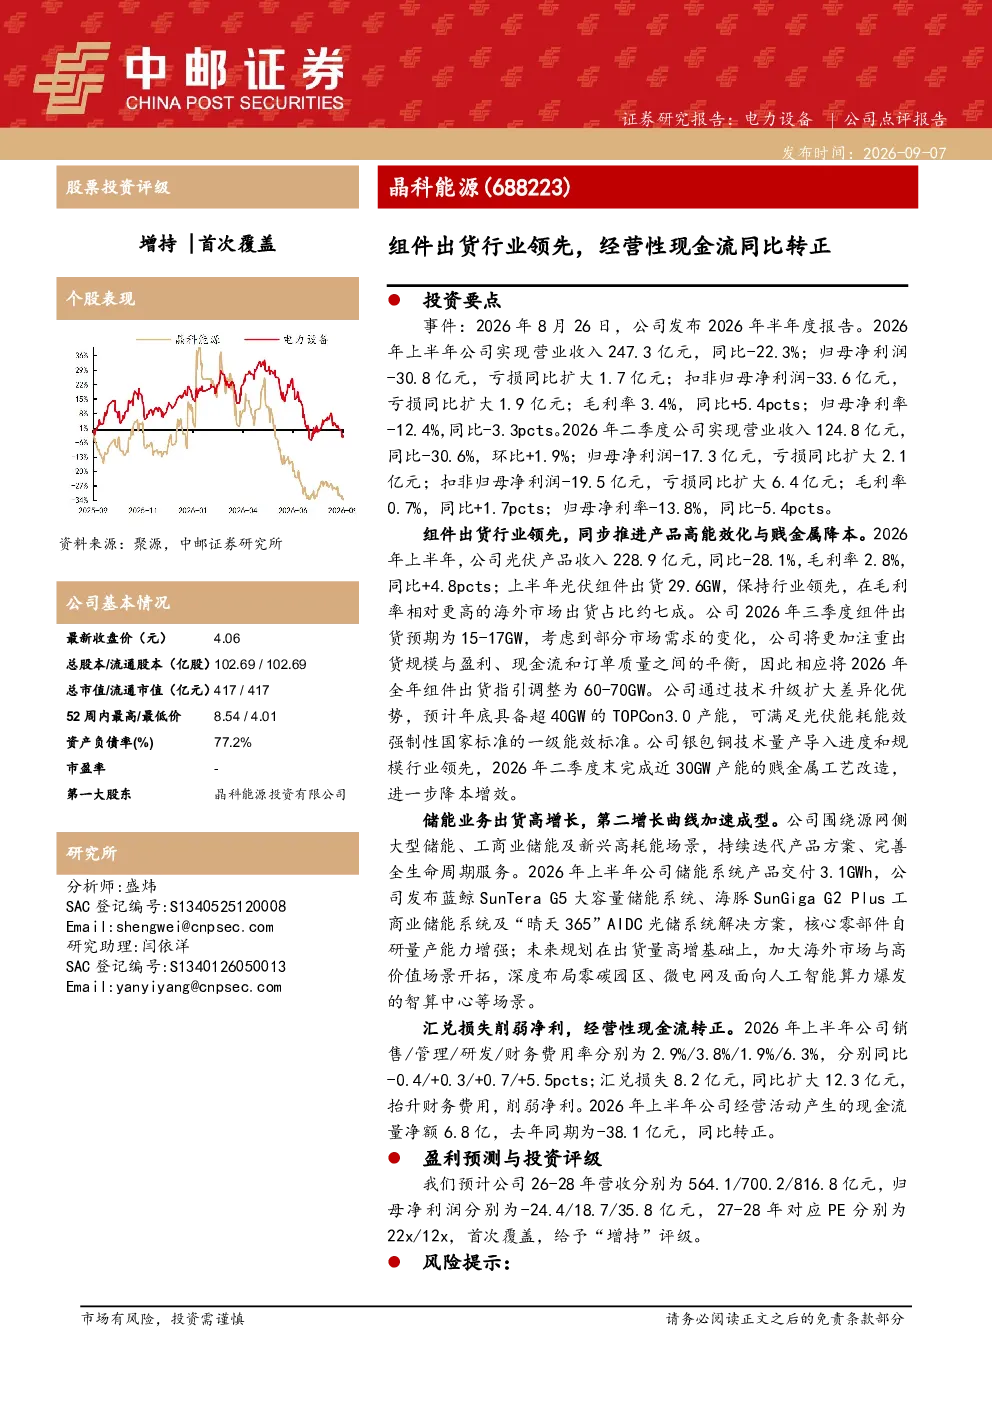
晶科能源2026年半年度报告显示,公司上半年实现营业收入247.3亿元,同比-22.3%;归母净利润-30.8亿元,亏损同比扩大1.7亿元。毛利率3.4%,同比+5.4pcts;归母净利率-12.4%,同比-3.3pcts。二季度营业收入124.8亿元,同比-30.6%,环比+1.9%;归母净利润-17.3亿元,亏损同比扩大2.1亿元。毛利率0.7%,同比+1.7pcts;归母净利率-13.8%,同比-5.4pcts。公司上半年光伏组件出货29.6GW,保持行业领先,海外市场出货占比约七成。公司调整全年组件出货指引至60-70GW,注重出货规模与盈利、现金流和订单质量之间的平衡。预计年底具备超40GW的TOPCon3.0产能,满足一级能效标准。银包铜技术完成近30GW产能改造,降本增效。储能系统产品交付3.1GWh,发布蓝鲸SunTera G5、海豚SunGiga G2 Plus等系统,核心零部件自研量产能力增强。未来将加大海外市场与高价值场景开拓,布局零碳园区、微电网及智算中心等。经营活动产生的现金流量净额6.8亿,同比转正。
光伏组件行业发展趋势如何?
光伏组件行业正经历高能效化和贱金属降本的双重技术升级。TOPCon3.0等高效技术路线加速产业化,推动组件性能提升。同时,银包铜等贱金属技术改造成为降本关键路径,提升产品竞争力。行业竞争激烈,头部企业通过技术领先和规模优势巩固市场地位。海外市场占比持续扩大,尤其在中国出口导向型企业中表现突出。未来,行业将更加注重技术创新与成本控制平衡,产业链协同发展是关键。
该报告重点分析了哪些方向?
报告重点分析了晶科能源的组件出货能力、技术路线布局及储能业务发展。组件方面,公司出货量保持行业领先,海外市场占比高,并推进TOPCon3.0和银包铜技术。储能业务方面,公司发布新系统,增强自研量产能力,并布局高价值场景。财务方面,报告关注公司经营性现金流转正,但财务费用受汇兑损失影响较大。此外,报告还评估了公司技术升级与成本控制能力,以及未来增长潜力。
当前光伏市场现状如何判断?
当前光伏市场呈现技术快速迭代和市场竞争加剧的特点。高效组件技术如TOPCon、HJT等加速应用,推动行业向更高效率发展。同时,降本压力持续存在,推动企业通过技术改造和产业链协同降低成本。头部企业凭借规模和技术优势扩大市场份额,但新进入者仍面临挑战。海外市场需求旺盛,成为行业重要增长点。整体来看,行业处于转型升级关键期,技术领先和成本控制能力成为核心竞争力。
研报提示了哪些风险?
研报提示的主要风险包括市场需求不及预期、行业竞争加剧和汇率波动。市场需求方面,光伏行业受政策、经济环境和能源转型速度影响较大,需求波动可能影响企业业绩。行业竞争方面,技术快速迭代和降本压力加剧竞争,可能压缩企业利润空间。汇率波动方面,公司海外业务占比高,汇兑损失对财务表现有显著影响。此外,技术路线快速变化也可能带来转型风险。