猜你想问
科思股份2026年半年报核心内容有哪些?
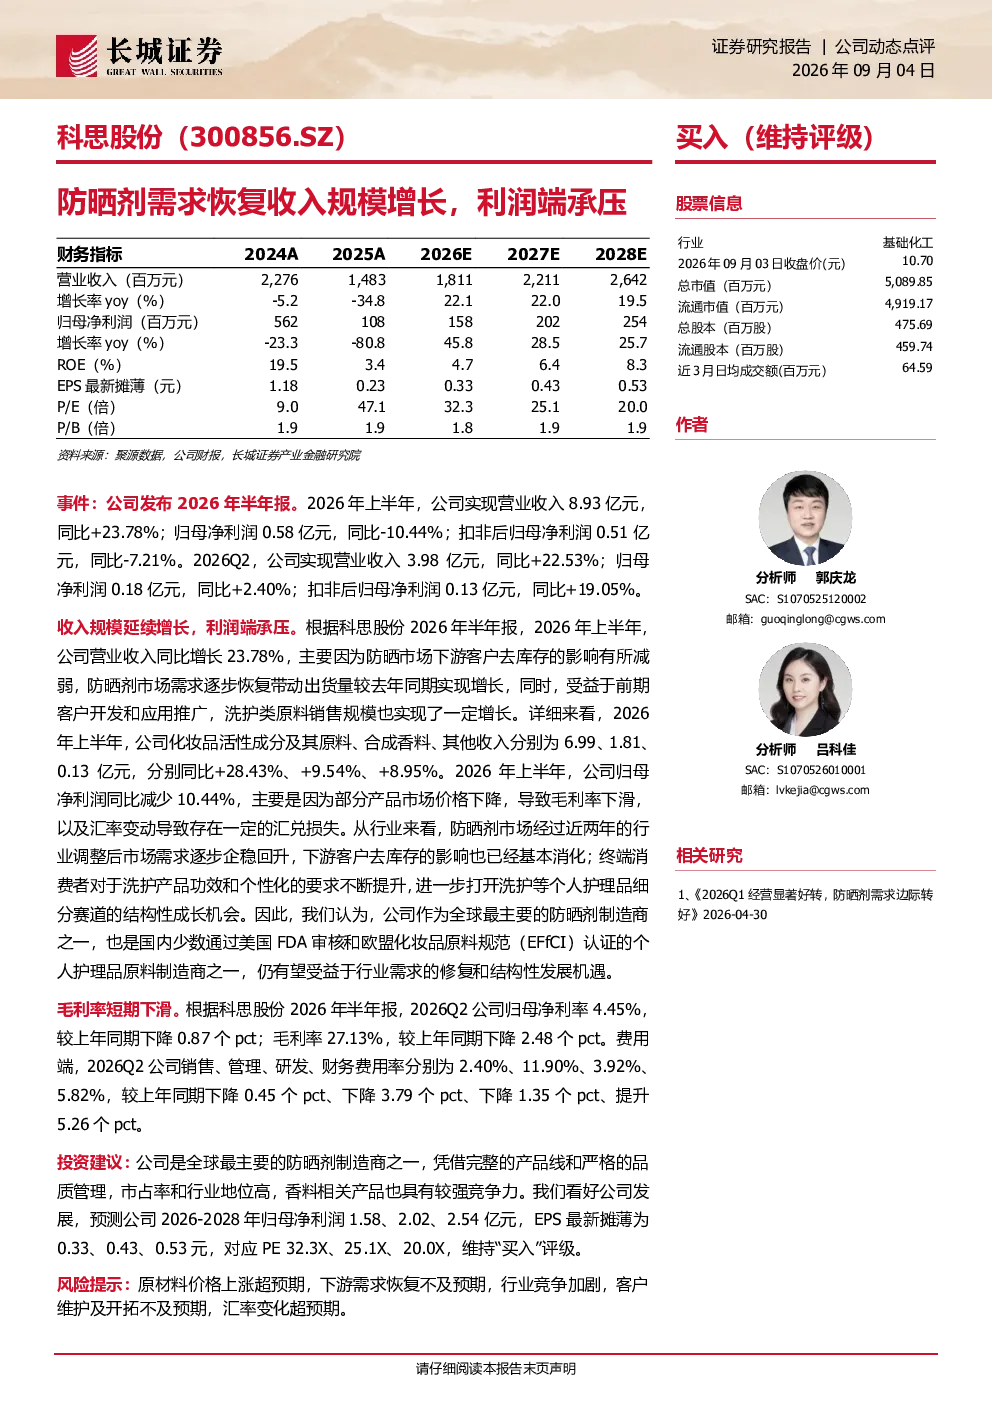
科思股份2026年半年报显示,公司营业收入同比增长23.78%,主要得益于防晒市场需求恢复和洗护类原料销售增长。具体来看,化妆品活性成分及其原料、合成香料、其他收入分别同比增长28.43%、9.54%和8.95%。然而,归母净利润同比减少10.44%,主要受产品市场价格下降导致毛利率下滑及汇率变动影响。2026Q2,公司归母净利率为4.45%,毛利率为27.13%,较上年同期分别下降0.87个pct和2.48个pct。费用端,销售、管理、研发费用率有所下降,但财务费用率提升5.26个pct。
防晒剂行业发展趋势如何?
防晒剂行业受益于消费者对皮肤健康关注度提升和户外活动增加,需求持续修复。洗护产品市场结构性成长也为行业带来机会,科思股份作为全球主要防晒剂制造商,受益于这些趋势。公司凭借完整产品线和严格品质管理,市占率和行业地位高,香料相关产品竞争力强。未来行业增长潜力较大,但需关注原材料价格波动和下游需求恢复速度。
研报重点分析了哪些方向?
研报重点分析了科思股份防晒剂需求恢复带来的收入规模增长,以及利润端面临的压力。报告指出,公司毛利率短期下滑主要受产品市场价格下降影响,但长期来看,公司凭借其产品线和品质管理优势,仍具备较强竞争力。分析师预测公司2026-2028年归母净利润分别为1.58、2.02、2.54亿元,EPS分别为0.33、0.43、0.53元,对应PE为32.3X、25.1X、20.0X。
当前市场对科思股份的判断是什么?
市场认为科思股份受益于防晒剂需求恢复和洗护产品增长,具备行业竞争优势。公司作为全球主要制造商,市占率高,产品竞争力强。短期毛利率下滑主要受市场价格影响,长期发展前景较好。分析师维持“买入”评级,但需关注原材料价格、下游需求恢复速度、行业竞争等因素。
研报提示了哪些风险?
研报提示的风险包括原材料价格上涨、下游需求恢复不及预期、行业竞争加剧、客户维护不及预期及汇率变化超预期。原材料价格波动直接影响公司成本和利润,下游需求恢复速度影响公司收入增长,行业竞争加剧可能压缩利润空间,客户维护和汇率变化也需关注。这些因素可能对公司业绩产生不利影响。