猜你想问
这份研报主要分析了铜市场的哪些方面?
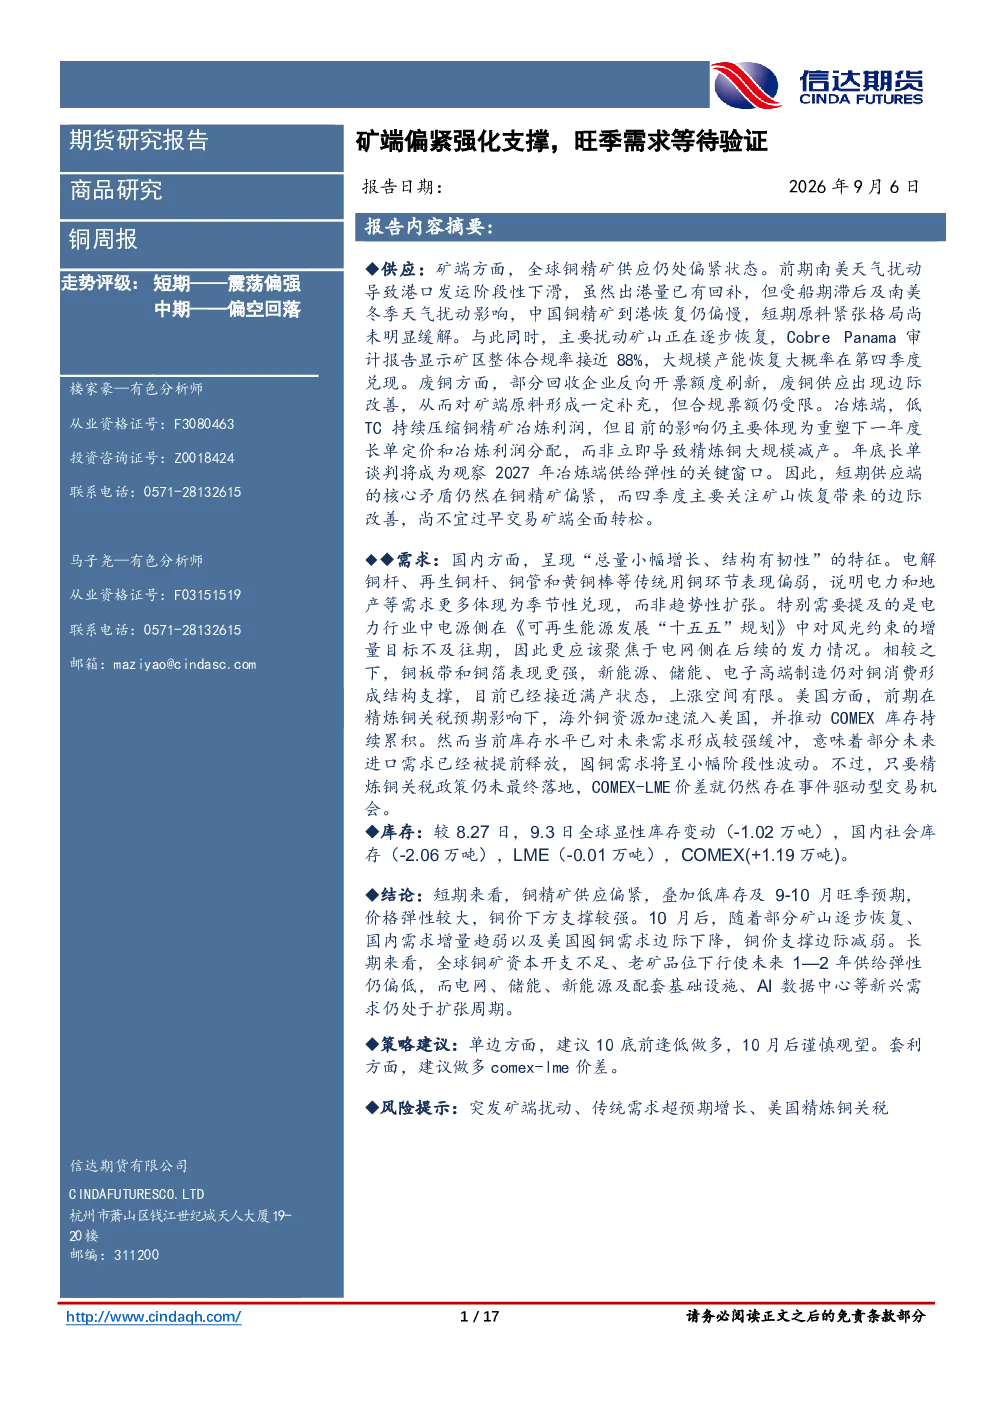
这份研报主要分析了铜市场的供应端、需求端、消费端、库存情况以及结论和策略建议。供应端重点关注铜精矿、废铜、粗铜和精铜的供应情况;需求端分析了铜材加工费、开工率、产量、原料库存和成品库存;消费端则考察了电力、交通运输、家电、建筑和电子等领域的铜消费情况;库存部分分析了全球及国内主要市场的铜库存变化;最后给出了短期和长期结论以及相应的投资策略建议。
铜行业未来的发展趋势如何?
铜行业未来的发展趋势显示,全球铜矿资本开支不足、老矿品位下降将导致未来1-2年供给弹性偏低,而电网、储能、新能源及配套基础设施、AI数据中心等新兴需求仍处于扩张周期,为铜市场提供结构性支撑。同时,短期来看,铜精矿供应偏紧、低库存及9-10月旺季预期将支撑铜价,但10月后随着部分矿山逐步恢复、国内需求增量趋弱以及美国囤铜需求边际下降,铜价支撑可能边际减弱。
报告中重点分析了哪些方向?
报告中重点分析了铜精矿供应的偏紧状态及其对冶炼利润的影响,废铜供应的边际改善及其对矿端原料的补充作用,粗铜和精铜的产量及进口情况,铜材加工费、开工率、产量和库存的变化,以及电力、交通运输、家电、建筑和电子等消费领域的铜需求情况。此外,报告还重点分析了全球及国内主要市场的铜库存变化,并基于此提出了短期和长期结论以及相应的投资策略建议。
当前铜市场处于什么状态?
当前铜市场呈现矿端偏紧、低库存状态,供应端铜精矿因南美天气扰动和合规票额限制而阶段性下滑,废铜供应虽有边际改善但受限;需求端铜材加工费、开工率、产量和库存均表现良好,但传统用铜环节如电力和地产更多体现为季节性兑现,新能源、储能、电子高端制造仍提供结构支撑;消费端方面,新能源汽车、充电基础设施、家电和集成电路产量保持增长,但房地产领域增速放缓,商品房销售和待售面积变化显示市场存在不确定性;库存方面,全球及国内主要市场库存均处于较低水平,COMEX库存反常增加。
研报中提到了哪些风险提示?
研报中提到的风险提示包括:突发矿端扰动可能导致铜精矿供应进一步收紧,传统需求如电力和地产若超预期增长可能带动铜价上涨,美国精炼铜关税政策变化可能影响铜的供需格局。这些风险因素均可能对铜市场的价格和供需关系产生不利影响,投资者需密切关注相关动态。