业绩增长与分红
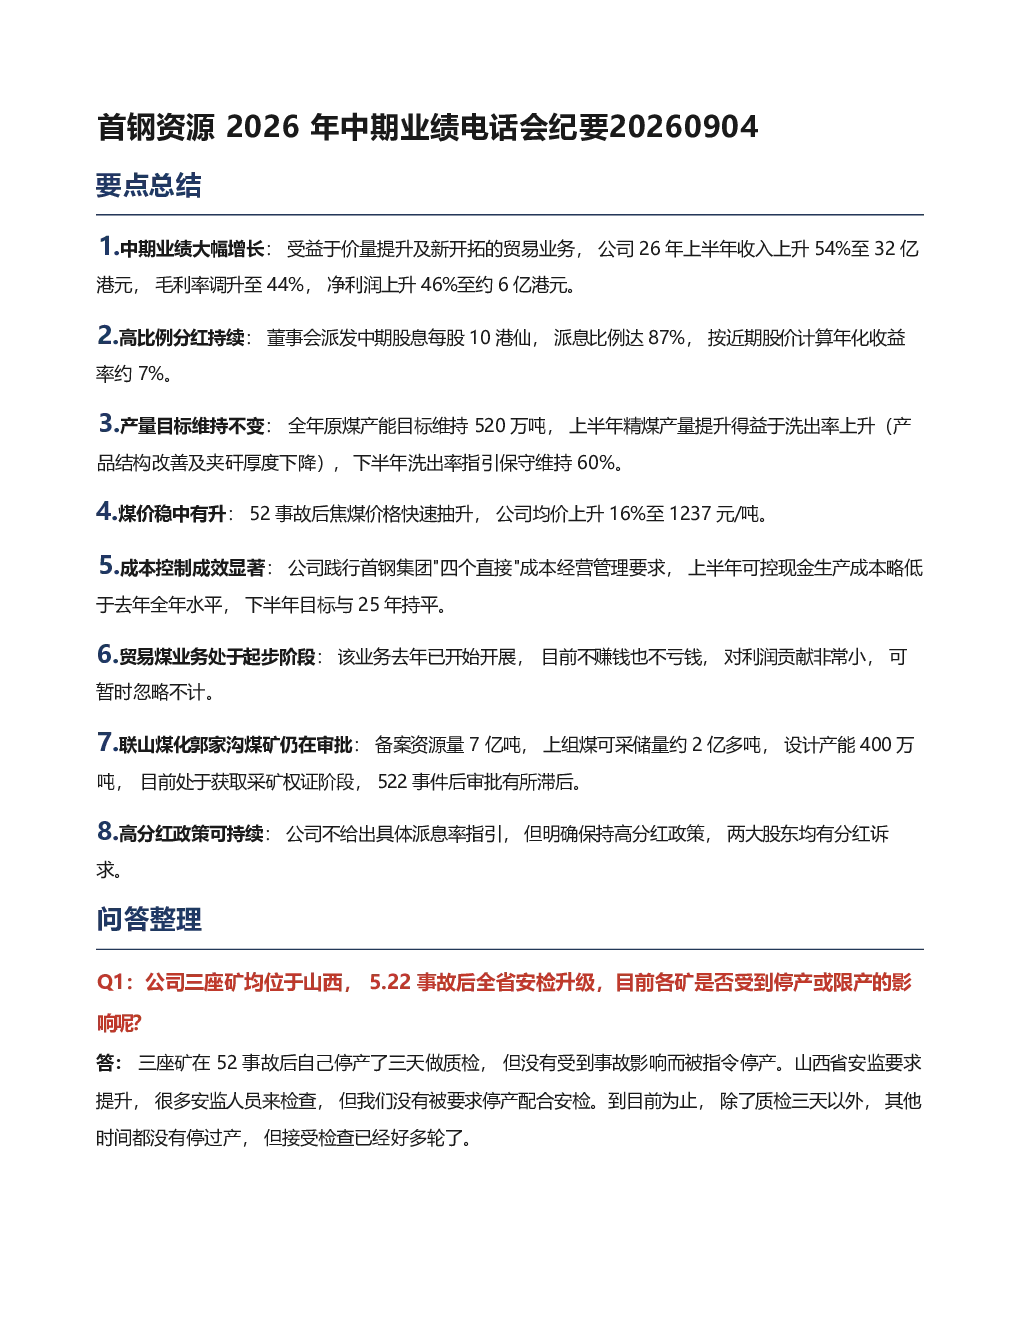
- 2026年上半年业绩大幅增长,收入上升54%至32亿港元,毛利率调升至44%,净利润上升46%至约6亿港元。
- 董事会派发中期股息每股10港仙,派息比例达87%,按近期股价计算年化收益率约7%。
产量与产品结构
- 全年原煤产能目标维持520万吨,上半年精煤产量提升得益于洗出率上升(产品结构改善及夹矸厚度下降)。
- 下半年洗出率指引保守维持60%,公司尽力提升洗出率。
- 产品结构调整是上半年精煤回收率提升的主要原因,下半年将转向夹矸较多的高硫煤,全年洗出率仍按60%指引。
煤价与成本
- 煤价稳中有升,52事故后焦煤价格快速抽升,公司均价上升16%至1237元/吨。
- 成本控制成效显著,践行首钢集团"四个直接"成本经营管理要求,上半年可控现金生产成本略低于去年全年水平。
- 下半年目标与2025年持平,人工成本随运营效率改善而增加,安检要求提高导致维修费等增加,部分成本上升可能具有持续性。
贸易煤业务
- 贸易煤业务处于起步阶段,去年已开始开展,目前不赚钱也不亏钱,对利润贡献非常小,可暂时忽略不计。
联山煤化郭家沟煤矿
- 备案资源量7亿吨,上组煤可采储量约2亿多吨,设计产能400万吨,目前处于获取采矿权证阶段,522事件后审批有所滞后。
- 公司工作没有停,包括技术层面和与政府沟通仍在全力以赴,但无法给出何时能拿到采矿权证的时间指引。
收购煤矿计划
- 公司收购煤矿计划一直存在,但一直没有比较显著的进展。
- 不是估值要求的问题,而是综合评估,包括技术层面、资源量层面、经济性层面,还要看评估是否能达到卖方需求。
- 从21年开始煤价相对偏高位,卖方心态非常高,估值匹配比较难,公司会根据市场调整内部评估。
产能核增计划
- 三座现有的矿井没有产能核增的计划,资源量相对较少。
- 只会在内生连山矿或外部收购上尽可能去做产能扩张。
高分红政策
- 公司始终保持高分红政策,不会给出具体派息率数值指引。
- 两大股东一直有分红诉求,管理层和董事会也清楚资本市场对分红的诉求。
- 如果公告有收购项目可能用掉全部现金,会影响分红,但目前没有这样的标的。
- 希望收购的是在产矿或马上能建成的项目,而非绿地探矿权项目,这样很快会有利润贡献。
新管理层战略重点
- 新管理层战略重点没有改变,最重要的是稳产、稳利润、稳收入。
- 分红方面看到的是更高了,不用担心。
- 收购方面,管理层和董事会希望越快越好。
A股上市计划
- 公司暂时没有考虑A股上市计划,公司本身是港资企业。