猜你想问
荣昌生物2026年中期业绩电话会核心内容有哪些?
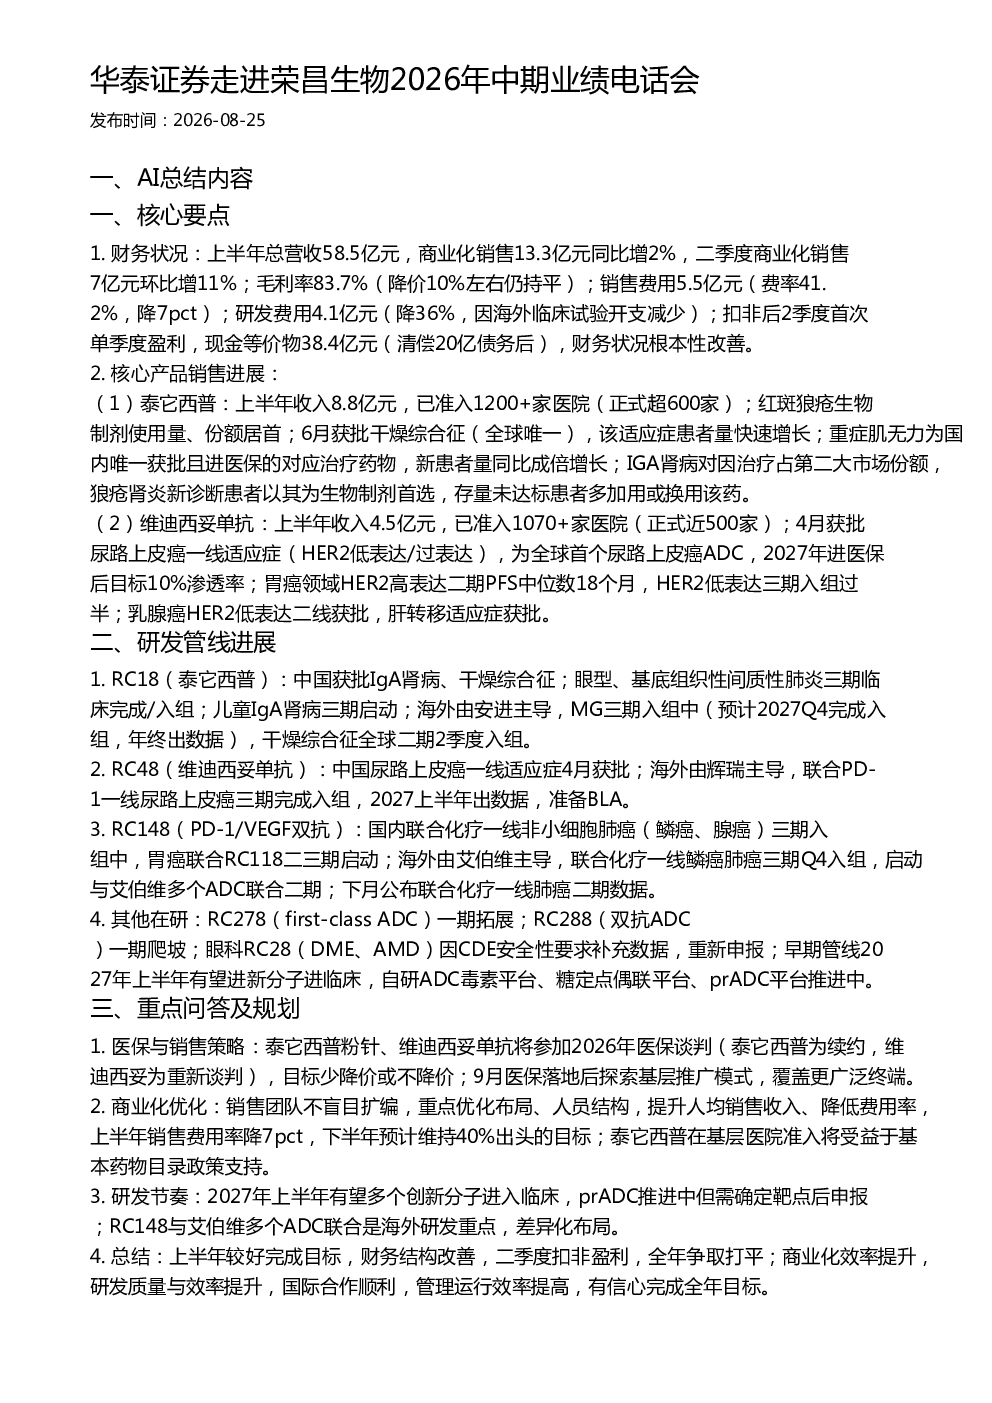
荣昌生物2026年中期业绩电话会显示,公司上半年总营收58.5亿元,商业化销售13.3亿元,同比增长2%。毛利率维持83.7%,销售费用率降7pct至41.2%,研发费用降36%。二季度扣非后首次单季度盈利,财务状况显著改善。泰它西普上半年收入8.8亿元,已准入1200+家医院,在红斑狼疮和IGA肾病领域表现突出。维迪西妥单抗上半年收入4.5亿元,获批尿路上皮癌一线适应症,为全球首个ADC。研发管线方面,RC18(泰它西普)在中国获批更多适应症,RC48(维迪西妥单抗)海外由辉瑞主导,RC148(PD-1/VEGF双抗)与艾伯维合作推进中。公司计划2026年医保谈判,并优化销售团队结构。
生物制药赛道2026年发展趋势如何?
生物制药赛道2026年发展趋势显示,创新药研发持续推进,ADC药物和双抗成为热点,医保谈判常态化影响市场预期。荣昌生物的泰它西普和维迪西妥单抗在各自领域表现亮眼,反映行业对差异化创新药的需求。同时,基层市场拓展和国际化布局成为企业重点,荣昌生物计划探索基层推广模式,并加强与海外药企合作。行业整体面临研发投入加大、竞争加剧的挑战,但创新驱动仍是核心方向。
荣昌生物报告重点分析了哪些方向?
荣昌生物报告重点分析了财务表现、核心产品销售进展和研发管线布局。财务方面,公司营收和利润增长稳健,费用率优化成效显著。产品方面,泰它西普在风湿和肾病领域增长超预期,维迪西妥单抗获批一线适应症,市场潜力巨大。研发方面,多个创新分子进入临床阶段,prADC平台推进中,国际合作布局清晰。报告还探讨了医保谈判策略、基层市场拓展和销售团队优化等商业化关键举措。
荣昌生物当前市场现状如何?
荣昌生物当前市场现状显示,公司商业化销售稳步增长,泰它西普和维迪西妥单抗分别占据红斑狼疮和尿路上皮癌细分领域领先地位。公司已准入大量医院,产品线逐步丰富,覆盖多种疾病适应症。财务结构改善,二季度实现扣非盈利,为全年目标打下基础。研发管线丰富,多个创新分子有望进入临床,国际合作顺利。但公司也面临医保降价压力和市场竞争加剧的挑战,需持续提升产品竞争力和商业化效率。
荣昌生物研报存在哪些风险提示?
荣昌生物研报提示的风险包括:医保谈判不确定性可能影响产品价格和销量;核心产品依赖单一商业化团队,若团队变动可能影响销售效率;研发管线部分项目进展存在不确定性,如prADC平台需确定靶点后申报;海外临床试验结果可能未达预期;市场竞争加剧可能压缩产品市场份额。此外,公司研发投入持续加大,未来费用率控制面临挑战。