猜你想问
皓元医药2026年中期业绩核心数据有哪些?
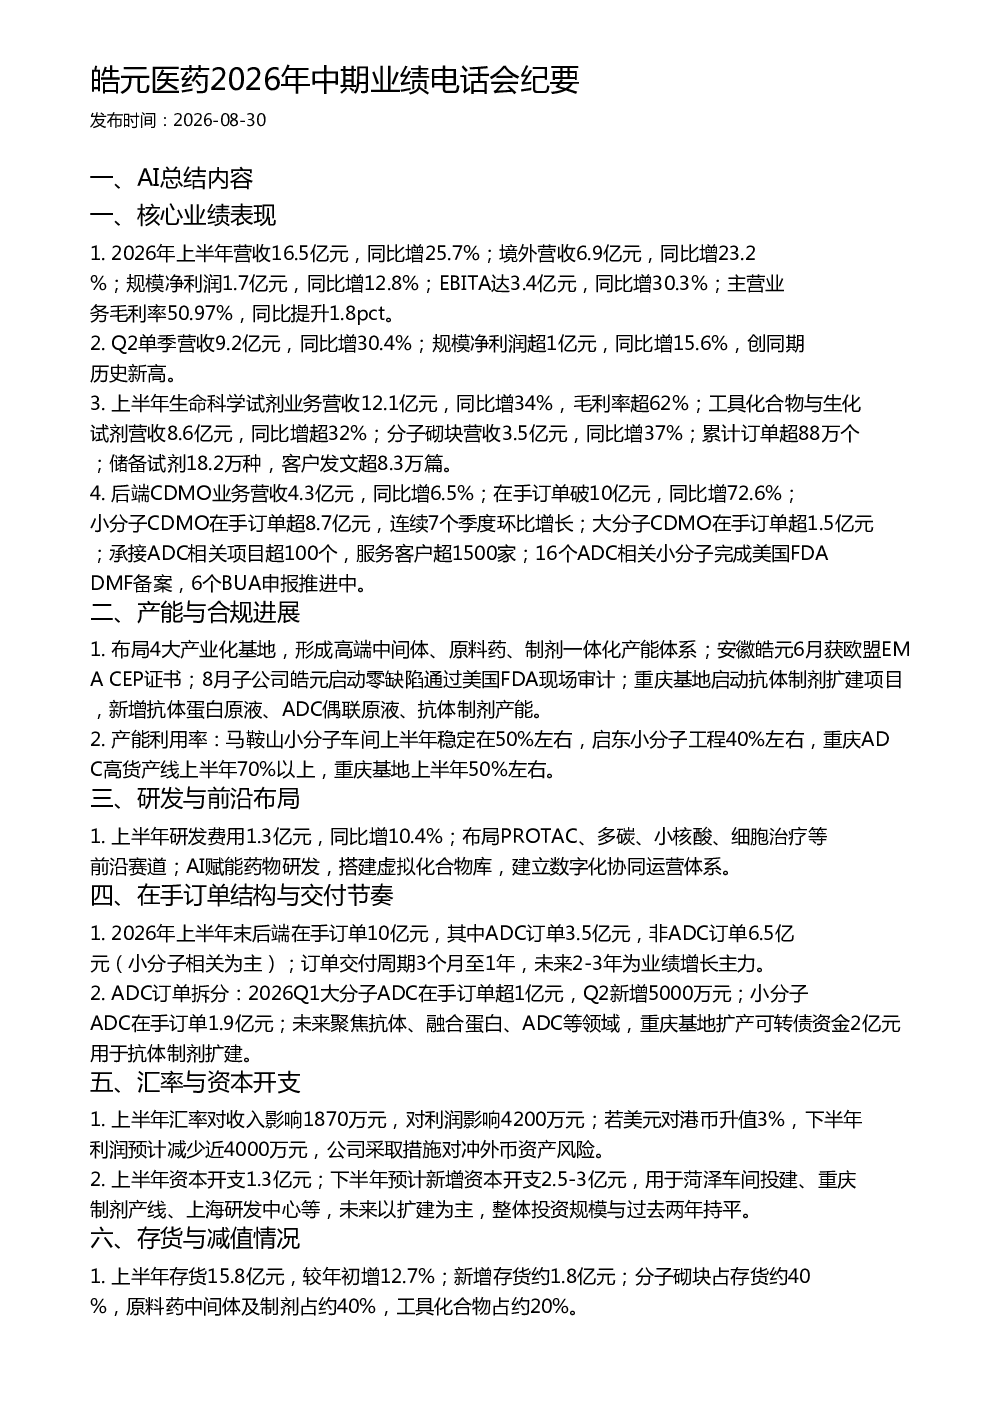
2026年上半年,皓元医药实现营业收入16.5亿元,同比增长25.7%;净利润1.7亿元,同比增长12.8%;EBITA达3.4亿元,同比增长30.3%;主营业务毛利率50.97%,同比提升1.8个百分点。Q2单季营收9.2亿元,净利润超1亿元,创同期历史新高。前端业务营收12.1亿元,同比增长34%,毛利率超62%;后端CDMO业务营收4.3亿元,同比增长6.5%,在手订单破10亿元,同比增长72.6%
皓元医药的生命科学试剂业务发展情况如何?
皓元医药生命科学试剂业务上半年营收12.1亿元,同比增长34%,毛利率超62%。工具化合物与生化试剂营收8.6亿元,同比增长超32%;分子砌块营收3.5亿元,同比增长37%。公司累计订单超88万个,储备试剂18.2万种,客户发文超8.3万篇,业务增长强劲,产品结构持续优化。
皓元医药的CDMO业务前景如何?
皓元医药后端CDMO业务上半年营收4.3亿元,同比增长6.5%,但增速低于前端业务。然而,在手订单破10亿元,同比增长72.6%,其中小分子CDMO在手订单超8.7亿元,连续7个季度环比增长。大分子CDMO在手订单超1.5亿元,承接ADC相关项目超100个,服务客户超1500家,未来发展潜力较大。
皓元医药的产能布局和利用率情况怎样?
皓元医药布局4大产业化基地,形成高端中间体、原料药、制剂一体化产能体系。安徽皓元获欧盟EMA CEP证书,子公司皓元通过美国FDA现场审计,重庆基地启动抗体制剂扩建项目。产能利用率方面,马鞍山小分子车间约50%,启东小分子工程约40%,重庆ADC高货产线约70%,重庆基地约50%,整体产能利用率有待提升。
皓元医药面临哪些风险因素?
皓元医药面临的主要风险包括汇率波动对业绩的负面影响,新产能爬坡初期折旧摊销压力较大,以及行业竞争可能导致订单价格波动。此外,公司需关注各基地官方审计结果、商业化订单落地、新产能交付情况等,确保业务平稳发展。
你可能感兴趣
首钢资源2026年中期业绩电话会纪要
首钢2026-09-04
皓元医药6881312026年半年报业绩交流电话会
未知机构2026-08-27
加科思发布2026年中期业绩 电话会邀请
未知机构2026-08-25
兴证医药 康辰药业发布2026年中期业绩 电话会邀请
未知机构2026-08-26
药明康德2026年中期业绩交流电话会
未知机构2026-08-04
中金公司 欧康维视生物2026年中期业绩电话会
未知机构2026-08-31
小米集团2026年中期业绩投资者电话会及8月投资者沟通要点
未知机构2026-08-19
华泰证券走进荣昌生物2026年中期业绩电话会
未知机构2026-08-25
名创优品09896HK 2026年6月季度及中期业绩电话会
未知机构2026-08-28
腾讯音乐2026年Q2业绩电话会纪要
未知机构2026-08-11