猜你想问
这份机械行业周报的核心内容是什么?
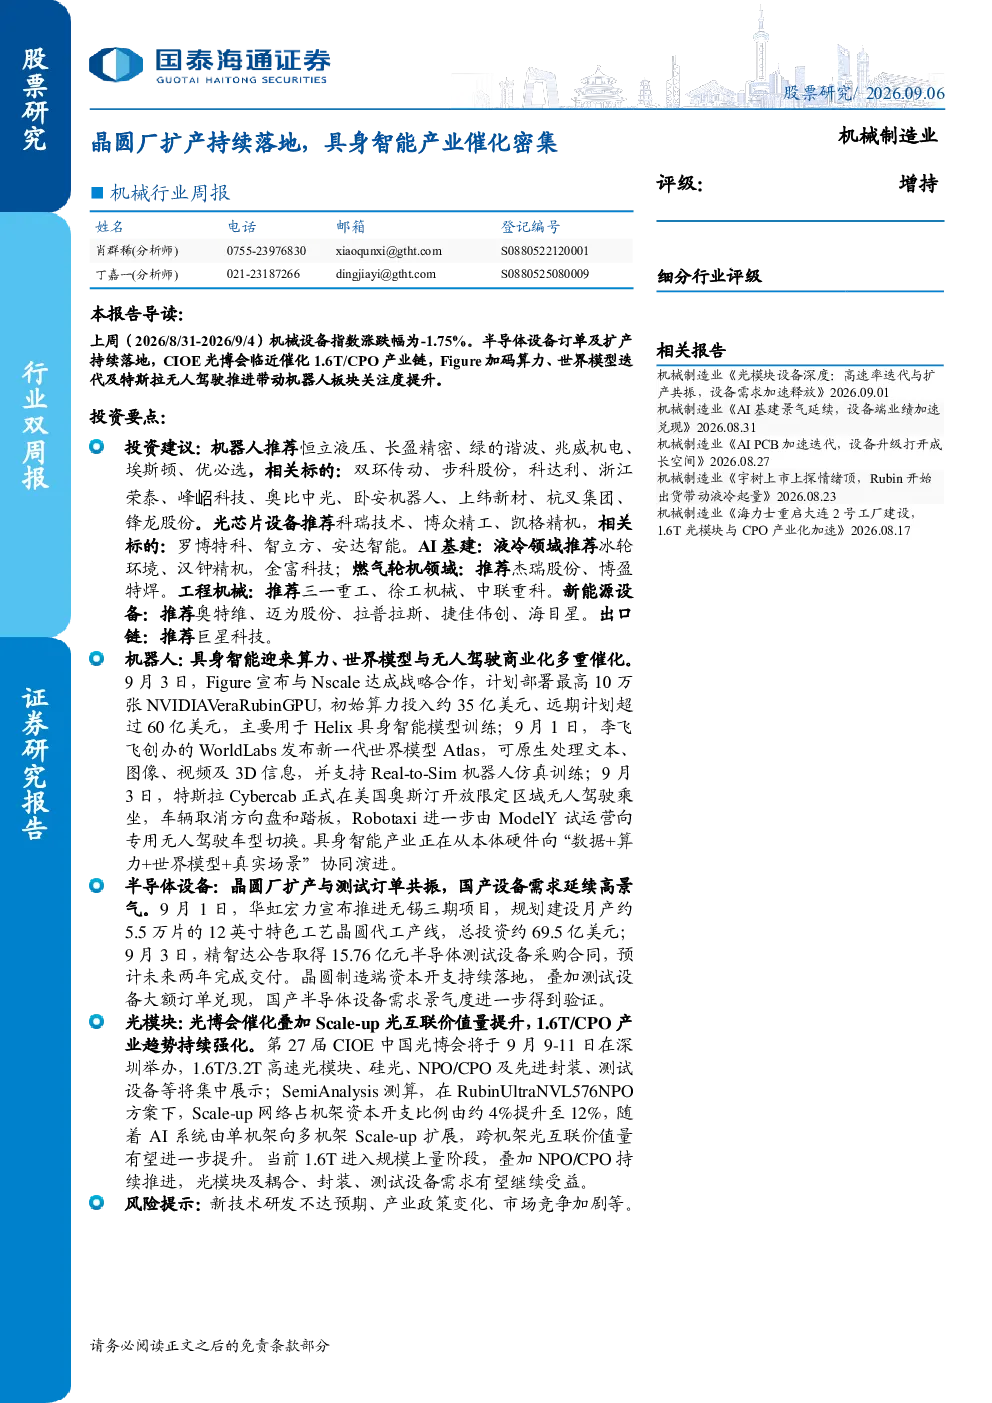
本报告聚焦机械行业,核心内容围绕晶圆厂扩产持续落地和具身智能产业密集催化展开。报告指出,机器人板块受算力、世界模型与无人驾驶商业化多重催化,推动产业从硬件向“数据+算力+世界模型+真实场景”协同演进;半导体设备需求高景气,晶圆厂扩产与测试订单共振,国产设备需求延续高景气;光模块产业趋势持续强化,CIOE光博会催化1.6T/CPO产业链,Scale-up网络推动跨机架光互联价值量提升。
具身智能产业未来发展趋势如何?
具身智能产业正迎来多重催化,未来发展趋势向好。算力投入持续加码,世界模型技术不断迭代,无人驾驶商业化加速推进,推动产业从硬件向“数据+算力+世界模型+真实场景”协同演进。机器人板块关注度提升,产业生态逐步完善,有望在更多应用场景落地,形成新的增长动力。
报告中重点分析了哪些方向?
报告重点分析了三个方向:一是具身智能产业催化,包括机器人板块受算力、世界模型与无人驾驶商业化多重催化;二是半导体设备需求,晶圆厂扩产与测试订单共振,国产设备需求延续高景气;三是光模块产业趋势,CIOE光博会催化1.6T/CPO产业链,Scale-up网络推动跨机架光互联价值量提升,1.6T进入规模上量阶段。
当前机械设备市场现状如何判断?
当前机械设备市场呈现分化态势。机械设备指数上周微跌1.75%,跑输沪深300指数,但申万机械设备指数2025年初以来上涨47.83%,优于沪深300指数。子板块中,工程机械整机、磨具磨料、印刷包装机械、其他自动化设备表现较好。整体看,行业景气度较高,但短期波动存在,需关注结构性机会。
本报告提示哪些风险?
本报告提示的主要风险包括:新技术研发不达预期可能导致产业进展放缓;产业政策变化可能影响市场发展节奏;市场竞争加剧可能压缩企业利润空间。此外,宏观经济波动、供应链稳定性等因素也可能对行业产生不确定性影响,需持续关注。
你可能感兴趣
机械行业周报:新能源扩产密集落地,上游设备充分受益
机械设备国泰君安证券2022-09-18
机械行业周报:人形机器人产业端迎来密集催化,商业化落地进程加速
机械设备上海证券2025-01-02
机械行业周报:下游晶圆厂扩产+国产替代加速,半导体设备厂商加速上行
机械设备太平洋证券2022-09-18
气体行业月报:利好事件持续落地晶圆厂逆周期扩产,2023年半导体行业景气度扭转,推动电子特气价格整体上涨
电子设备东吴证券2023-04-13
汽车和汽车零部件行业周报:人形机器人催化密集 具身智能加速落地
交运设备民生证券2025-01-19
半导体设备行业点评:晶圆厂近期扩产行动密集,半导体设备国产化提速
电子设备西南证券2020-08-02
机械设备行业跟踪周报:看好受益于晶圆厂扩产落地的半导体设备,推荐受益于自主可控加速的通用设备
机械设备东吴证券2023-05-14
机械行业周报:硅片扩产项目持续落地,设备需求景气延续
机械设备民生证券2021-03-22
电力设备行业周报:液冷产业催化密集落地,算力基础设施景气持续上行
电气设备华鑫证券2026-04-13
电子行业ASML23Q1业绩点评:预计今年来自中国的收入将大幅回升,有望带动大陆晶圆厂扩产落地
电子设备信达证券2023-04-22