猜你想问
厄尔尼诺现象对印尼煤炭供应有何影响?
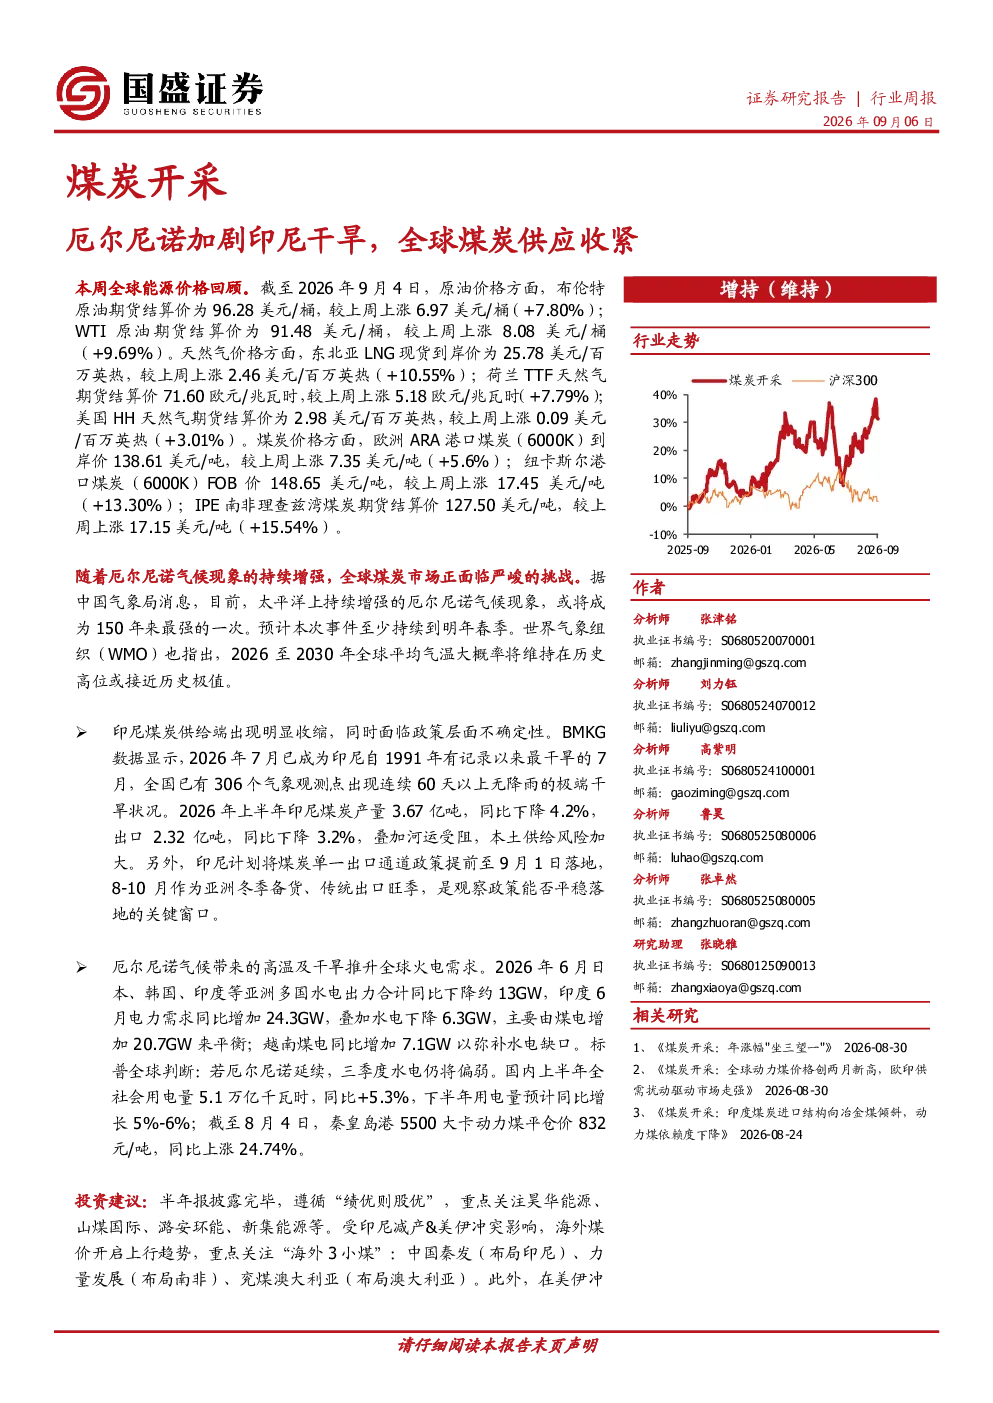
厄尔尼诺现象加剧印尼干旱,导致该国煤炭产量和出口同比下降。2026年7月成为印尼有记录以来最干旱的7月,306个气象观测点出现连续60天以上无降雨,本土供给风险加大。印尼计划将煤炭单一出口通道政策提前至9月1日落地,8-10月是观察政策平稳落地的关键窗口。
全球火电需求受厄尔尼诺影响如何?
厄尔尼诺推升全球火电需求。2026年6月日本、韩国、印度等亚洲多国水电出力同比下降约13GW,印度煤电增加20.7GW弥补缺口,越南煤电同比增加7.1GW。标普全球判断若厄尔尼诺延续,三季度水电仍将偏弱,火电需求相应增加。
国内电力需求与煤炭价格走势如何?
国内上半年全社会用电量同比增长5.3%,下半年预计增长5%-6%。截至8月4日,秦皇岛港5500大卡动力煤平仓价同比上涨24.74%。国内电力需求持续增长,叠加国际供应收紧因素,推动煤炭价格上行。
本报告重点分析了哪些煤炭企业?
本报告重点关注昊华能源、山煤国际、潞安环能、新集能源等绩优煤炭企业;以及“海外3小煤”:中国秦发(印尼)、力量发展(南非)、兖煤澳大利亚(澳大利亚)。此外还关注煤化工企业如兖矿能源、广汇能源,智慧矿山领域如科达自控等。
本报告提示哪些投资风险?
本报告提示的风险包括:国内产量释放超预期、下游需求不及预期、原煤进口超预期、地缘博弈不及预期。这些因素可能影响煤炭行业供需平衡和价格走势,需密切关注相关政策变化和市场动态。
你可能感兴趣
煤炭开采行业周报:印尼煤炭河运面临干旱扰动,出口供给不确定性上升
化石能源国盛证券2026-08-02
煤炭开采:全球厄尔尼诺冲击,印尼出口中断,全面推升国际煤价
化石能源国盛证券2026-05-03
煤炭开采行业周报:厄尔尼诺加剧旺季需求,欧洲LNG低库存提振旺季补库催化
化石能源国盛证券2026-06-21
煤炭开采行业跟踪周报:煤炭供应持续收紧,港口库存高位回落
化石能源东吴证券2023-12-09
煤炭开采行业周报:价格加速探底,供应扰动加剧,抵抗预期增强
化石能源国盛证券2025-02-23
煤炭开采行业周报:无人机袭击致俄黑海港口煤炭出口暂停,煤炭供应短缺风险加剧
化石能源国盛证券2026-08-16
煤炭开采行业周报:安监加剧致供应减量明显,价格上行望促行情爆发
化石能源国盛证券2021-06-20
煤炭开采行业专题研究:印尼煤炭供给侧行动,重申全球煤价上行机遇
化石能源国盛证券2026-02-05
煤炭开采行业研究简报:印尼1-4月煤炭出口同比降6.9%,全球煤价获供给面支撑
化石能源国盛证券2026-06-07
煤炭开采行业简报:印尼煤炭出口国企专营政策预计催化全球煤价显著上行
化石能源国盛证券2026-05-31