猜你想问
这份研报主要分析了天然橡胶的哪些方面?
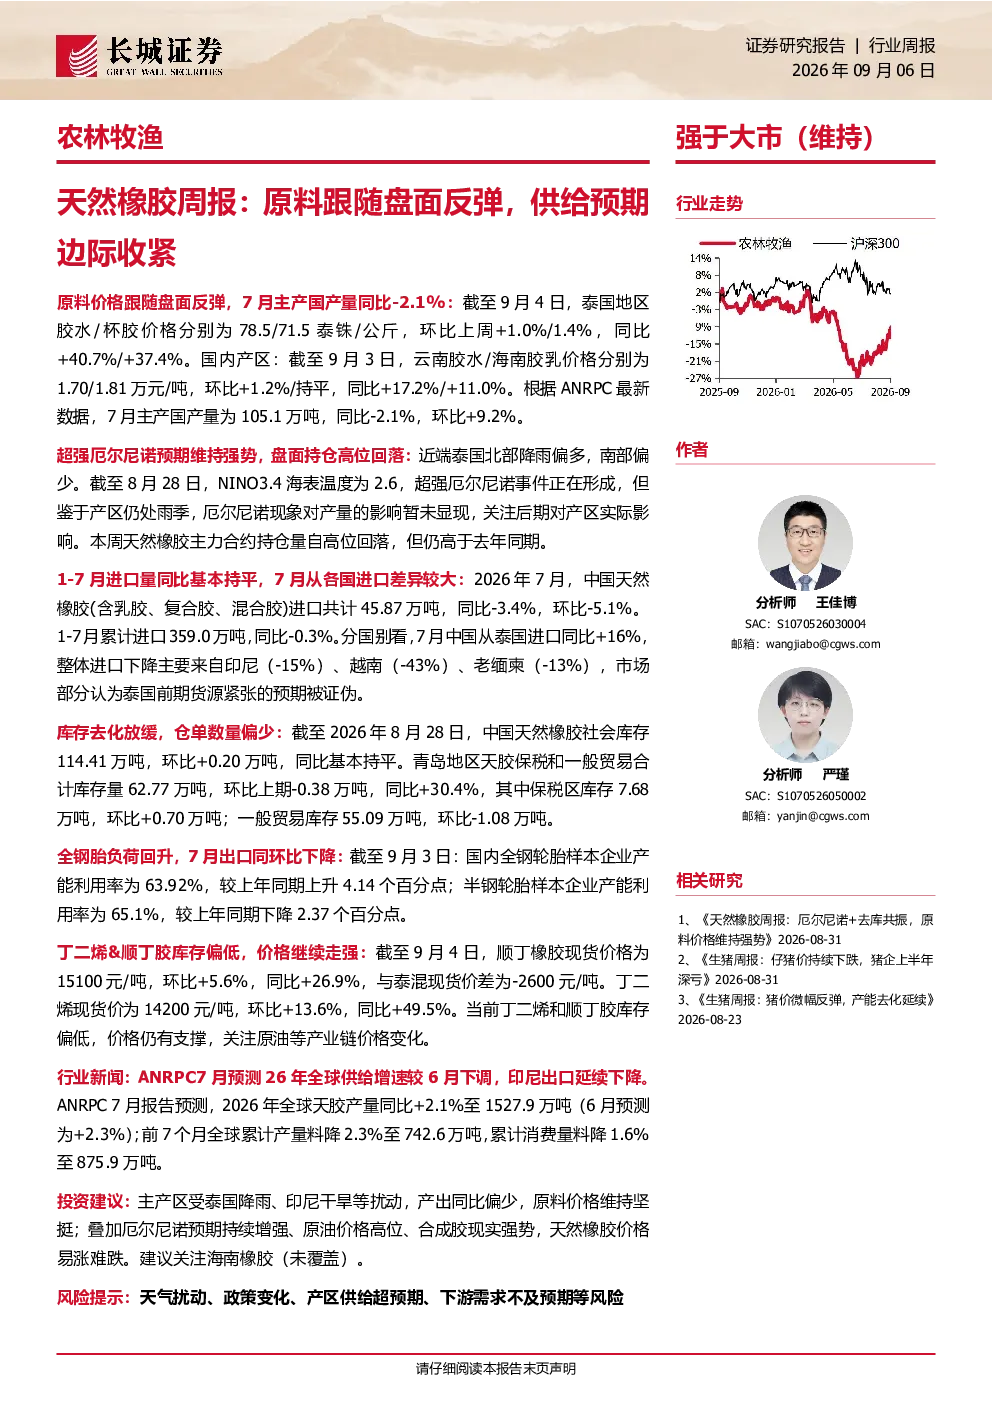
本报告分析了天然橡胶的上游原料价格走势、主产国产量变化、天气与市场动态、产区出口情况、中国进口数据、中游库存水平、加工利润状况、下游轮胎需求、汽车销量影响、替代品价格表现以及投资建议和风险提示。报告指出原料价格跟随盘面反弹,主产国产量同比减少,厄尔尼诺预期增强,中国进口量同比下降,社会库存环比持平,加工利润亏损扩大,轮胎需求分化,替代品价格走强,整体呈现供给边际收紧态势。
天然橡胶行业未来发展趋势如何?
从行业发展趋势看,天然橡胶主产区受泰国降雨、印尼干旱等因素扰动,产量同比可能偏少,推动原料价格维持坚挺。同时,厄尔尼诺预期持续增强、原油价格高位以及合成胶的现实强势,均对天然橡胶价格形成支撑。下游轮胎需求方面,全钢胎负荷回升但半钢胎产能利用率下降,汽车销量小幅下滑,显示需求存在分化。替代品丁二烯和顺丁胶库存偏低且价格继续走强,进一步加剧了天然橡胶的成本压力。综合来看,天然橡胶行业供给端存在收缩预期,需求端表现分化,价格易涨难跌。
报告重点分析了天然橡胶的哪些环节?
报告重点分析了天然橡胶的上游原料价格与主产国产量变化,特别是泰国胶水/杯胶价格同比大幅上涨,主产国7月产量同比下降2.1%。同时关注天气与市场动态,超强厄尔尼诺预期对产量的潜在影响以及盘面持仓变化。此外,报告详细梳理了产区出口、中国进口数据,显示中国从泰国进口同比上涨但整体进口下降。中游库存方面,中国社会库存环比持平,青岛地区库存同比上涨。加工利润显示泰标生产亏损扩大。下游轮胎需求分化,全钢胎负荷回升但半钢胎产能利用率下降。替代品价格走强,丁二烯和顺丁胶价格环比上涨明显。
当前天然橡胶市场处于什么状态?
当前天然橡胶市场呈现供给边际收紧与需求分化并存的状态。上游方面,原料价格跟随盘面反弹,主产国产量同比减少2.1%,泰国胶水/杯胶价格同比上涨超过40%。天气方面,超强厄尔尼诺预期维持强势但暂未对产量造成明显影响。进口数据显示中国从泰国进口同比上涨,但整体进口量同比下降3.4%。库存方面,中国社会库存环比持平,青岛地区库存同比上涨30.4%。加工利润方面,泰标生产亏损扩大。下游需求方面,全钢胎负荷回升但半钢胎产能利用率下降,汽车销量小幅下滑。替代品价格走强,丁二烯和顺丁胶价格持续上涨。整体市场呈现供给偏紧、需求分化、成本压力加大的状态。
这份研报提示了哪些风险因素?
本报告提示的主要风险因素包括天气扰动,如泰国降雨异常或印尼干旱加剧可能进一步影响天然橡胶产量;政策变化,如关税调整或环保政策收紧可能对进出口和供应链造成不确定性;产区供给超预期,如主产国产量恢复快于预期可能打破供给边际收紧的格局;下游需求不及预期,如汽车行业景气度下滑或轮胎需求萎缩可能对天然橡胶价格形成压力。报告指出这些风险因素强于大市,投资者需密切关注相关动态变化。