猜你想问
本周AI大模型发展有何重要动态?
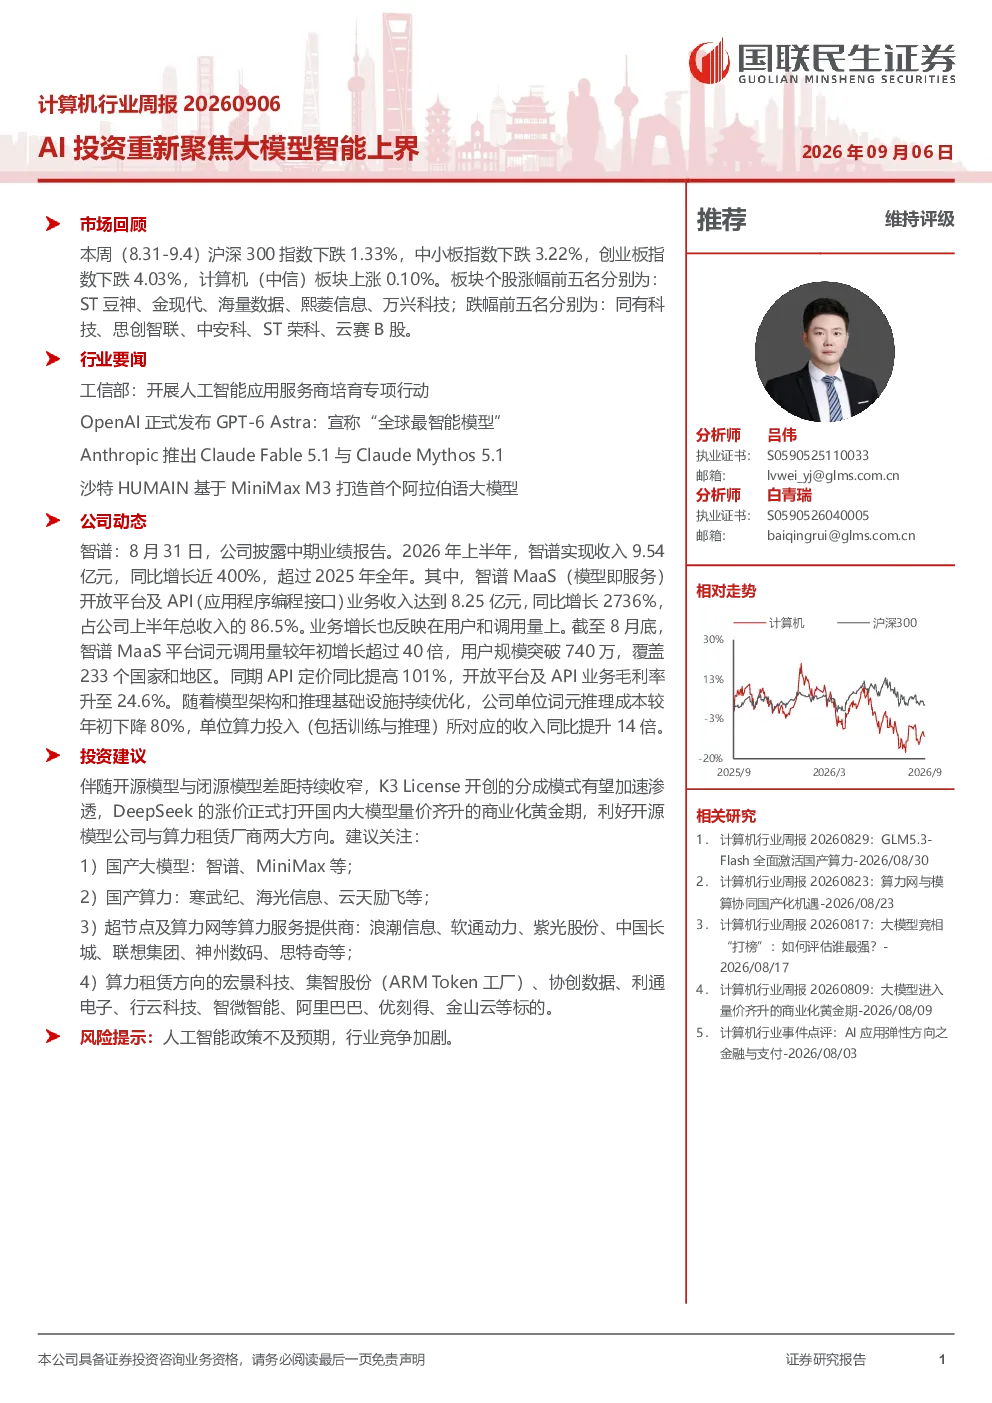
本周国内外多家模型厂商密集发布或更新重要模型,重点涉及Coding、Agent、Computer Use、专业知识工作、科学研究、网络安全及长周期复杂任务等方向。GPT-6 Astra在多项复杂任务上超越GPT-5.6 Sol,Anthropic最新模型Claude Fable 5.1能力进一步提升,显示出AI竞争正重新指向智能上界。后训练和预训练的持续投入共同推动模型能力提升,GLM-5.3通过后训练取得明显进步,而月之暗面Kimi K3、阿里Qwen3.8等模型继续扩大参数规模。
国产大模型与算力协同发展有何新进展?
智谱通过收购基础设施公司、自研推理引擎与全栈算法优化,实现国产芯片规模化低成本推理,GLM-5.3 Flash全面采用国产芯片集群。‘国模+国芯’正进入软硬件协同设计阶段,GLM-5.3-Flash通过专用推理引擎和生产级Encode-Prefill-Decode分离架构提升性能。国产算力竞争维度已从单芯片性能扩展至系统级智能产出效率,智谱单位Token推理成本下降80%,算力乘数同比提升约14倍。
AI大模型投资机会主要关注哪些方向?
开源模型与闭源模型差距持续收窄,K3 License分成模式加速渗透,DeepSeek涨价打开国内大模型量价齐升商业化黄金期,利好开源模型公司与算力租赁厂商。建议关注国产大模型(智谱、MiniMax)、国产算力(寒武纪、海光信息、云天励飞)、超节点及算力网等算力服务提供商(浪潮信息、软通动力、紫光股份等)、算力租赁方向(宏景科技、集智股份、协创数据等)。
本周计算机板块市场表现如何?
本周沪深300指数下跌1.33%,中小板指数下跌3.22%,创业板指数下跌4.03%,但计算机(中信)板块上涨0.10%。板块内AI大模型相关公司表现受到市场关注,反映投资者对AI领域长期发展的信心。板块整体波动与市场风险偏好相关,需结合宏观环境和行业基本面综合判断。
AI领域投资需注意哪些风险?
AI领域投资需关注政策风险和行业竞争风险。人工智能政策的不确定性可能影响行业发展节奏和商业模式,而行业竞争加剧可能导致技术路线分散和商业化落地挑战。投资者需密切关注政策动向和行业竞争格局变化,审慎评估投资标的的技术实力和商业模式可持续性。