猜你想问
这份研报主要分析了哪些核心内容?
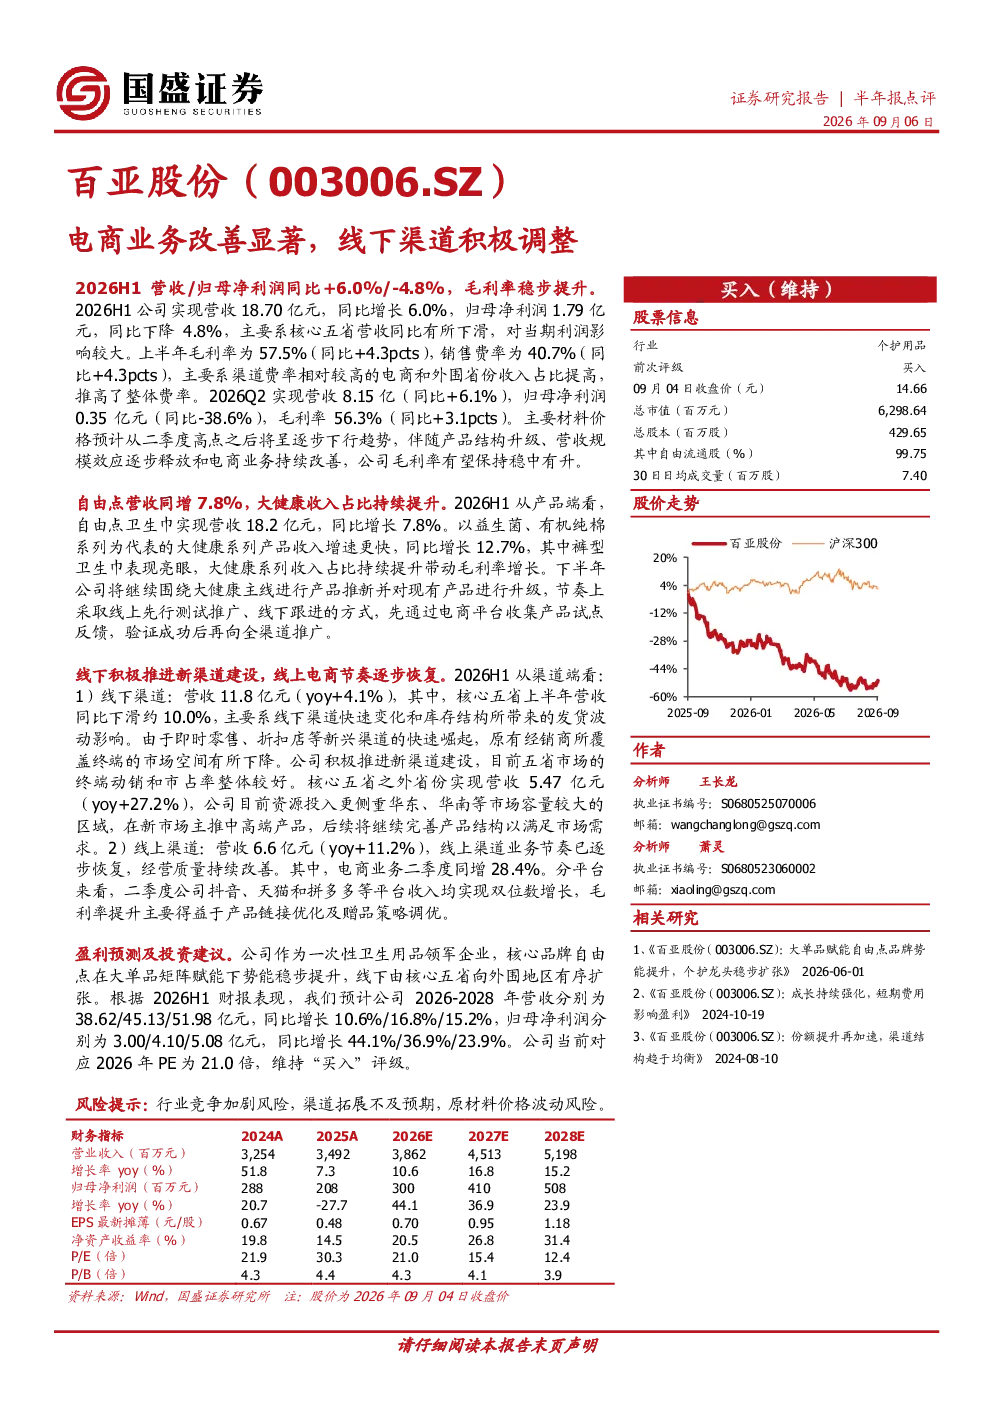
这份研报主要分析了百亚股份2026年上半年的经营情况,营收同比增长6.0%至18.70亿元,但归母净利润同比下降4.8%至1.79亿元,主要受核心五省营收下滑影响。报告指出毛利率提升4.3个百分点至57.5%,主要得益于产品结构升级和规模效应,但销售费率同样上升4.3个百分点至40.7%,因电商及外围省份收入占比提高。产品端,自由点卫生巾营收同比增长7.8%至18.2亿元,大健康系列收入增速达12.7%,其中裤型卫生巾表现亮眼。渠道端,线下营收同比增长4.1%至11.8亿元,但核心五省下滑约10.0%,主要因新兴渠道崛起挤压原有经销商空间,线上营收同比增长11.2%至6.6亿元,电商业务二季度同增28.4%
轻工制造行业的发展趋势如何?
轻工制造行业正经历产品结构升级和渠道多元化调整。从产品端看,大健康系列(含益生菌、有机纯棉等)收入增速达12.7%,其中裤型卫生巾表现亮眼,反映消费者对健康、功能性产品的需求提升。渠道端,传统线下渠道受新兴渠道(即时零售、折扣店等)挤压,但公司正积极拓展核心五省外省份,营收同比增长27.2%。线上渠道增长强劲,电商业务二季度同增28.4%,抖音、天猫、拼多多等平台收入均实现双位数增长,显示电商渠道的持续改善。未来,行业将更注重产品创新和渠道协同,大健康和线上渠道或成为重要增长点
研报重点分析了哪些方向?
研报重点分析了百亚股份的产品结构升级和渠道调整策略。产品端,公司围绕大健康主线推新产品升级,自由点卫生巾营收同比增长7.8%至18.2亿元,大健康系列收入占比持续提升带动毛利率增长。渠道端,报告详细分析了线下核心五省下滑约10.0%的原因,主要因新兴渠道崛起挤压原有经销商空间,同时公司正积极拓展核心五省外省份,该区域营收同比增长27.2%。线上渠道方面,电商业务二季度同增28.4%,毛利率提升源于产品链接优化及赠品策略调整,显示公司对电商渠道的重视
当前市场对百亚股份的判断是什么?
当前市场对百亚股份的判断显示公司正经历转型阵痛但具备长期潜力。营收端,2026年上半年营收同比增长6.0%至18.70亿元,但归母净利润同比下降4.8%至1.79亿元,主要受核心五省下滑影响。毛利率提升4.3个百分点至57.5%,反映产品结构优化成效。渠道端,线下核心五省下滑约10.0%,但线上营收同比增长11.2%至6.6亿元,电商业务二季度同增28.4%,显示线上渠道的强劲增长。公司正积极调整策略,拓展核心五省外省份和优化电商渠道,未来增长可期
研报提示了哪些风险?
研报提示了百亚股份面临的主要风险包括行业竞争加剧、渠道拓展不及预期、原材料价格波动等。行业竞争方面,轻工制造行业竞争激烈,公司需持续提升产品创新和品牌竞争力。渠道拓展方面,核心五省线下渠道下滑约10.0%,新兴渠道崛起虽带来机遇,但渠道拓展和运营能力需持续提升。原材料价格波动方面,报告未明确提及具体影响,但轻工制造行业受原材料价格波动影响较大,需关注成本控制风险