猜你想问
Q2全球电视出货量增长情况如何?
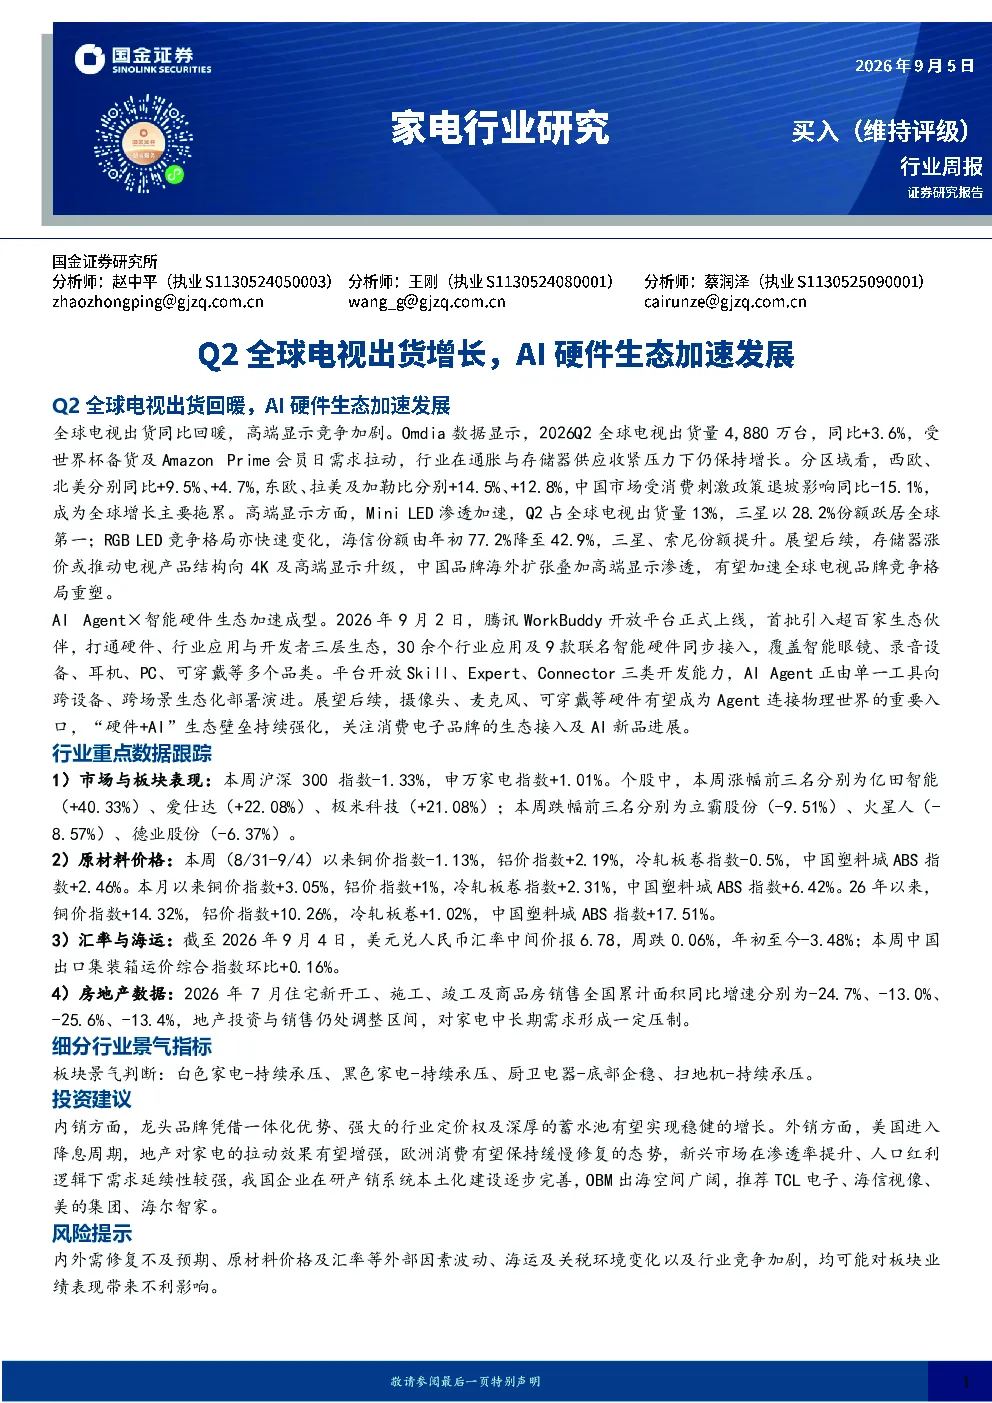
Q2全球电视出货量同比增长3.6%至4,880万台,主要受世界杯备货及Amazon Prime会员日需求拉动。西欧、北美、东欧、拉美及加勒比地区分别同比+9.5%、+4.7%、+14.5%、+12.8%,中国市场同比-15.1%。高端显示方面,Mini LED渗透率加速至13%,三星份额达28.2%,RGB LED市场海信份额从77.2%降至42.9%,三星与索尼份额提升。未来存储器涨价将推动产品结构向4K及高端显示升级,中国品牌海外扩张将重塑全球竞争格局。
AI硬件生态发展有哪些新动态?
腾讯WorkBuddy平台上线,首批引入超百家生态伙伴,覆盖智能眼镜、录音设备、耳机等品类。平台开放Skill、Expert、Connector三类开发能力,推动AI Agent跨设备、跨场景生态化部署。未来摄像头、麦克风、可穿戴硬件将成为Agent连接物理世界的重要入口,强化“硬件+AI”生态壁垒,关注消费电子品牌生态接入及AI新品进展。
家电行业哪些细分领域值得关注?
白色家电、黑色家电持续承压,厨卫电器底部企稳,扫地机持续承压。高端显示技术Mini LED渗透加速,三星、海信等品牌份额变化明显。中国品牌海外扩张与高端显示渗透将重塑全球竞争格局。内销龙头品牌凭借一体化优势、定价权及蓄水池效应实现稳健增长,外销方面美国降息周期增强地产拉动效果,欧洲消费缓慢修复,新兴市场需求延续,OBM出海空间广阔。
当前家电市场处于什么阶段?
当前家电市场呈现区域分化特征,新兴市场增长强劲而中国市场需求疲软。高端显示技术竞争加剧,Mini LED等新技术加速渗透。原材料价格波动、汇率变化及海运环境对行业成本影响显著。整体看,家电行业在技术升级和全球布局中寻求突破,细分领域表现差异明显。
家电行业有哪些潜在风险?
家电行业面临内外需修复不及预期、原材料价格及汇率波动、海运及关税环境变化、行业竞争加剧等风险。中国品牌海外扩张面临地缘政治及市场竞争压力,高端显示技术路线变化可能影响现有市场份额。此外,房地产市场下行对家电需求存在传导风险,需关注行业竞争格局变化及成本压力传导。