猜你想问
这份研报主要讲了什么内容?
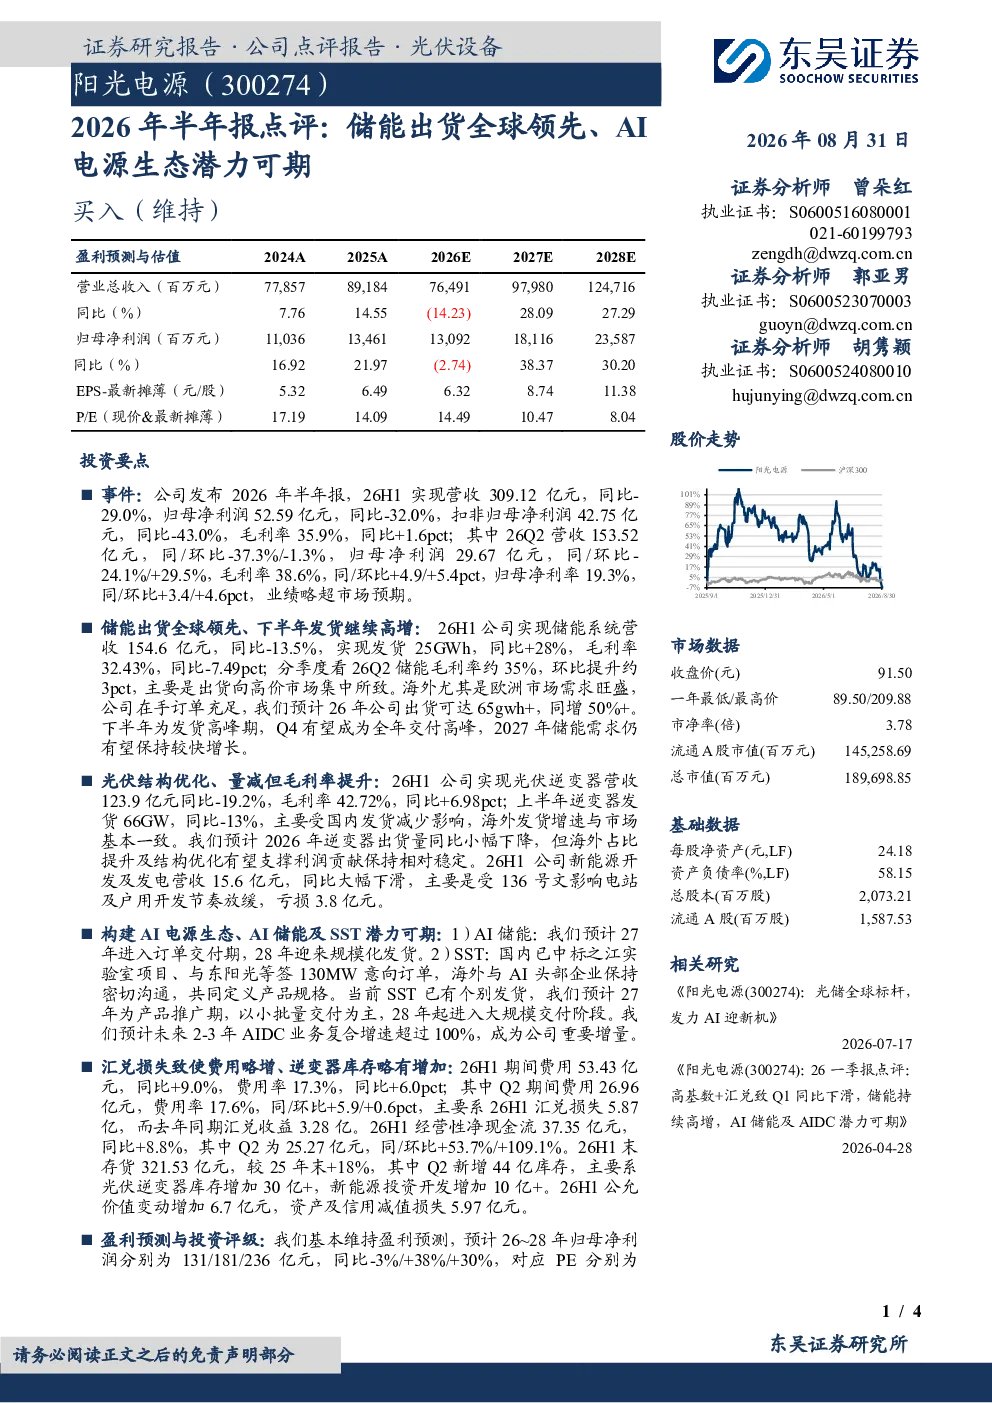
这份研报主要点评了阳光电源2026年半年报,分析了公司整体业绩表现、储能业务发展、光伏业务情况、新能源开发及发电业务、AI电源生态布局、费用与库存管理以及未来盈利预测和投资评级。报告显示,公司26H1营收309.12亿元,同比-29.0%,归母净利润52.59亿元,同比-32.0%,但业绩略超市场预期,毛利率有所提升。储能业务发货增长显著,海外市场需求旺盛,预计2026年出货65GWh+。光伏业务受国内影响发货减少,但海外占比提升。AI电源生态建设取得进展,预计未来2-3年AIDC业务复合增速超过100%
储能行业未来发展趋势如何?
储能行业未来发展趋势向好,根据研报,全球光储需求保持较快增长,阳光电源储能业务预计2027年进入订单交付期,2028年迎来规模化发货。海外市场需求旺盛,公司手持订单充足,预计2026年出货量同比增长50%以上。下半年为发货高峰期,Q4有望成为全年交付高峰。2027年储能需求仍有望保持较快增长,行业竞争加剧但头部企业优势明显,技术迭代和成本下降将推动行业持续发展
研报对阳光电源的核心业务分析重点是什么?
研报对阳光电源的核心业务分析重点包括:储能业务,分析其营收、发货量、毛利率变化及未来增长潜力,指出海外市场需求旺盛,公司手持订单充足,预计2026年出货量大幅增长;光伏业务,分析其营收、毛利率及国内外发货情况,指出国内发货减少但海外占比提升及结构优化有望支撑利润贡献;AI电源生态,分析其布局进展及未来增长预期,指出AI储能和SST业务预计未来2-3年复合增速超过100%
当前储能市场现状如何?
当前储能市场现状表现为全球需求旺盛,市场竞争激烈但头部企业优势明显。根据研报,阳光电源储能业务海外市场需求旺盛,公司手持订单充足,预计2026年出货量同比增长50%以上。下半年为发货高峰期,Q4有望成为全年交付高峰。同时,行业竞争加剧,技术迭代和成本下降是推动行业发展的关键因素,头部企业在技术、成本和渠道方面具有优势,市场份额持续集中
研报提示的主要风险有哪些?
研报提示的主要风险包括:全球光储需求不及预期,可能导致公司业务增长放缓;行业竞争加剧,可能压缩利润空间;原材料价格及汇率波动,可能影响公司成本和盈利能力;海外政策及贸易风险,可能影响公司海外市场拓展;AIDC及SST商业化进展不及预期,可能影响公司未来增长潜力